Executive Summary
El panorama industrial de esta semana está marcado por una incertidumbre comercial creciente: Estados Unidos no renovará el USMCA en su forma actual, desencadenando revisiones anuales que amenazan la inversión en las cadenas automotrices y manufactureras de Norteamérica. Al mismo tiempo, los fletes marítimos se han disparado a niveles de 2022 por una temporada pico adelantada, la congestión portuaria en China agravada por un supertifón inminente y las disrupciones del mar Rojo pese al regreso de Maersk al canal de Suez. En un giro regulatorio histórico, la FTC llegó a un acuerdo con John Deere que otorga a agricultores y talleres independientes acceso a herramientas de diagnóstico y software, reconfigurando el aftermarket. En materiales, el Pentágono inyectó 25 millones de dólares en procesamiento doméstico de tierras raras mientras China reporta una caída de exportaciones del primer semestre, señal de una competencia global creciente por los minerales críticos. La infraestructura energética está bajo presión: la inversión en centros de datos de IA supera los 50.000 millones y obliga a las eléctricas a reforzar la generación convencional. La inversión en tecnología de fabricación se concentra en robótica, mantenimiento predictivo y manufactura aditiva. Por regiones, el empuje manufacturero de la India gana velocidad mientras los datos industriales de Japón, Italia y Uruguay envían señales mixtas sobre la demanda de corto plazo.
Sacudida en la política comercial: el USMCA, la Sección 232 y las maniobras arancelarias amenazan la estabilidad de las cadenas de suministro
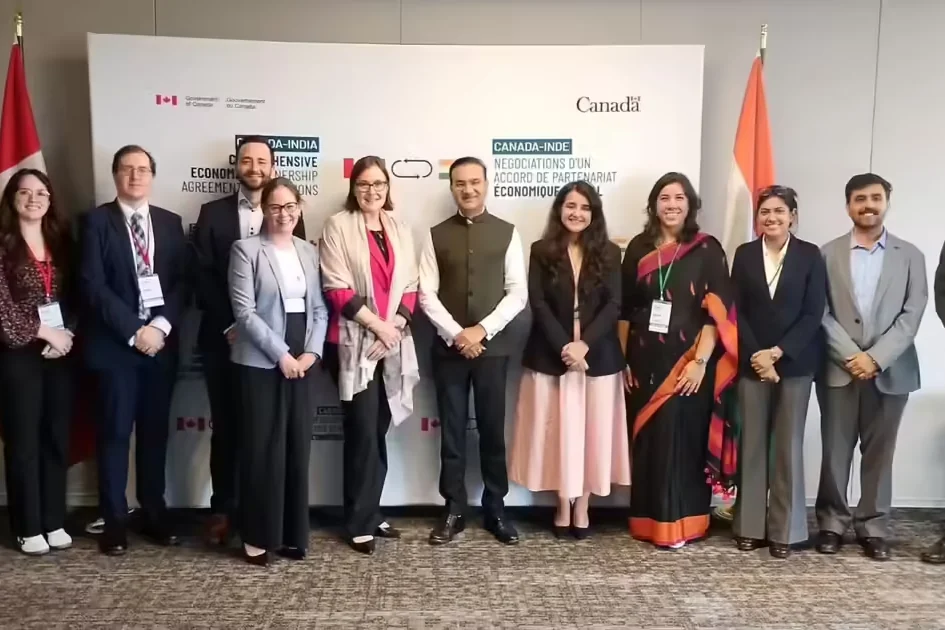
La mayor incertidumbre para las cadenas de suministro industriales de Norteamérica esta semana es la decisión de EE. UU. de no renovar el Acuerdo México-Estados Unidos-Canadá (USMCA) en su forma actual. La medida, ampliamente reportada por Iowa Farm Bureau y otros medios, activa revisiones conjuntas anuales que mantienen vigente el pacto pero eliminan la certeza a largo plazo en la que se apoyaban los fabricantes. Los fabricantes de automóviles advirtieron de inmediato que el nuevo ciclo de revisión pone en riesgo miles de millones de dólares en inversiones comprometidas y cadenas transfronterizas finamente ajustadas. Para los compradores de componentes y los ingenieros, la consecuencia inmediata es un horizonte de planificación que de pronto se ha acortado. Las decisiones de abastecimiento de largo plazo —en particular en automoción, aeroespacial y maquinaria agrícola— deben contemplar ahora la posibilidad de cambios en las reglas de origen, aranceles crecientes o nuevos requisitos de contenido nacional impuestos año tras año.
A la niebla de la política comercial se suma el anuncio del presidente Trump de nuevas negociaciones basadas en los hallazgos de la Sección 232 sobre aviones comerciales y motores, lo que abre la puerta a aranceles en un sector que ya lidia con plazos de certificación ajustados y competencia global. Mientras tanto, se intensifica la disputa por los derechos de la Sección 301 en torno al hierro fundido brasileño, donde el apilamiento de aranceles —superponer derechos ad valorem sobre los márgenes antidumping— podría elevar los costes de los insumos para las fundiciones y fabricantes de acero de EE. UU. Todo esto llega en un momento en que las economías fronterizas ya resentían el golpe: legisladores de ambos partidos califican el clima actual de «incertidumbre» que daña activamente la inversión. Para los distribuidores y fabricantes industriales, lo prudente es revisar los planes de contingencia con múltiples fuentes y anticipar un periodo de costes de aterrizaje volátiles para las importaciones clave de metales y maquinaria.
Los fletes marítimos se disparan cuando la temporada alta choca con disrupciones geopolíticas y climáticas
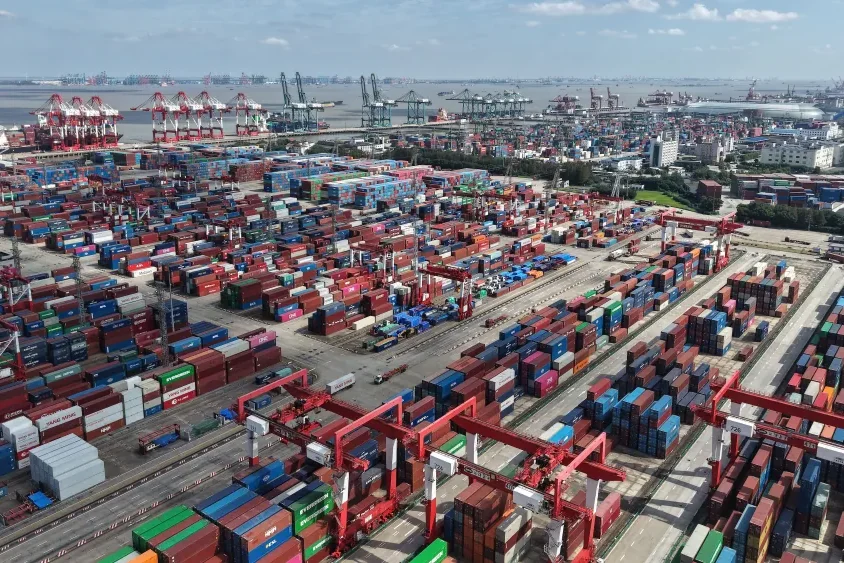
Las tarifas del transporte marítimo de contenedores están subiendo a un ritmo que los transitarios describen como un regreso al caos de 2022. Los precios spot transpacíficos han aumentado aproximadamente un 120 % desde el inicio de la temporada alta temprana, y los contenedores de Vietnam a EE. UU. se acercan ya a los 9.000 dólares por unidad equivalente a cuarenta pies. Tras el repunte confluyen varias presiones: acumulación de buques en las puertas de enlace chinas, un adelanto inusualmente temprano de los envíos ante la incertidumbre arancelaria y la amenaza inminente del super tifón Bavi, que según los pronósticos perturbará las operaciones de los puertos de Shanghái y Ningbo justo cuando la congestión alcanza máximos de varios años.
La decisión de Maersk de reanudar los tránsitos por el mar Rojo vía canal de Suez ofrece un alivio parcial, pero la situación de seguridad sigue siendo frágil. Al mismo tiempo, el máximo responsable de Flexport ha advertido públicamente que una sequía impulsada por El Niño podría recortar de nuevo la capacidad del canal de Panamá, forzando a más buques a rutas más largas y costosas. Estas dinámicas no son solo un quebradero de cabeza para los responsables logísticos: moldean directamente la disponibilidad y los precios de los componentes. Los fabricantes que dependen de materias primas, subconjuntos o productos terminados importados deben esperar plazos de entrega más largos y mayores costes de aterrizaje al menos hasta el tercer trimestre. Los distribuidores con stock de amortiguación en el país pueden encontrarse en mejor posición para atender a clientes que no pueden absorber demoras prolongadas.
Hito del derecho a reparar: el acuerdo FTC–John Deere reconfigura el acceso al mercado de recambio
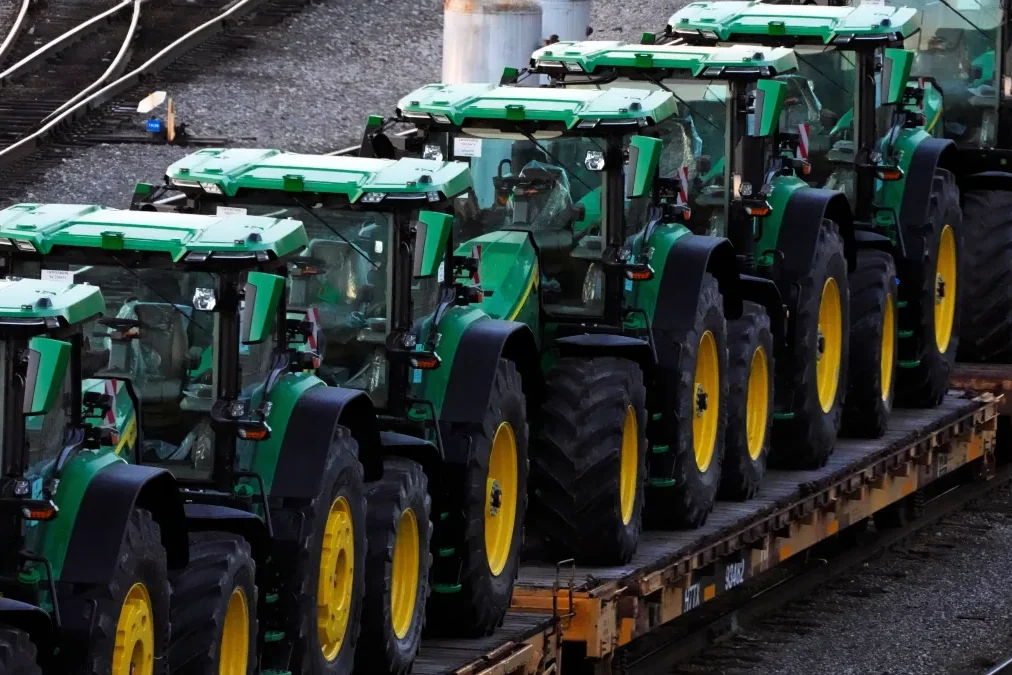
En uno de los avances regulatorios más importantes para la maquinaria pesada en años, la Comisión Federal de Comercio de EE. UU. (FTC) alcanzó un acuerdo con John Deere que obliga al fabricante a proporcionar a los agricultores y a los talleres independientes el mismo software de diagnóstico, herramientas e información de servicio que reciben los concesionarios autorizados. El acuerdo, reportado por The New York Times y Manufacturing Dive, cierra una disputa de larga data que se había convertido en un punto de ignición del movimiento por el derecho a reparar.
Para el ecosistema de componentes industriales, el acuerdo es más que un titular legal. Señala un cambio estructural en cómo fluyen el mantenimiento y las piezas de repuesto a lo largo del ciclo de vida del equipo. Los talleres independientes y los operadores de flotas tendrán menos barreras técnicas para realizar reparaciones complejas, lo que podría ampliar el mercado dirigible para componentes de repuesto de alta calidad: desde cabezas de bieleta y rodamientos esféricos hasta sellos hidráulicos y sensores electrónicos. Los ingenieros de equipos que diseñan pensando en la reparabilidad también sentirán mayor libertad para especificar piezas estándar que puedan adquirirse por múltiples canales, en lugar de quedar atados a redes de concesionarios propietarias. Aunque el acuerdo aplica específicamente a maquinaria agrícola, el precedente que establece probablemente acelere demandas similares en los segmentos de construcción, minería y equipos forestales. Los pequeños y medianos talleres y los equipos de mantenimiento deben estar atentos a un acceso ampliado a las interfaces de diagnóstico y a posibles medidas de seguimiento de legislaturas estatales que ya impulsan sus propias leyes de derecho a reparar.
Minerales críticos: la inversión del Pentágono y la pugna global por las tierras raras se intensifican

La competencia por asegurar las cadenas de suministro de tierras raras y minerales críticos alcanzó esta semana un nuevo nivel. El Departamento de Defensa de EE. UU. anunció una inversión de 25 millones de dólares en ReElement Technologies, una startup centrada en el procesamiento nacional de tierras raras, como parte de una estrategia más amplia de la administración Trump para contrarrestar el dominio de China. Al mismo tiempo, los datos de aduanas chinas mostraron que las exportaciones de tierras raras cayeron a 30.482,8 toneladas en el primer semestre de 2026, un descenso significativo respecto del periodo anterior, mientras el gobierno de Australia se movía para impedir que los accionistas vinculados a China votaran en Northern Minerals, un desarrollador estratégico de tierras raras.
Estos movimientos afectan directamente a los fabricantes de motores eléctricos, actuadores de precisión, sensores e imanes permanentes, componentes que dependen de los elementos de tierras raras para su rendimiento. Incluso un endurecimiento moderado de la oferta puede repercutir en los precios y plazos de entrega de los componentes de control de movimiento y los accionamientos de alta eficiencia. Los equipos de ingeniería que diseñan equipos de nueva generación deben saber que los proveedores de imanes y motores ya exploran segundas fuentes de materia prima de tierras raras en proyectos de Australia, Brasil y Groenlandia. El mercado de recambio industrial también puede notar los efectos a medida que los motores y accionamientos de repuesto se vuelvan más sensibles a la disponibilidad de materias primas. Para los compradores globales de componentes, el mensaje es claro: el mapa de minerales críticos se está redibujando en tiempo real, y la resiliencia de la cadena de suministro exige cada vez más monitorear las jugadas geopolíticas en torno a la capacidad minera y de procesamiento, y no solo la lista de materiales.
Presión sobre la red eléctrica: el auge de los centros de datos de IA choca con una infraestructura obsoleta
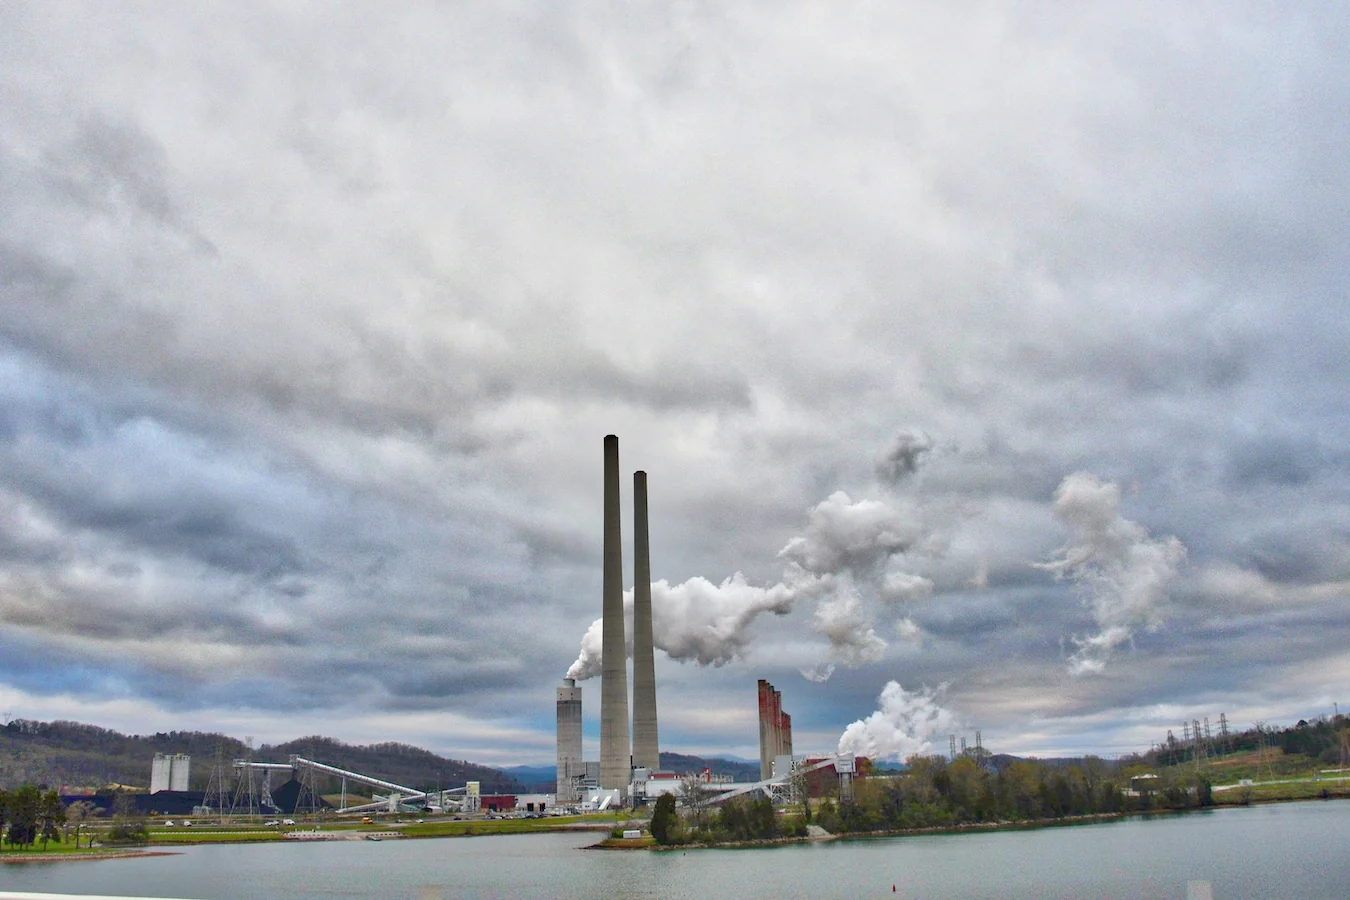
La expansión del centro de datos de IA Hyperion de Meta en Luisiana ha llevado la inversión total a más de 50.000 millones de dólares, con los consiguientes incentivos fiscales y gasto en infraestructura. Sin embargo, la propia escala de estos proyectos está dejando al descubierto una brecha creciente entre la demanda exponencial de energía de la inteligencia artificial y la capacidad de la red eléctrica de EE. UU. En una respuesta reveladora, la mayor utility pública del país, la Tennessee Valley Authority, revisó esta semana su plan energético para reforzar el carbón, el gas y la nuclear, dejando de lado las inversiones en solar y eólica conforme a las directrices federales.
Los analistas del sector y los expertos en redes describen la situación como un cuello de botella clásico: EE. UU. dispone de capacidad de generación abundante en conjunto, pero la infraestructura de transmisión y distribución no puede llevar la electricidad a donde la necesitan los centros de datos. Works in Progress señaló que la red, y no la generación, es la verdadera restricción del despliegue de la IA, mientras Siemens Energy apuesta fuertemente por la infraestructura de red para contrarrestar los temores a una desaceleración del ciclo. Analog Devices entró con agresividad en el espacio de gestión de energía con la adquisición de Empower Semiconductor, apuntando a toda la cadena de energía de la IA, desde la red hasta la computación central.
Para los fabricantes industriales, estas dinámicas son un arma de doble filo. Por un lado, el capital que fluye hacia la modernización de la red —transformadores, aparatos de conmutación, cable de alta tensión y componentes estructurales asociados— impulsará la demanda de una amplia gama de piezas y conjuntos industriales. Por otro, los plazos de construcción para nuevas conexiones de planta podrían alargarse a medida que las utilities prioricen a los grandes clientes de hiperescala y asignen la escasa capacidad de interconexión disponible. Los ingenieros de mantenimiento y fiabilidad de las instalaciones industriales existentes también deben vigilar el estrés de las redes locales: las caídas de tensión y las perturbaciones de frecuencia pueden volverse más frecuentes cuando una infraestructura obsoleta se lleva al límite.
Tecnología de fabricación: robótica, mantenimiento predictivo y fabricación aditiva impulsan la inversión
Una encuesta prospectiva del sector de automatización industrial de IMI, publicada por Process and Control Today, confirma que la robótica liderará la inversión en automatización durante los próximos cinco años, pero con una advertencia importante: la interconexión entre plataformas y sistemas de control se considera ya el habilitador crítico. Esto concuerda con el punto de inflexión más amplio de mediados de 2026 identificado por MarketScale, en el que la IA física, las normas de seguridad actualizadas y la consolidación de la intralogística están transformando las plantas de producción.
El mantenimiento predictivo —a menudo elogiado pero no siempre implantado— gana una tracción renovada a medida que mejora la economía del monitoreo de condición impulsado por IA. La actualización eXtremeDB 9.0 de McObject acelera las cargas de trabajo de IA embebida para el mantenimiento predictivo y la visión por computadora, mientras TechTarget describe sus cinco beneficios centrales: menos tiempo de inactividad, mayor vida útil de los activos, menor inventario de repuestos, más seguridad y compras basadas en datos. Para los compradores de componentes, esta tendencia significa que los sensores de monitoreo de condición, los rodamientos lineales de recirculación y los conectores robustos se especifican cada vez más no como consumibles de segunda fila, sino como elementos integrales de los sistemas inteligentes de salud de activos.
La fabricación aditiva está pasando del prototipado a aplicaciones de grado productivo. Framatome inauguró en Francia un nuevo centro de fabricación aditiva orientado a componentes de grado nuclear, y Coriolis Composites prepara máquinas de colocación automatizada de fibra para la próxima generación de aviones de fuselaje estrecho. En materia de materiales, un artículo de Nature detalló una aleación de media entropía con nanoorden jerárquico producida por fabricación aditiva, que logró una combinación sin precedentes de resistencia y ductilidad criogénicas. Para los ingenieros de diseño, estos avances apuntan a un futuro en el que piezas metálicas personalizadas con perfiles de rendimiento extremos puedan imprimirse cerca del punto de uso, comprimiendo potencialmente las cadenas de suministro de los recambios especializados y de las series cortas.
Foco regional: el impulso manufacturero de India gana fuerza mientras los datos globales de producción envían señales mixtas
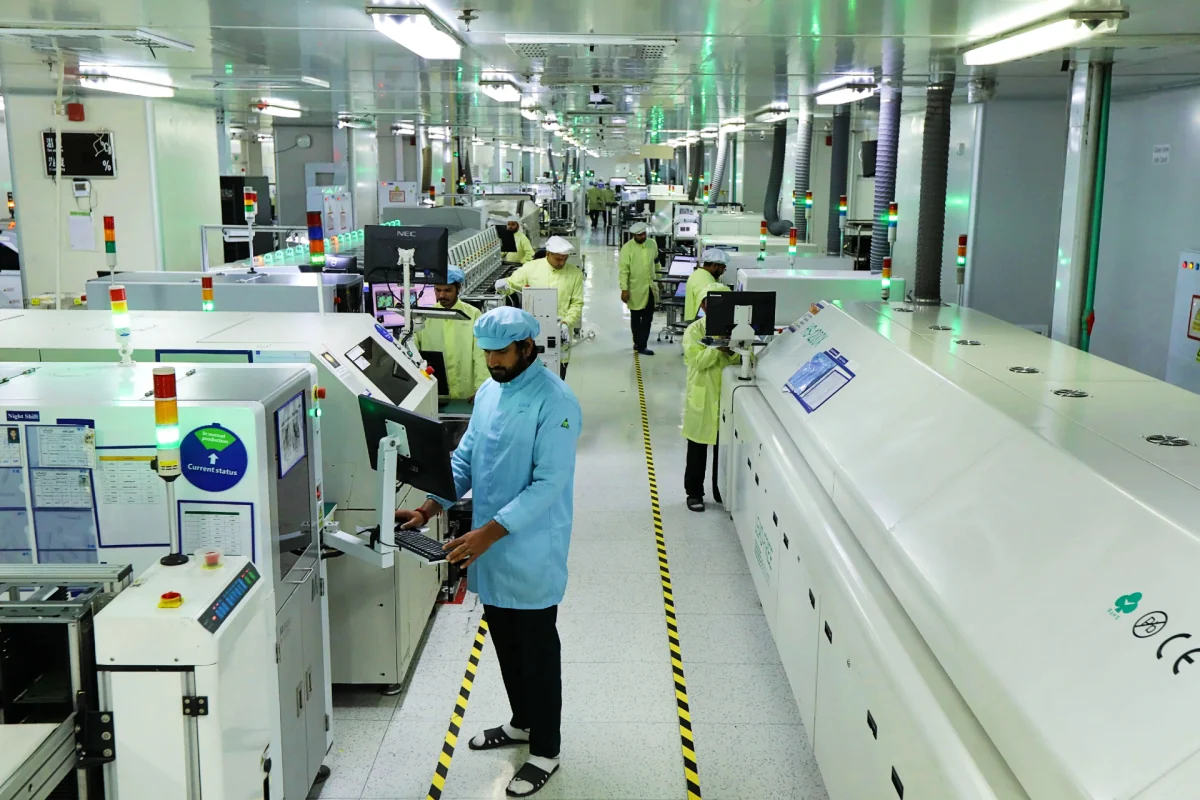
La historia industrial de India sigue mejorando. El informe Global Supply Chain Shift de ASSOCHAM destaca que el país avanza como destino manufacturero preferente, impulsado por las negociaciones de acuerdos de libre comercio, una rupia más débil y apoyos políticos focalizados. En la planta, el programa Kaushalya de Tata Motors ha formado a más de 23.000 jóvenes en habilidades de fabricación de automóviles, mientras que la empresa conjunta Vivo-Dixon marca una nueva fase en la producción de smartphones que los analistas del sector ven como un modelo de fabricación electrónica orientada a la exportación. Allcargo Logistics amplía su apoyo a las micro, pequeñas y medianas empresas, construyendo efectivamente la columna vertebral logística necesaria para conectar la producción fabril de India con los mercados globales.
En otras regiones, el panorama productivo es menos uniforme. La producción industrial de Japón apenas subió un 0,1 % en mayo, sin impulsar previsiones de demanda sólidas. La producción industrial de Italia se contrajo un 0,3 % mensual, y Uruguay registró una caída que subraya la recuperación desigual en América Latina. Aun así, el Banco Europeo de Reconstrucción y Desarrollo invirtió 1.400 millones de dólares en Turquía en el primer semestre de 2026, señal de que las apuestas focalizadas en infraestructura y manufactura pueden prosperar pese a los vientos en contra regionales.
Para los compradores y distribuidores globales de componentes industriales, este panorama mixto exige un enfoque granular de la planificación de mercado. Las cadenas de suministro ancladas en el sur y el sudeste asiático probablemente verán crecer sus carteras de pedidos, mientras que la demanda en partes de Europa y América Latina puede mantenerse plana durante el segundo semestre del año. Los ingenieros que especifican maquinaria para exportación deben vigilar de cerca las normas regionales, los plazos de entrega y la disponibilidad de redes locales de servicio cualificadas, a medida que las huellas manufactureras siguen diversificándose.
Fuentes
- Iowa Farm Bureau – EE. UU. decide no renovar el pacto comercial USMCA
- Automotive Logistics – Los fabricantes de automóviles advierten de que la revisión anual del USMCA amenaza la inversión en las cadenas de suministro automotrices de Norteamérica
- Steel Market Update – El hierro fundido brasileño y el apilamiento de aranceles, en el centro de la disputa de la Sección 301
- Thompson Hine Smartrade – El presidente Trump anuncia negociaciones basadas en los hallazgos de la Sección 232 sobre aeronaves comerciales y motores
- Tuoi Tre News – Las tarifas de contenedores Vietnam-EE. UU. se disparan hasta casi 9.000 dólares por contenedor
- IndexBox – Las tarifas de flete oceánico transpacífico suben un 120 % en la temporada alta temprana
- WWD / Sourcing Journal – La congestión portuaria de China enfrenta una nueva prueba con la aproximación del tifón Bavi
- Global Banking & Finance Review – Maersk reanuda su servicio marítimo por el mar Rojo vía canal de Suez
- Biztoc – El CEO de Flexport sobre la amenaza de El Niño al transporte por el canal de Panamá
- The New York Times – Los propietarios de maquinaria agrícola John Deere tendrán derecho a reparar, según la FTC
- Manufacturing Dive – Deere llega a un acuerdo con la FTC en la disputa sobre el derecho a reparar
- Reuters – El Pentágono invierte 25 millones de dólares en la startup de tierras raras ReElement Technologies
- Global Times – Las exportaciones chinas de tierras raras caen a 30.482,8 toneladas en el primer semestre, según datos de aduanas
- Bloomberg – Australia recorta los derechos de los inversores chinos en una minera de tierras raras
- Benzinga – La Meta de Mark Zuckerberg supercarga su mayor apuesta por la IA y amplía su centro de datos Hyperion hasta un proyecto de más de 50.000 millones de dólares
- Grist – La mayor utility pública del país refuerza su apuesta por el carbón, el gas y la nuclear
- Works in Progress – Qué está frenando la construcción de infraestructura de IA
- Process and Control Today – LA ROBÓTICA LIDERA LA INVERSIÓN EN AUTOMATIZACIÓN DURANTE LOS PRÓXIMOS CINCO AÑOS, PERO LA INTERCONECTIVIDAD ES LA CLAVE
- KNN India – El informe de ASSOCHAM: el cambio global de las cadenas de suministro impulsa las perspectivas manufactureras de India
- TechCrunch – Tras Apple, el auge de la fabricación de smartphones en India entra en una nueva fase con la empresa conjunta de Vivo
- Breakingthenews.net – La producción industrial de Japón sube un 0,1 % en mayo
- ING THINK – La producción industrial italiana registra una leve contracción en mayo
- Hurriyet Daily News – El BERD invierte 1.400 millones de dólares en Turquía en el primer semestre de 2026