Executive Summary
El transporte marítimo de contenedores está bajo una fuerte tensión: la congestión portuaria alcanza un récord de 4,3 millones de TEU y los fletes transpacíficos suben a máximos de dos años, incluidos 10.000 dólares por contenedor de 40 pies en la ruta India-EE. UU. La información de esta semana muestra que la convergencia de la carga anticipada por los aranceles, las perturbaciones por tifones en China y las redistribuciones de buques está creando un cuello de botella logístico que afecta directamente a los compradores de componentes industriales, OEM y distribuidores de todo el mundo. Paralelamente, los mercados de materias primas señalan nuevas presiones de costes: Toyota y Nippon Steel han acordado la primera subida del precio del acero en cuatro años, las comisiones de procesamiento de palanquilla de aluminio en China han caído por debajo de los costes y la diversificación de la cadena de suministro de tierras raras se acelera. Mientras tanto, la fortaleza del dólar, impulsada por las señales restrictivas de la Fed, añade otra capa de complejidad a las estrategias globales de compras. Este informe analiza estos acontecimientos interconectados y sus implicaciones para el ecosistema de componentes industriales.
Congestión portuaria récord y el contenedor de 10.000 dólares

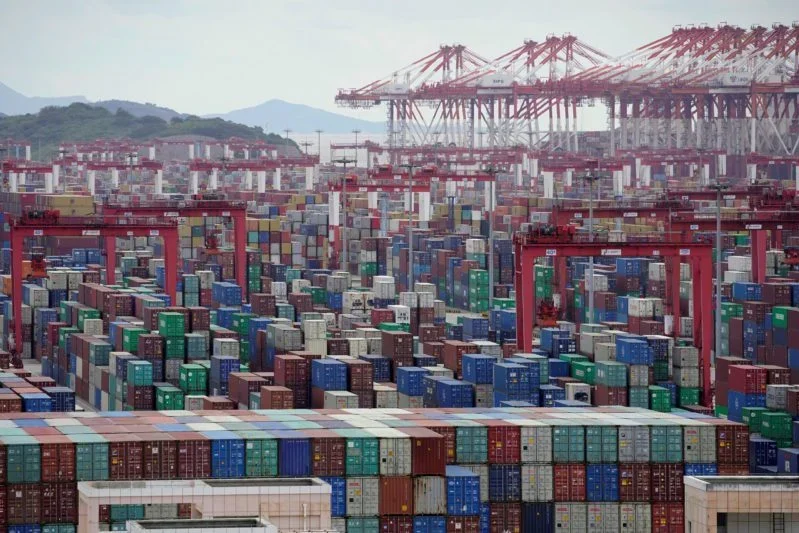
La red logística mundial se enfrenta a una prueba de estrés crítica. Según datos de The Maritime Executive y Marine Insight, la congestión portuaria mundial ha alcanzado un nivel sin precedentes: 4,3 millones de TEU de capacidad de buques esperando atracar, superando los máximos de la era pandémica. No se trata de una mera estadística; representa semanas de envíos retrasados, inventarios ociosos y calendarios de producción alterados para los fabricantes de todos los sectores. TradeWinds informa de que los mercados de contenedores se ven impulsados por esta congestión, que paradójicamente sostiene las tarifas de flete incluso con una demanda fluctuante.
El impacto es más agudo en las rutas transpacíficas y Asia-Europa. El Drewry World Container Index bajó ligeramente esta semana por un pequeño descenso en las tarifas spot transpacíficas, pero esto oculta una realidad mucho más volátil. The Times of India informa de que las tarifas de flete marítimo hacia EE. UU. han alcanzado los 10.000 dólares por contenedor de 40 pies para los exportadores indios, impulsadas por la escasez de buques y su redistribución. Se trata de un aumento de costes asombroso que obliga a los compradores de componentes a reevaluar sus estrategias de inventario y sus relaciones con proveedores. Las causas de raíz son múltiples: las navieras están redistribuyendo buques hacia rutas más rentables, mientras que el tifón Saudel añade presión adicional a los puertos ya congestionados de China, como señala WWD.
Para el ecosistema de componentes industriales, esto significa que plazos de entrega más largos y mayores costes de llegada se convierten en la nueva referencia. La era de la fabricación just-in-time con inventarios reducidos está siendo puesta a prueba por una realidad just-in-case. Como bien lo expresa Kuehne+Nagel, la congestión portuaria seguirá siendo un «objetivo móvil» para los expedidores. No se trata de un contratiempo temporal, sino de un desafío estructural que exige a fabricantes y distribuidores incorporar mayor resiliencia en sus cadenas de suministro, ya sea mediante nearshoring, diversificación de proveedores o mayores existencias de seguridad, todo lo cual tiene sus propias implicaciones de coste.
La nueva era de precios del acero: el acuerdo Toyota-Nippon y la turbulencia arancelaria

En un desarrollo significativo para los costes de materias primas, Toyota y Nippon Steel han acordado un aumento del precio del acero con efecto desde octubre de 2026, el primero en cuatro años, según The Japan News y SteelRadar. Este acuerdo bilateral entre el mayor fabricante de automóviles de Japón y su principal proveedor de acero es un termómetro para el mercado industrial en general. Indica que los productores de acero están logrando trasladar los mayores costes de insumos —carbón de coque, energía y logística— a los fabricantes de aguas abajo. Para los compradores de componentes, esto anticipa posibles subidas de precios en una amplia gama de piezas intensivas en acero, desde tornillería y rodamientos hasta estructuras de equipos pesados.
A esta complejidad se suma la turbulencia continua de la política comercial. La guerra comercial entre EE. UU. y Canadá proyecta una larga sombra, y Al Jazeera recoge temores de una recesión canadiense y posibles pérdidas de empleo. La incertidumbre en torno al USMCA está generando un efecto de enfriamiento sobre las decisiones de inversión. Honda ha declarado explícitamente que podría no construir una nueva planta en Norteamérica sin una extensión del USMCA, un sentimiento del que se hace eco Jalopnik. Es una señal crítica para el sector industrial: la incertidumbre comercial prolongada está retrasando el gasto de capital en capacidad manufacturera, lo que tendrá efectos posteriores sobre la demanda de maquinaria y componentes industriales.
Mientras tanto, los fabricantes estadounidenses de equipos de construcción reclaman millones adicionales en devoluciones arancelarias, aunque Equipment World señala que «persisten los problemas». Los aranceles de la Sección 232 sobre el acero y el aluminio, si bien ofrecen cierta protección a los productores nacionales, están creando un mosaico de costes y cargas de cumplimiento para los OEM que dependen de cadenas de suministro globales. La reciente imposición de aranceles de la Sección 232 sobre drones y sus componentes, según informa Wiley Rein, ilustra aún más la expansión del alcance de las medidas comerciales que afectan a los insumos de la fabricación avanzada.
Tierras raras: se intensifica la carrera para romper el control de China
El imperativo estratégico de asegurar las cadenas de suministro de tierras raras está pasando de los documentos de política a las inversiones concretas. El análisis en profundidad de CNBC sobre Lynas Rare Earths destaca los esfuerzos de la empresa por construir cadenas de suministro fuera de China, mientras que Mining Weekly informa de que la recicladora centrada en EE. UU. Cyclic Materials ha conseguido otros 75 millones de dólares de financiación para el despliegue de sus plantas. Estos avances son cruciales para los fabricantes de motores eléctricos, aerogeneradores y electrónica avanzada, que dependen en gran medida de elementos de tierras raras procesados en China.
Sin embargo, el camino hacia la diversificación es largo y está plagado de desafíos. Un análisis del South China Morning Post advierte que las tierras raras de Brasil no romperán el control magnético de China al menos hasta 2032. Es una llamada de atención bastante sobria. Mientras se planifican nuevas minas e instalaciones de procesamiento, la compleja cadena de suministro de múltiples etapas de los imanes permanentes sigue profundamente arraigada en China. El editorial de The Guardian sobre la seguridad de las cadenas de suministro esenciales subraya la importancia geopolítica y económica de este asunto. Para ingenieros y compradores de componentes, esto significa que la volatilidad de precios y la seguridad de suministro de los componentes basados en tierras raras —como servomotores y actuadores de precisión— seguirán siendo un riesgo persistente. Las recientes presiones de costes en Lynas, señaladas por Seeking Alpha, también indican que la producción fuera de China es actualmente más cara, un sobrecoste que inevitablemente se trasladará por la cadena de suministro.
Señales del mercado del aluminio: las primas de transformación se desploman en China
En China, el mayor mercado de aluminio del mundo, se está desarrollando una dinámica peculiar. Shanghai Metals Market (SMM) informa de que las primas de transformación del tocho de aluminio se han desplomado por debajo de la línea de costes en el mercado de Foshan, incluso cuando se acerca la «temporada alta de septiembre». Esto sugiere un exceso de capacidad de transformación respecto a la demanda, lo que deriva en una competencia intensa entre extrusores. Si bien los precios del aluminio primario han estado sostenidos por la demanda de centros de datos e infraestructura de red eléctrica, el sector de transformación de aguas abajo enfrenta una compresión de márgenes.
Esta divergencia tiene implicaciones significativas. Para los compradores de extrusiones y componentes de aluminio, podría significar precios más competitivos a corto plazo mientras los transformadores luchan por cuota de mercado. Sin embargo, es una situación insostenible. Si las primas de transformación permanecen por debajo de los costes, la racionalización de capacidad es inevitable, lo que podría provocar disrupciones de suministro y subidas de precios en el futuro. La tendencia más amplia de alza de los precios del cobre, impulsada por la demanda de los centros de datos según Yahoo Entertainment, complica aún más el panorama de costes de los componentes eléctricos y el cableado. Para los compradores industriales, es un recordatorio de que los mercados de materias primas no son monolíticos: las distintas etapas de la cadena de valor pueden experimentar presiones de precios muy diferentes.
Infraestructura de IA: la demanda imparable de energía y componentes
El auge de la IA sigue siendo el motor principal de la demanda industrial, en particular para la infraestructura energética y la fabricación de alta tecnología. Los espectaculares resultados del Q2 de Nvidia, con ingresos que superan los 96.000 millones de dólares, han sacudido el mercado y reafirman la escala de la inversión en centros de datos de IA. No es solo una historia tecnológica; es una enorme historia industrial. The Atlanta Journal-Constitution informa de que los ingresos de Nvidia se más que duplicaron interanualmente, un indicador claro de gasto de capital sostenido.
Este gasto se traduce directamente en demanda de infraestructura física. Georgia Power ha obtenido la aprobación para un acuerdo de suministro eléctrico de 3,2 GW para un proyecto de OpenAI, según informa Yahoo Entertainment. Este único proyecto representa una demanda enorme de transformadores, aparatos de maniobra, barras colectoras y multitud de otros componentes eléctricos. Se proyecta que el mercado de barras colectoras laminadas crezca hasta 2.130 millones de dólares para 2035, según MarketsandMarkets, un ejemplo de nicho pero revelador de cómo la IA está generando demanda de componentes especializados. La inversión de 300 millones de dólares de Hitachi Energy para ampliar la capacidad de fabricación de infraestructura de red en el este de China, según TD World, es una respuesta directa a este aumento global de la demanda.
Para el ecosistema de componentes industriales, esto significa una demanda sostenida de alto nivel de componentes utilizados en generación eléctrica, transmisión y sistemas de refrigeración. También significa que las cadenas de suministro de estos componentes seguirán estando ajustadas, con largos plazos de entrega para equipos eléctricos especializados. El despliegue de la IA no es solo un fenómeno de software; es un megaproyecto de hardware e infraestructura que moldeará la demanda industrial durante años.
Derecho a reparar: de las leyes estatales al impulso federal
El movimiento del «derecho a reparar» (Right to Repair) está cobrando un impulso legislativo significativo, con implicaciones para la industria de recambios. Techdirt informa de que las leyes estatales siguen proliferando, pero su aplicación sigue siendo un desafío. Esta semana entró en vigor la nueva ley de derecho a reparar de Texas, según señala PIRG, y los defensores dirigen ahora su atención al Congreso tras los éxitos en estados como Washington, según Cascadia Daily News. El movimiento ha llegado incluso al sector agrícola, con agricultores que han ganado el derecho a reparar sus propios tractores John Deere, aunque se reclaman más reformas.
Es un arma de doble filo para el mercado de componentes industriales. Por un lado, empodera a los usuarios finales y a los talleres de reparación independientes, ampliando potencialmente el mercado de recambios y reduciendo el monopolio de los OEM sobre las piezas de reparación. Por otro, plantea preocupaciones de calidad, seguridad y responsabilidad, especialmente en maquinaria compleja. El debate se desarrolla en tiempo real, con una oposición en St. Paul, Minnesota, que sostiene que «el derecho a reparar es un error», según recoge el Pioneer Press. Para distribuidores y fabricantes de componentes industriales, esta tendencia legislativa representa tanto una oportunidad como un riesgo, y exige navegar con cuidado entre estándares legales en evolución y dinámicas de mercado.
Corrientes cruzadas de divisas: fortaleza del dólar y abastecimiento global

El índice del dólar estadounidense subió esta semana a un máximo de dos semanas, impulsado por los comentarios halcones del presidente de la Fed, Warsh, quien insinuó una posible subida de tipos en septiembre. Según FXStreet y Barchart, esta fortaleza del dólar está teniendo un impacto amplio en los precios de las materias primas y en la dinámica del comercio global. Un dólar más fuerte encarece las exportaciones estadounidenses y abarata las importaciones, lo que puede afectar a la competitividad de los fabricantes de EE. UU. Para los compradores globales de componentes, un dólar fuerte es un arma de doble filo: reduce el coste de las importaciones de Asia y Europa, pero también puede amortiguar la demanda de los mercados emergentes cuyas divisas se debilitan.
El Banco Popular de China (PBOC) fijó el tipo de referencia USD/CNY en 6,7811, notablemente más débil que el 6,7208 estimado, según investingLive. Esto sugiere una política deliberada para gestionar el valor del yuan en medio de tensiones comerciales y flujos de capital. Para las empresas que abastecen desde China, este movimiento de divisa puede proporcionar cierto alivio de costes, compensando parte de las subidas arancelarias y de flete. Sin embargo, también señala una fragilidad económica subyacente. La interacción entre el dólar, el yuan y las demás grandes divisas es una variable crítica en la economía de las cadenas de suministro globales, e influye en todo, desde los costes de materias primas hasta el precio final de los componentes terminados.
Manufactura global: caminos divergentes en India, Europa y África

Los datos regionales de manufactura pintan un panorama de divergencia. El crecimiento de la producción manufacturera de India se moderó al 7,3 % en julio, cediendo desde un máximo de dos años, según Moomoo y TradingView. Aunque sigue siendo robusto, esta moderación sugiere que el rebote inicial pospandemia se está enfriando. Sin embargo, la trayectoria a largo plazo de India sigue siendo positiva: los responsables gubernamentales cortejan activamente la inversión japonesa y empresas como Waaree Energies están consolidando operaciones de fabricación y modernizando plantas en Arizona, según BusinessLine y Sahi. El país se está posicionando como un centro manufacturero alternativo clave en la reconfiguración de las cadenas de suministro globales.
En Europa, el Índice de Producción Industrial de la UE bajó a 100,2 en el Q2 de 2026, según datos de Eurostat citados por IndexBox. Este estancamiento refleja la crisis energética en curso, la inflación alta y los desafíos estructurales de la manufactura europea. Un análisis de China Academy pregunta provocadoramente «cómo los rendimientos a los accionistas desmantelaron la manufactura europea», señalando el enfoque en la ingeniería financiera a corto plazo por encima de la inversión industrial a largo plazo. Esto contrasta radicalmente con las estrategias industriales respaldadas por el Estado de China y los incentivos de relocalización de EE. UU.
África presenta un conjunto diferente de desafíos y oportunidades. El presidente sudafricano Cyril Ramaphosa insta a aprovechar el plan de infraestructura del país para reconstruir su base industrial, según Yieh Corp. Mientras tanto, nuevos actores como India, los estados del Golfo y Turquía están emergiendo en la carrera por la infraestructura africana, según Capital FM Africa. El déficit de infraestructura del continente es inmenso, pero también lo es su potencial de crecimiento. Para los fabricantes de componentes industriales, África representa una oportunidad a largo plazo, aunque una que exige paciencia y comprensión de las condiciones locales.
Fuentes
- The Maritime Executive – La congestión portuaria marca un nuevo récord con 4,3 millones de TEU en volumen retenido
- The Times of India – Las tarifas de flete marítimo a EE. UU. alcanzan los 10.000 dólares
- TradeWinds News – El mercado de contenedores se fortalece mientras la congestión portuaria supera los picos de la pandemia
- The Japan News – Toyota y Nippon Steel acuerdan una subida del precio del acero desde octubre
- Equipment World – Los fabricantes de maquinaria de construcción reclaman millones más en reembolsos de aranceles, pero los problemas persisten
- CNBC – Dentro de Lynas Rare Earths y la carrera por construir cadenas de suministro más allá de China
- South China Morning Post – Por qué las tierras raras de Brasil no romperán el dominio magnético de China al menos hasta 2032
- Shanghai Metals Market – Las tarifas de procesamiento de palanquilla de aluminio caen por debajo del coste; el mercado de Foshan se consolida débil en mínimos
- The Atlanta Journal-Constitution – La fuerte demanda de chips de IA impulsa los resultados del Q2 de Nvidia muy por encima de las expectativas de Wall Street
- Yahoo Entertainment – Georgia Power obtiene la aprobación para el acuerdo de energía de 3,2 GW con OpenAI
- Techdirt – Las leyes estatales de ‘derecho a la reparación’ siguen proliferando, pero la aplicación sigue siendo inexistente
- FXStreet – El índice del dólar estadounidense repunta mientras Warsh vuelve a poner sobre la mesa una subida de tipos en septiembre
- investingLive – El PBoC fija hoy el tipo de referencia USD/CNY en 6,7811
- Moomoo – El crecimiento de la producción manufacturera de la India se desacelera al 7,3% en julio
- IndexBox – Eurostat: el índice de producción industrial de la UE baja a 100,2 en el Q2 de 2026
- Al Jazeera English – Con EE. UU. y Canadá enfrascados en una guerra comercial, planea el temor a una recesión