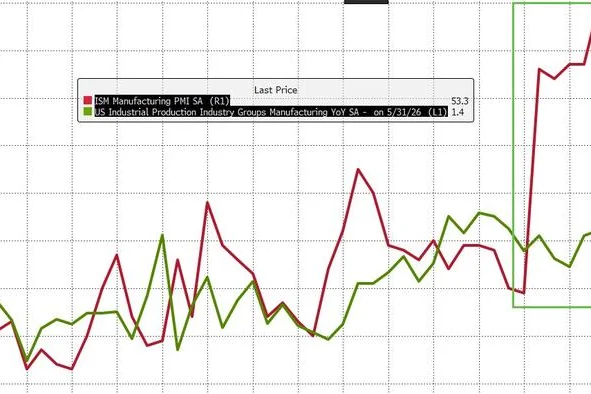
Resumen ejecutivo: Esta semana, el ecosistema de componentes industriales se encuentra en la intersección de tres fuerzas poderosas: la escalada de tensiones en Oriente Medio que amenaza con bloquear rutas marítimas clave, una nueva ronda de aranceles de EE. UU. que está reconfigurando los flujos comerciales globales y un acuerdo histórico sobre el derecho a la reparación que redefinirá el panorama del mercado de recambios. Al mismo tiempo, la producción fabril estancada de EE. UU., el repunte de los precios del petróleo junto con el debilitamiento de los metales industriales y el gasto récord en infraestructura de IA para las redes eléctricas están enviando señales contradictorias a ingenieros, compradores y planificadores de la cadena de suministro. A continuación, analizamos lo que cada uno de estos frentes significa para las empresas que diseñan, distribuyen y mantienen componentes de movimiento industrial y maquinaria pesada.
El transporte marítimo bajo doble presión: enfriamiento arancelario y escalada en el mar Rojo
El transporte marítimo de contenedores enfrenta esta semana una caída pronunciada de la demanda, pero la calma en las tarifas spot oculta un barril de pólvora que podría detonar las cadenas de suministro globales. El Drewry World Container Index retrocedió a medida que se debilitaba el impulso de la temporada alta, debido a una congelación repentina de los pedidos de importación, especialmente hacia Estados Unidos. El culpable no es un ciclo normal de demanda, sino un muro de incertidumbre en la política comercial. Con la Oficina del Representante Comercial de EE. UU. (USTR) celebrando audiencias públicas sobre aranceles por trabajo forzado que abarcan 60 países, y un nuevo arancel del 25 % de la Sección 301 sobre todas las importaciones de Brasil que entra en vigor el 22 de julio, los importadores han frenado en seco las nuevas reservas. Las navieras de contenedores que se apresuraron a añadir recargos de emergencia ahora ven cómo los volúmenes se evaporan.
Al mismo tiempo, la confrontación militar entre Estados Unidos e Irán ha entrado en una fase nueva y peligrosa. Los ataques aéreos estadounidenses se ampliaron a puentes, ferrocarriles y aeropuertos del sur de Irán, lo que llevó a Teherán a ordenar a las fuerzas hutíes de Yemen que se prepararan para cerrar el estrecho de Bab el-Mandeb si la infraestructura eléctrica iraní era atacada. Los hutíes han demostrado su capacidad para perturbar el tráfico marítimo en el mar Rojo, y el análisis de OilPrice.com de esta semana mostró que Irán se está coordinando más estrechamente con los hutíes para amenazar la infraestructura energética saudí y una de las rutas de tránsito de petróleo más críticas del mundo. Incluso la sola amenaza de un cierre del Bab el-Mandeb es suficiente para activar cláusulas de fuerza mayor, disparar los seguros de riesgo de guerra y forzar desvíos de emergencia alrededor del Cabo de Buena Esperanza, todo lo cual añadiría de 10 a 14 días a los plazos de entrega y multiplicaría los costos por contenedor.
Para los compradores de componentes industriales y los fabricantes de equipos originales (OEM), la combinación de una congelación de la demanda inducida por los aranceles y una creíble amenaza de cierre del mar Rojo crea un entorno de planificación traicionero. Las tarifas de flete marítimo a corto plazo pueden resultar atractivas, pero el riesgo de un repunte repentino de las tarifas y de una escasez de espacio es real. Los gerentes de logística deberían someter sus cadenas de suministro a pruebas de esfuerzo para un escenario en el que las rutas Asia–Europa y Asia–costa este de EE. UU. se vean perturbadas simultáneamente, mientras las nuevas capas arancelarias elevan el costo puesto en destino de los componentes procedentes de múltiples orígenes. Ya lo está haciendo notar: Maersk ha aumentado su recargo de contingencia de emergencia en los envíos India–Europa a partir del 1 de agosto, lo que indica que las navieras no están nada relajadas respecto a las perspectivas del segundo semestre.
La política comercial de EE. UU. abre un nuevo capítulo: golpe a Brasil y expansión de los hallazgos por trabajo forzado
La arquitectura de la política comercial de EE. UU. está pasando de acciones ejecutivas temporales a una estructura arancelaria permanente basada en investigaciones. El 20 de julio, el Aviso de Acción de la USTR impuso aranceles del 25 % a todas las importaciones de Brasil, con exenciones limitadas para el arrabio, las tierras raras y algunas otras categorías. La medida sigue a una investigación de la Sección 301 sobre las políticas de comercio digital de Brasil, la protección de la propiedad intelectual y las prácticas ambientales. Es importante destacar que la Casa Blanca desarrolló una vía legal alternativa después de que el Tribunal Supremo anulara los mecanismos arancelarios anteriores; este nuevo enfoque ancla los aranceles en hallazgos legales, lo que los hace más difíciles de impugnar ante los tribunales.
El impacto en la cadena de suministro industrial es inmediato. Brasil es un proveedor importante de piezas de aviación, componentes automotrices, acero y maquinaria industrial para Norteamérica. Aunque el arrabio y las tierras raras quedaron excluidos, una amplia gama de productos metálicos, sujetadores, componentes hidráulicos y piezas fundidas enfrentará ahora un sobrecosto del 25 %. Los distribuidores que compren componentes de posicionamiento, cabezas de bieleta o rodamientos esféricos fabricados en Brasil deben esperar ajustes de precios o una carrera por encontrar sustitutos. El arancel también trastoca los cálculos de los fabricantes que han dependido de Brasil como alternativa cercana a las bases de suministro asiáticas.
En paralelo, la USTR ha emitido hallazgos de trabajo forzado en su investigación de la Sección 301 que abarca 60 países, lo que señala que una nueva estructura arancelaria básica de dos dígitos se consolidará antes de que venzan las tasas temporales de la Sección 122. Este enfoque por capas, con aranceles punitivos específicos por país junto a un amplio marco contra el trabajo forzado, crea un panorama arancelario de varios niveles que obligará a los departamentos de compras a clasificar los productos tanto por su origen como por su huella en la cadena de suministro. Los equipos de ingeniería y compras deben estar preparados para un mundo en el que el tratamiento arancelario de un componente no dependa solo de dónde se ensambló, sino de toda la cadena de valor que hay detrás.
El derecho a la reparación transforma el mercado de recambios de maquinaria
Un acuerdo entre John Deere y la Comisión Federal de Comercio (FTC) de EE. UU. ha desatascado el debate sobre el derecho a la reparación de maquinaria agrícola y equipo pesado, con efectos que llegarán a todos los rincones del sector de maquinaria industrial. El acuerdo, anunciado esta semana, otorga a los agricultores y a los talleres de reparación independientes acceso a las herramientas de diagnóstico, el software y la información de servicio que antes estaban reservados a las redes de concesionarios propietarias. Varios estados, incluidos Ohio, Kansas y Montana, celebran el acuerdo como una victoria que reducirá los costos operativos agrícolas y mejorará la disponibilidad de los equipos.
La importancia para el ecosistema más amplio de repuestos industriales es difícil de exagerar. Durante décadas, los fabricantes de equipo de construcción, vehículos fuera de carretera e incluso algunos sistemas de automatización industrial han atado la reparación y el mantenimiento a los concesionarios autorizados mediante bloqueos de software e interfaces propietarias. El acuerdo con Deere no abre todas las máquinas mañana, pero establece un precedente poderoso. Los compradores de componentes y los ingenieros de mantenimiento deben anticipar que los principios del derecho a la reparación se extenderán más allá de la agricultura hacia la construcción, la minería y la manipulación de materiales. Esto aumentará la demanda de repuestos estandarizados, herramientas de diagnóstico de código abierto y documentación de servicio, y presionará a los OEM para competir en disponibilidad y precios de repuestos en lugar de en exclusividad.
Los desarrollos paralelos en el mundo automotriz y el marco de derecho a la reparación de la Unión Europea, que ahora incluye exenciones a las reglas de baterías reparables por el usuario, refuerzan esta tendencia. La UE añadió exenciones que reconocen la dificultad práctica de hacer que todas las baterías de iones de litio sean fácilmente reemplazables, pero la dirección general es hacia una mayor reparabilidad. Para los distribuidores industriales, el mensaje es claro: los clientes esperarán cada vez más que la disponibilidad de repuestos, la compatibilidad y los datos de reparación fluyan libremente, y quienes puedan ofrecerlo ganarán lealtad a expensas de los sistemas cerrados.
El petróleo sube, los metales industriales caen y los costos de materiales divergen
Los mercados de materias primas cuentan esta semana dos historias diferentes, y ambas importan para el costo de producir componentes industriales. Los precios del crudo saltaron 3,50 dólares por barril a medida que se profundizaba el conflicto entre EE. UU. e Irán y las amenazas hutíes evocaban el espectro de un bloqueo del mar Rojo. Los precios más altos del petróleo se trasladan directamente a los recargos de flete, a los costos de plásticos y resinas y a las facturas energéticas de fundiciones y plantas de forja. También consolidan las expectativas de inflación, lo que influye en la política de los bancos centrales y en los mercados de divisas.
Por el contrario, los metales industriales (cobre, aluminio, zinc) cayeron a medida que los operadores descontaban los efectos destructores de demanda de una guerra en Oriente Medio y de una economía global en desaceleración. Alcoa presentó resultados del segundo trimestre por debajo de las expectativas y recortó su previsión de producción de alúmina para todo el año. Los precios del aluminio han estado bajo presión debido a adiciones de capacidad que superan los incrementos de demanda, y la prima que los compradores industriales pagan sobre los precios del LME ha sido insuficiente para compensar el pesimismo sobre la capacidad. El cobre, a menudo visto como un barómetro de la salud industrial, se deslizó junto con otros metales básicos, presionado por un dólar estadounidense más fuerte y un sentimiento de aversión al riesgo.
Para los ingenieros y profesionales de compras, esta divergencia crea un panorama complejo de costos de insumos. Los rodamientos, las cabezas de bieleta, los cilindros hidráulicos y los componentes estructurales con uso intensivo de acero o aluminio pueden beneficiarse del ablandamiento de los precios de los metales, mientras que todo lo que requiera mucha energía para fabricarse o que dependa de polímeros, sellos y grasas derivados petroquímicos puede sufrir presión alcista sobre los costos. Además, la cadena de suministro de tierras raras está en plena transformación: Malasia abrió una investigación parlamentaria sobre el acuerdo de suministro de 96 millones de dólares de Lynas Rare Earths con el Pentágono, EE. UU. solicitó acceso pleno a los químicos y tierras raras brasileños, y American Rare Earths avanzó en su estrategia de mina a imán dentro de EE. UU. Una cadena global de tierras raras cada vez más fragmentada mantendrá elevados e impredecibles los costos de imanes y motores de precisión.
El gasto en infraestructura de IA alcanza los 300.000 millones de dólares, y la red eléctrica es el nuevo cuello de botella
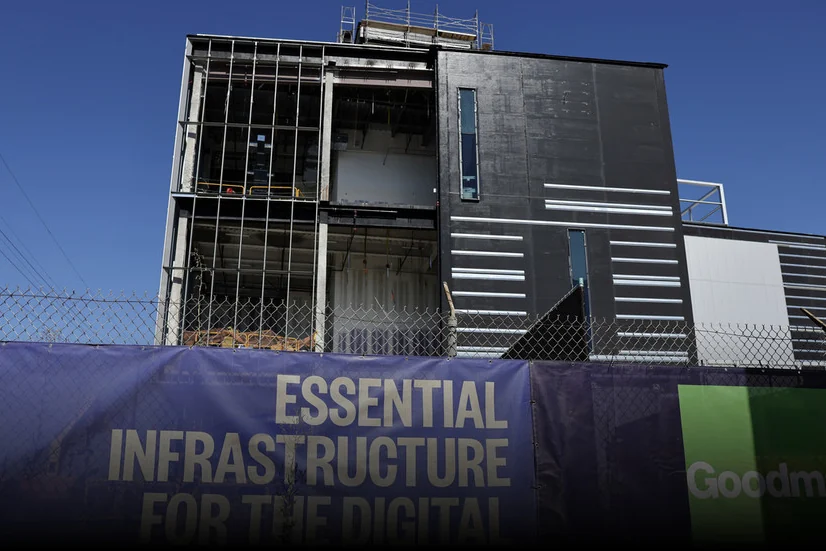
Esta semana, Goldman Sachs advirtió que el gasto en infraestructura de IA ha alcanzado un acumulado de 300.000 millones de dólares y cuestionó si llegará a ser rentable. Los mercados reflejaron la ansiedad: SoftBank se desplomó un 11 %, Oracle cayó por temores a una rebaja de su calificación crediticia y los valores de semiconductores registraron ventas. Sin embargo, el gasto en sí no se frena. TSMC aumentó sus planes de inversión en infraestructura en EE. UU. en 100.000 millones de dólares, y las eléctricas están listas para invertir 1,1 billones de dólares en infraestructura de redes eléctricas a medida que se acelera la electrificación. El negocio de la IA pasa de los chips a la electricidad: los productores de energía, los constructores de redes y los proveedores de equipos de refrigeración se convierten en el nuevo punto focal.
Para el sector de componentes industriales, este giro hacia la infraestructura de redes eléctricas es un impulsor de demanda a varias décadas. Los transformadores, los aparatos de maniobra, las torres de transmisión y las subestaciones exigen una amplia gama de componentes de control de movimiento y estructurales: cabezas de bieleta, rodamientos esféricos, horquillas y piezas de articulación. Solo la construcción de centros de datos, que está creciendo con fuerza en el sudeste asiático mientras la matriz de Shopee impulsa granjas de servidores propias, requiere enormes sistemas de climatización (HVAC), extinción de incendios, energía de respaldo y seguridad física, todos los cuales consumen hardware industrial. La electrificación de las flotas de vehículos añade otra capa más: LiuGong presentó esta semana en Norteamérica su portafolio de maquinaria pesada con batería eléctrica, sumándose a la ola de equipos de construcción y manipulación de materiales electrificados que dependen de conectores eléctricos robustos, gestión térmica y componentes de seguridad de alta tensión.
La nota de precaución es que la sostenibilidad financiera de este auge de infraestructura está ahora en entredicho. Si los ingresos por servicios de IA no logran justificar la construcción, una reducción del gasto de capital podría frenar los pedidos tanto de equipos de automatización fabril como del hardware de red que da soporte a los centros de datos. Por ahora, sin embargo, los fabricantes y distribuidores de componentes industriales que sirven a los mercados de transmisión y distribución eléctrica, generación de energía y centros de datos se encuentran en un canal de crecimiento estructural.
El ascenso manufacturero de India choca con vientos en contra de aranceles y dumping
La producción fabril de India crece gracias a una fuerte demanda interna, y el impulso gubernamental del programa “Make in India” está atrayendo inversión de empresas como la española INALSA, que construye una planta de 500 millones de rupias en Sonipat. Nuvama inició cobertura de Siemens Energy India con una calificación de compra y un potencial alcista del 21 %, y el mercado de analítica de precisión se expande a medida que los fabricantes invierten en control de calidad. India es, sin duda, una de las grandes historias de crecimiento de la demanda industrial a nivel mundial.
Sin embargo, un par de informes publicados esta semana advierten que las importaciones en condiciones de dumping y las estructuras arancelarias invertidas están socavando a los fabricantes locales en sectores clave. El arancel de EE. UU. a Brasil también inquietó a Nueva Delhi, al evidenciar el riesgo de que las propias negociaciones comerciales de India tropiecen con acciones unilaterales similares de EE. UU. Para los proveedores y distribuidores globales de componentes, India presenta una realidad dual: un mercado de crecimiento rápido para rodamientos de calidad, filtros hidráulicos, conectores y componentes de automatización, pero también un mercado donde los precios son intensamente competitivos y donde los requisitos de contenido local y las barreras aduaneras pueden cambiar con rapidez. El problema de los aranceles invertidos, cuando los productos terminados tributan a tipos más bajos que las materias primas o los componentes intermedios utilizados para fabricarlos, sigue siendo un lastre estructural para la rentabilidad de la manufactura local, e incentiva importar conjuntos completos en lugar de producir localmente. Esta distorsión afecta directamente las decisiones de abastecimiento de los OEM multinacionales con operaciones en India.
La automatización de fábricas inteligentes y la robótica redefinen la planta de producción
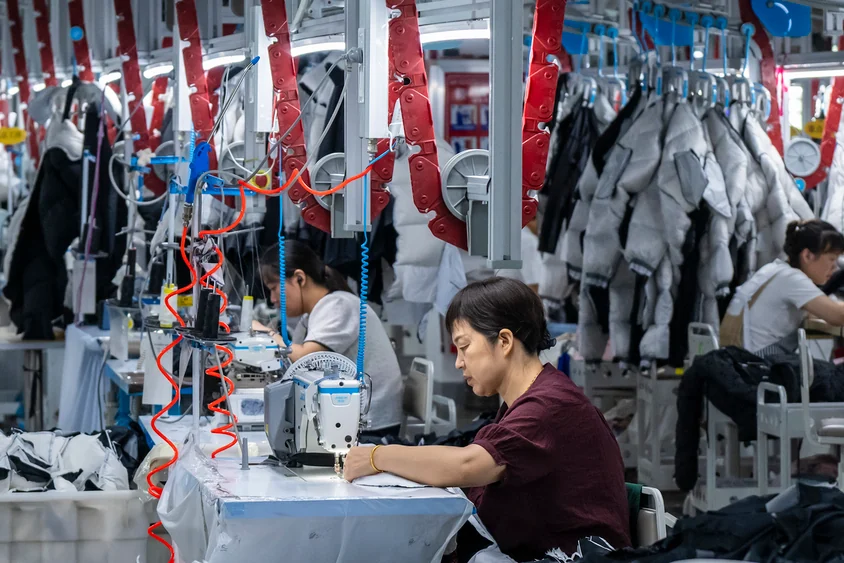
Los estudios de mercado publicados esta semana apuntan a una curva de crecimiento sostenida para el hardware de automatización industrial. Las previsiones de IndexBox proyectan alzas para relés, conectores de E/S, filtros hidráulicos y de lubricante, y carcasas de bisagra continua hasta 2035, impulsadas por la automatización industrial y la expansión de la capacidad de semiconductores. MarketsandMarkets prevé un fuerte crecimiento del mercado de fábricas inteligentes en Alemania, Japón, Canadá y Australia. Los mercados se están moldeando no solo por la búsqueda de eficiencia, sino por la presión del re-shoring, la escasez de mano de obra y los costos crecientes, que según un informe de Supply & Demand Chain Executive están obligando a los fabricantes a adoptar la IA y la automatización a mayor velocidad.
En el frente tecnológico, Analog Devices presentó un argumento detallado a favor de la “inteligencia física” en la automatización industrial, sosteniendo que la siguiente frontera no es solo conectar máquinas, sino incorporar sensores y actuación conscientes del contexto en el borde. Un análisis de MarketScale identificó cinco cambios que definen las plantas a mediados de 2026: robots colaborativos que superan los proyectos piloto, vehículos de guiado automático con visión artificial que se vuelven estándar, computación en el borde que reduce la latencia en la inspección de calidad, un mayor uso de gemelos digitales para la puesta en marcha de líneas y arquitecturas de control definidas por software que permiten reconfigurar con más flexibilidad las celdas de producción.
Para los compradores de componentes e ingenieros, estas tendencias amplían la demanda ya visible de conectores, conjuntos de cables, rodamientos de precisión y componentes de control de movimiento capaces de soportar ciclos más rápidos, reconfiguraciones más frecuentes y entornos de sensado más exigentes. Los distribuidores que puedan ofrecer soporte técnico de selección para componentes de grado de automatización, especificando las capacidades de carga, las clases de estanqueidad y los materiales adecuados para celdas robóticas que operan 24/7, quedarán bien posicionados a medida que los fabricantes pequeños y medianos aceleren su camino hacia la fábrica inteligente.
Fuentes
- ABC17News.com – Las tarifas de flete marítimo retroceden mientras la incertidumbre arancelaria congela la demanda de importación
- Container News – El Drewry World Container Index cede a medida que se debilita el impulso de la temporada alta
- Fox News – Irán ordena a los hutíes prepararse para cerrar el estrecho de Bab el-Mandeb
- OilPrice – Irán instruye a los hutíes para preparar ataques al transporte marítimo en el mar Rojo
- Federal Register – Aviso de Acción: actos, políticas y prácticas de Brasil
- EY – La USTR emite un Aviso de Acción que impone aranceles de la Sección 301 del 25 % a las importaciones de Brasil, vigente desde el 22 de julio de 2026
- Farm Progress – John Deere llega a un acuerdo en el caso de derecho a la reparación con la FTC
- Cleveland.com – El acuerdo de derecho a la reparación de maquinaria agrícola es una gran victoria para los agricultores de Ohio
- Barchart – Las acciones de Alcoa caen tras recortar su previsión de producción de aluminio
- Mining.com – Malasia investiga el acuerdo de suministro de tierras raras de Lynas con el Pentágono
- MarketScale – Las eléctricas preparan una inversión de 1,1 billones de dólares en infraestructura de red mientras se acelera la electrificación
- Benzinga – ¿Por qué caen las acciones de Oracle este viernes?
- boldnewsonline.com – El sector manufacturero de India gana impulso mientras la producción fabril sube por la fuerte demanda interna
- CNBC TV18 – Las importaciones en dumping y los aranceles invertidos perjudican el impulso manufacturero de India en sectores clave
- MarketScale – Robótica en la manufactura: cinco cambios que definen las plantas a mediados de 2026
- IndexBox – La demanda del mercado de relés y bases se acelerará hacia 2035, impulsada por la automatización industrial y la expansión de las energías renovables