Executive Summary
Resumen ejecutivo. La maquinaria pesada autónoma pasó esta semana de proyecto piloto a realidad financiada: Gravis Robotics cerró una Serie A de 200 millones de dólares liderada por SoftBank — la mayor ronda de este tipo en la historia del equipo de construcción — mientras Bedrock Robotics, fundada por veteranos de Waymo, afirmó que sus excavadoras de operación autónoma ya trabajan en tres sitios de Texas y Nevada. En fletes, el consejero delegado de Maersk describió la congestión portuaria como una parte estructural de las cadenas de suministro mundiales, y las tarifas de contenedores Asia-Costa Este de EE. UU. alcanzaron un pico de 2026. BHP registró un salto del 30 % en beneficios gracias a los precios récord del cobre, los defensores del derecho a la reparación lograron grandes victorias para los agricultores de EE. UU., y Washington amplió los aranceles de la Sección 232 a los drones y al polisilicio mientras se intensificaba la revisión del T-MEC. Un dólar más débil y datos mixtos de producción asiática completaron el panorama.
Resumen ejecutivo. La maquinaria pesada autónoma pasó esta semana de proyecto piloto a realidad financiada: Gravis Robotics cerró una ronda Serie A de 200 millones de dólares liderada por SoftBank — la mayor de su historia en maquinaria de construcción —, mientras que Bedrock Robotics, fundada por veteranos de Waymo, informó de que sus excavadoras autónomas ya trabajan en tres obras de Texas y Nevada. En el transporte marítimo, el consejero delegado de Maersk describió la congestión portuaria como una «parte estructural» de las cadenas de suministro globales, y las tarifas de contenedores de Asia a la costa este de EE. UU. alcanzaron un máximo de 2026. BHP publicó un salto del 30 % en beneficios gracias a precios récord del cobre, los defensores del derecho a la reparación lograron victorias importantes para los agricultores estadounidenses, y Washington amplió los aranceles de la Sección 232 a los drones y al polisilicio mientras se intensificaba la revisión del USMCA. Un dólar más débil y datos industriales asiáticos mixtos completaron el panorama.
La maquinaria autónoma pasa de los proyectos piloto a la realidad financiada
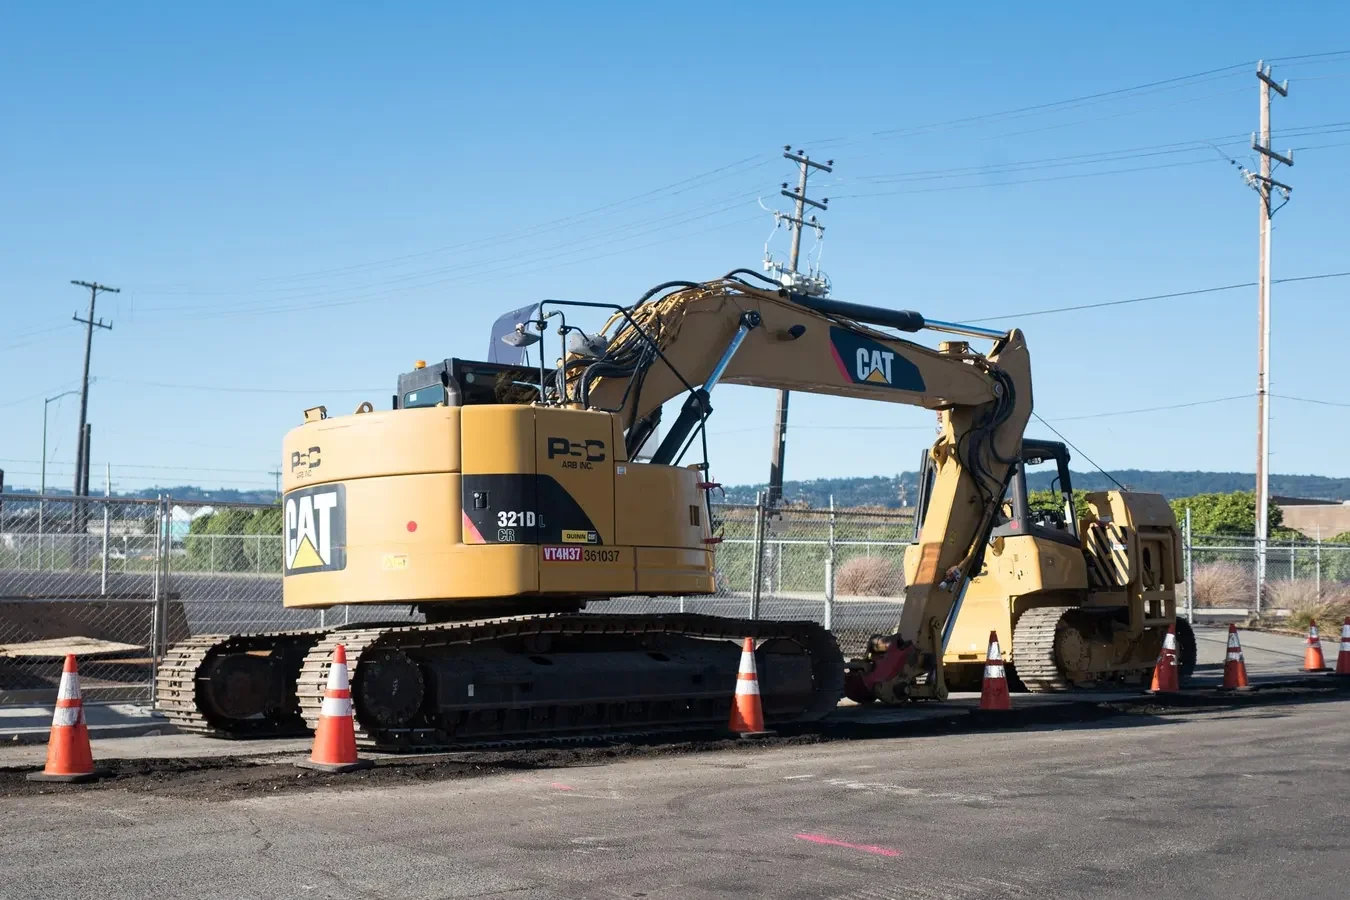
La señal más clara llegó de Gravis Robotics, que anunció el lunes que recaudó 200 millones de dólares en financiación Serie A de SoftBank para expandir su plataforma de maquinaria pesada autónoma. Forbes informó de que la ronda es la mayor Serie A de la historia de la maquinaria de construcción. Gravis añade eficazmente un «cerebro» de IA a las excavadoras y otras máquinas pesadas, permitiéndoles realizar tareas complejas de excavación y manipulación de materiales con una intervención humana cada vez menor.
La financiación valida un segmento que madura más rápido de lo que muchos en el sector esperaban. Bedrock Robotics, una startup fundada por antiguos ingenieros de Waymo, dijo a Business Insider que sus excavadoras autónomas operan sin operadores humanos en tres obras de Texas y Nevada. La compañía ha adaptado la tecnología de los coches autónomos al entorno, más lento pero mucho menos estructurado, de una obra de construcción, donde el terreno, las condiciones del suelo y los obstáculos cambian constantemente.
La tendencia es global. EACON Mining, especialista chino en transporte autónomo en minas, firmó un acuerdo de cooperación en el extranjero con XCMG, uno de los mayores fabricantes mundiales de maquinaria de construcción y minería. XCMG dijo por separado que acelera las entregas de equipos para proyectos de construcción de carreteras, elevación, acceso aéreo y minería en Angola, el Sudeste Asiático, Sudamérica y Mozambique — mercados donde los sistemas autónomos y semiautónomos se introducen junto a flotas convencionales.
Para los proveedores de componentes y distribuidores, el cambio tiene dos implicaciones prácticas. Las máquinas autónomas son ricas en sensores y dependientes del software: exigen más hidráulica de precisión, codificadores, cámaras, lidar y electrónica robustecida que los equipos convencionales. Al mismo tiempo, la oportunidad del reequipamiento (retrofit) es real. Buena parte de la flota mundial de excavadoras sigue siendo convencional, y sistemas como los de Gravis y Bedrock están diseñados en parte para superponerse a máquinas existentes, lo que podría prolongar la vida económica del equipo antiguo y crear un mercado de reposición para componentes de actualización, módulos de conectividad y servicios de calibración.
La congestión portuaria pasa de ser una disrupción a una realidad estructural
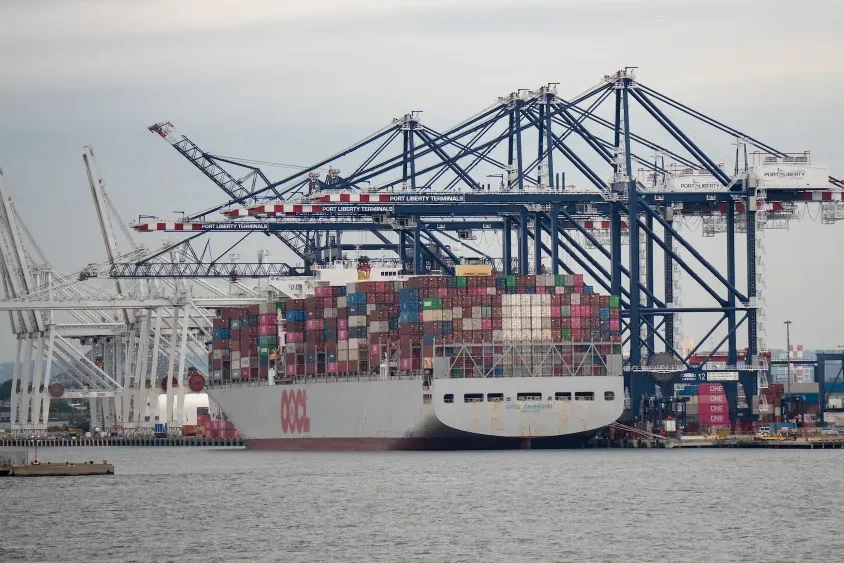
El consejero delegado de Maersk dijo al Journal of Commerce que la congestión portuaria es ya una parte estructural de las cadenas de suministro globales, no una disrupción temporal. El transportista danés elevó por segunda vez este año su previsión de resultados de 2026 tras un crecimiento de dos dígitos de los ingresos del segundo trimestre, y no es el único que convierte el atasco en beneficio. Lloyd’s List informó de que la congestión portuaria absorbe un estimado de 1,7 millones de TEU de capacidad efectiva de buques — los barcos que esperan al ancla son barcos que no pueden estar cargando o descargando mercancía.
Las tarifas responden en consecuencia. Las tarifas spot de flete de Asia a la costa este de EE. UU. alcanzaron esta semana su nivel más alto de 2026, según WWD, impulsadas por una demanda resistente y nuevos recargos del Canal de Panamá. El World Container Index de Drewry subió por segunda semana consecutiva, liderado por tarifas transpacíficas más altas a medida que los armadores ajustaban la capacidad. Las tarifas de contenedores en Asia suben un 6 % hasta un máximo de seis semanas, y el repunte plantea interrogantes sobre cuánto más coste pueden absorber los importadores antes de que se traslade al precio de los productos finales.
El mar Rojo sigue complicando el panorama. Los ataques hutíes alcanzaron el puerto de Mokha, en Yemen, y un enviado de la ONU advirtió de que el país se encamina hacia una escalada. Arabia Saudita lanzó formalmente una coalición de defensa marítima para proteger la navegación en el mar Rojo y el golfo de Adén, mientras la ONU pedía por separado el fin de las perturbaciones al transporte marítimo en la región. En conjunto, los factores de seguridad y de congestión han llevado los tiempos de tránsito y los costes de flete muy por encima de los niveles previos a la crisis.
Para los compradores industriales, las implicaciones son concretas. Tiempos de tránsito más largos y tarifas más caras significan que los inventarios de seguridad deben crecer, el flete debe incluirse en el cálculo del coste puesto en almacén y los proveedores pueden necesitar mantener más stock cerca de los clientes finales. La etiqueta de «estructural» que usó Maersk es una advertencia: esto no es un retorno a la logística prepandemia, es un nuevo entorno operativo.
La subida récord del cobre y el impulso por los minerales críticos
BHP, la mayor minera del mundo, reportó un salto del 30 % en el beneficio anual sobre la base de precios récord del cobre y una producción récord de mineral de hierro. El resultado subraya con qué fuerza la electrificación y la demanda de los centros de datos se trasladan a los mercados de materias primas aguas arriba. Las acciones de Freeport-McMoRan también ganaron con el fortalecimiento del sentimiento sobre el cobre, y los analistas debaten cuán duradera puede ser la tesis alcista.
El repunte del cobre es directamente relevante para la economía de los componentes industriales: es el material conductor de motores, cables, conectores, barras colectoras y prácticamente todos los sistemas eléctricos de una máquina o de una planta. Cuando los precios del cobre marcan récords, los fabricantes de componentes eléctricos acaban trasladando esos costes a los compradores. El zinc, otro insumo clave del acero galvanizado y de la fundición a presión, también ha alcanzado máximos de varios años por interrupciones de suministro y reservas decrecientes, lo que añade presión de costes a la tornillería, los soportes y las piezas estructurales.
En el frente del suministro, los esfuerzos por diversificar los minerales críticos se aceleran. American Rare Earths y Novex firmaron un memorando de entendimiento para impulsar la producción estadounidense de óxidos de tierras raras e imanes sinterizados — un paso para reducir la dependencia de EE. UU. de las tierras raras procesadas en China, esenciales para servomotores, robótica y transmisiones eléctricas. La inversión minera de Perú rebotó hasta 3.300 millones de dólares, aunque los analistas del sector advierten de que el país aún espera reformas regulatorias más claras antes de comprometer la próxima ola de proyectos.
La conclusión para los compradores de componentes es que el coste de las materias primas sigue siendo una variable dominante. La demanda estructural de cobre y tierras raras — de los vehículos eléctricos, los equipos de red, la robótica y los centros de datos — sugiere una presión sostenida al alza sobre los costes de los componentes eléctricos y magnéticos, aunque los precios individuales de las materias primas fluctúen semana a semana.
Las victorias del derecho a la reparación llegan al cinturón agrícola
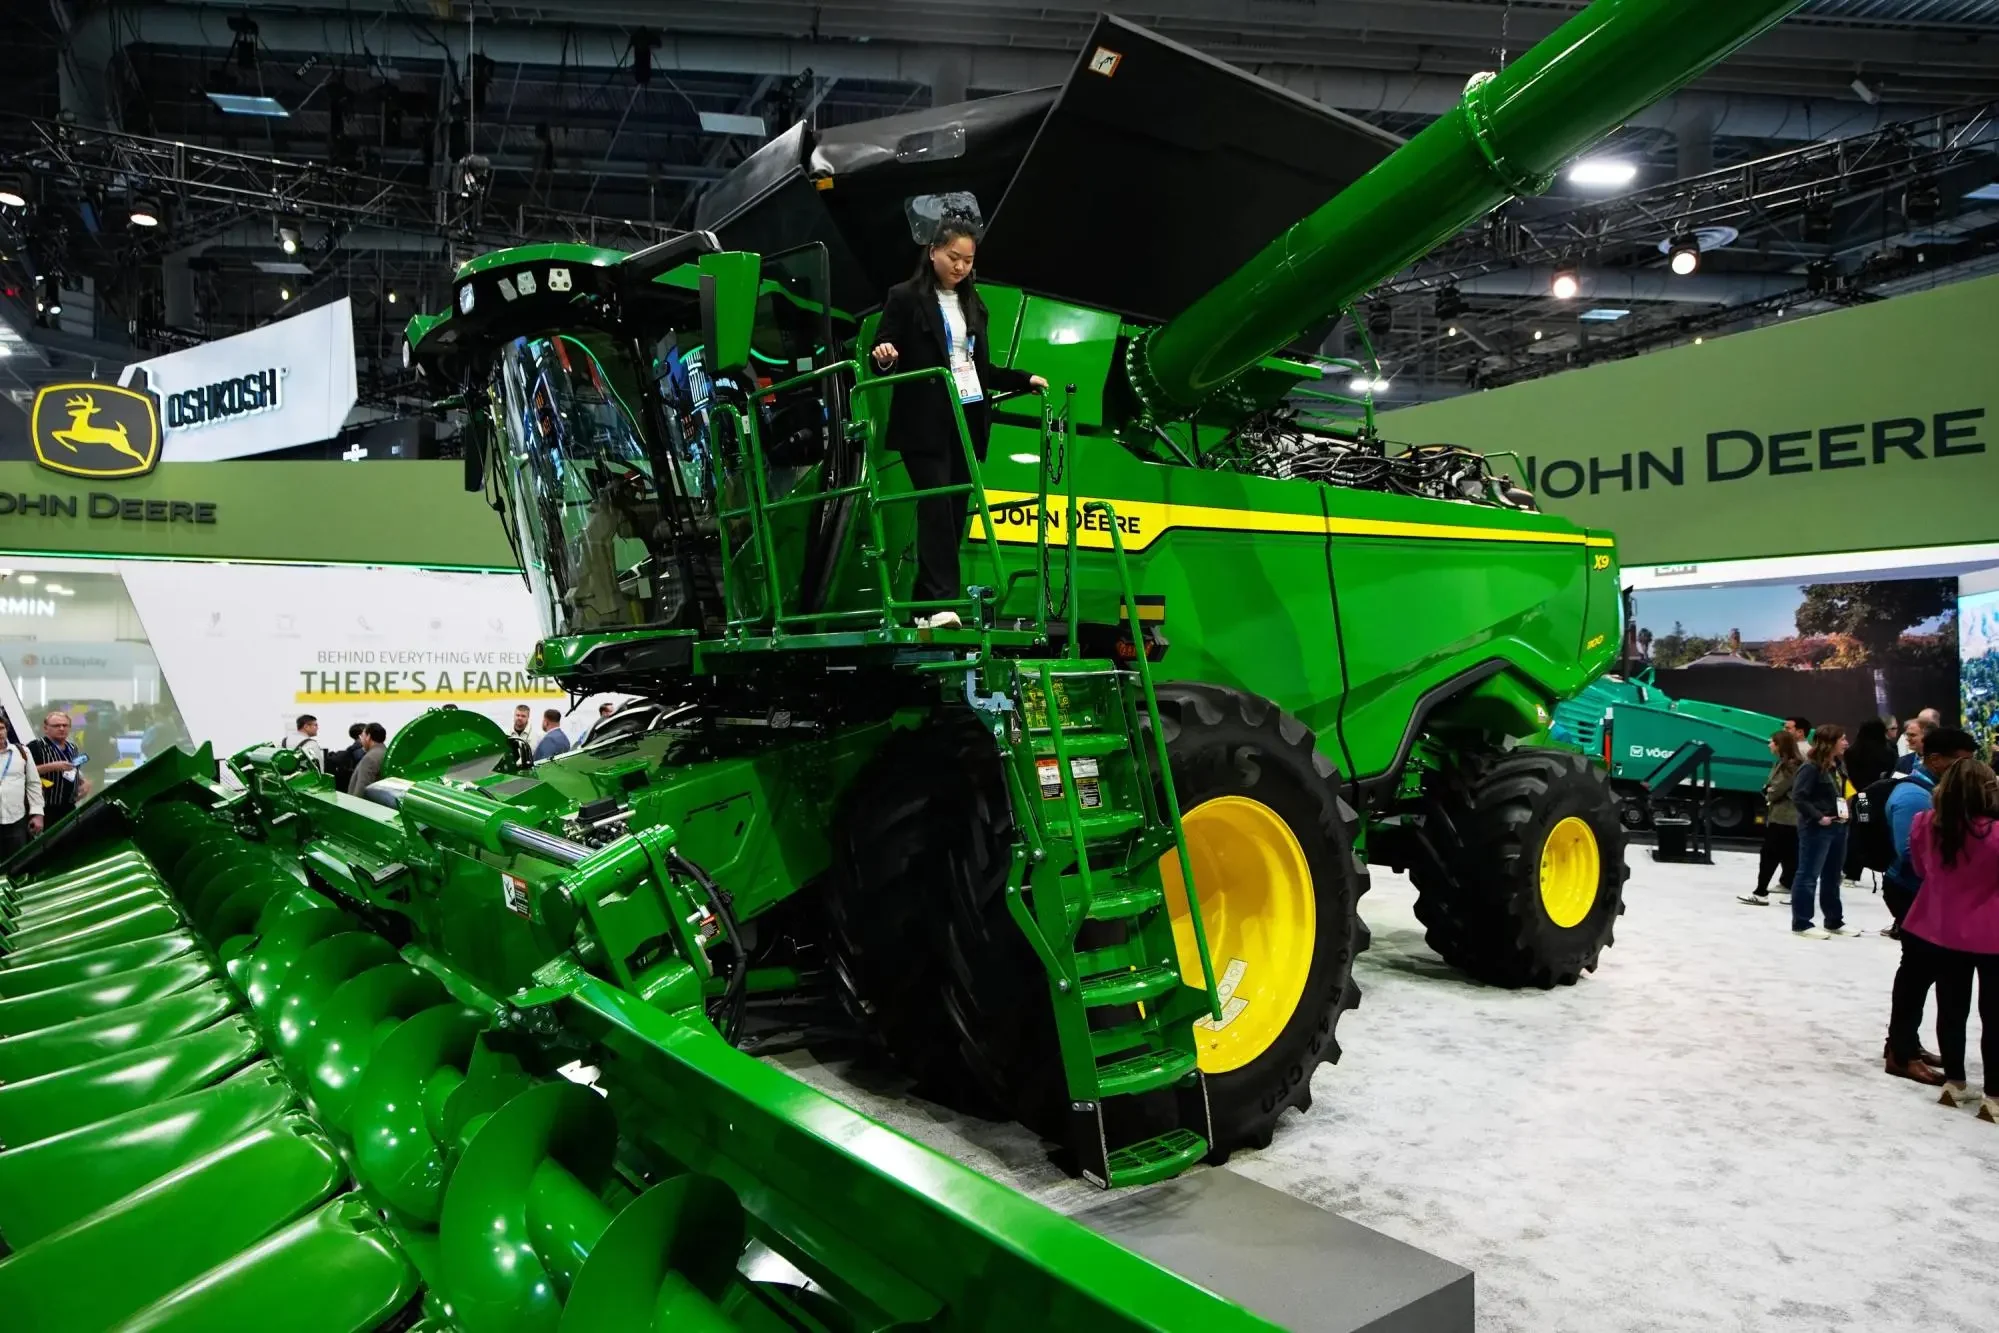
Las leyes de derecho a la reparación se extienden por Estados Unidos, y esta semana el movimiento sumó victorias notables en el corazón agrícola: los agricultores de Virginia e Iowa ganaron el derecho a reparar su propia maquinaria, según columnas del Daily Press y The Gazette. Las victorias llegan tras un acuerdo con Deere & Company, aunque los defensores advierten de una trampa: los términos del acuerdo podrían no resolver del todo las cuestiones de acceso al software y a los datos de diagnóstico, centrales para reparar las máquinas modernas.
El movimiento ha crecido mucho más allá de la agricultura. Los legisladores de Maine volvieron a presentar un proyecto de ley de derecho a la reparación para la electrónica, y Rhode Island debate medidas similares. La Federación Nacional de Empresas Independientes se ha sumado a la conversación, con su director en Florida discutiendo el asunto en un programa de radio estatal. Una publicación agrícola enmarcó los intereses prácticos sin rodeos: los cambios en favor del derecho a la reparación podrían reducir el tiempo de inactividad de la maquinaria agrícola.
Para el mercado de reposición industrial, las implicaciones son significativas. El equipo que puede repararse localmente tiende a permanecer en servicio más tiempo, y una vida útil más larga suele traducirse en demanda constante de componentes de recambio — rodamientos, juntas, mangueras, filtros, piezas hidráulicas — al mismo tiempo que modera la demanda de máquinas nuevas completas. El acceso al software es el siguiente campo de batalla; sin datos de diagnóstico, los talleres independientes, los distribuidores y los equipos de mantenimiento de flotas no pueden dar servicio completo a la maquinaria moderna.
La revisión del USMCA y las acciones de la Sección 232 redibujan el mapa comercial
La política comercial dominó la semana en Norteamérica. La revisión 2026 del USMCA se intensifica: los fabricantes de automóviles de Detroit advirtieron de que los cambios al acuerdo podrían añadir miles de millones de dólares en costes, mientras los grupos agrícolas afirman que miles de millones en exportaciones agrícolas dependen del resultado. Mexico Business News informó de que Canadá afronta nueva presión arancelaria incluso mientras México consolida su posición dentro del acuerdo. DHL ha señalado la revisión como un asunto crítico para los expedidores, dada la profunda integración de las cadenas de suministro automotrices e industriales de Norteamérica.
Washington amplió además su autoridad arancelaria de la Sección 232 a nuevos sectores. Los nuevos aranceles sobre sistemas de aeronaves no tripuladas y componentes provocaron una respuesta formal de AUVSI, el grupo comercial de la industria UAS. Medidas separadas de la Sección 232 sobre polisilicio y derivados podrían influir en los planes de expansión de la fabricación de semiconductores y energía solar en EE. UU., y el fabricante solar estadounidense First Solar aplaudió públicamente la acción.
El entorno arancelario también crea complejidad menos visible. Washington ha acusado a más de 40 países — entre ellos varios aliados de EE. UU. — de ayudar a China a evadir los aranceles estadounidenses enrutando exportaciones a través de terceros países, y la UE ha respondido a la renovada presión. La convergencia de tipos arancelarios también erosiona la ventaja de coste de sacar las cadenas de suministro de China, debilitando parte de los incentivos de relocalización, según el Washington Examiner.
Para los distribuidores y compradores industriales, el mensaje es tratar el cumplimiento del país de origen como una tarea dinámica y no como una revisión anual. Los cambios de reglas del USMCA podrían mover decisiones de abastecimiento dentro de Norteamérica, mientras las acciones de la Sección 232 afectan desde componentes de UAS hasta materia prima de polisilicio para la electrónica.
El dólar, en mínimo de nueve semanas, con datos industriales asiáticos contradictorios

El índice del dólar estadounidense cayó esta semana a un mínimo de nueve semanas, rompiendo niveles clave de soporte cuando unos datos económicos más débiles de lo esperado redujeron las expectativas de nuevas subidas de tipos de la Reserva Federal. El índice del dólar rompió por debajo de la zona de ruptura de 99.32, según Investing.com, y Action Forex informó de que los soportes clave habían cedido. El dólar más débil ha impulsado el oro y contribuido a un máximo histórico de las divisas de los mercados emergentes a medida que los flujos de capital globales se desplazan hacia economías de mayor rendimiento.
Los movimientos de divisas tienen implicaciones prácticas para el comercio industrial. Un dólar más débil hace las exportaciones fabricadas en EE. UU. más competitivas en precio, pero encarece en dólares los componentes y materias primas importados. En China, el Banco Popular de China fijó el tipo de referencia USD/CNY en 6.7873 el lunes — solo marginalmente más firme que el fixing anterior de 6.7878, pero muy por encima del 6.7382 que había estimado el mercado. La señal es que los responsables de política se muestran cómodos con un yuan más débil, un factor que mantiene las exportaciones chinas competitivas en precio en los mercados globales.
Los datos de producción asiática fueron mixtos. La producción industrial de China en julio se desaceleró más de lo previsto, sumando dudas sobre las perspectivas de demanda del país. Japón aportó un dato más sólido: la producción industrial de junio, definitiva, se situó en un 1,9 % mensual, superando la previsión de consenso del 1,3 %. Las cifras de producción industrial de EE. UU. de julio se publicarán esta semana y ofrecerán la próxima lectura del impulso manufacturero norteamericano.
La fabricación aditiva alcanza escala industrial mientras se extienden las fábricas inteligentes
BMW Group ha llevado la fabricación aditiva a escala industrial, según Metrology and Quality News — una señal de que la impresión 3D ha pasado del prototipado a aplicaciones de grado producción en el sector automotriz. Las implicaciones para repuestos y utillajes son significativas: los componentes fabricados de forma aditiva pueden producirse bajo demanda, reduciendo la necesidad de inventario físico y permitiendo geometrías que no pueden fundirse ni mecanizarse.
El impulso de la tecnología de fabricación se percibe en todas las regiones. LG Electronics abrió una nueva fábrica inteligente en Paraná, Brasil — su segundo centro de producción en el país — para reforzar la resiliencia de la cadena de suministro regional. La instalación ilustra la tendencia general hacia una fabricación más regionalizada, con implicaciones para los proveedores de componentes que atienden los mercados latinoamericanos. Al mismo tiempo, Hitachi Energy anunció una inversión de 300 millones de dólares en China para ampliar la capacidad de fabricación de infraestructura de red crítica, un recordatorio de que la producción china sigue siendo central en las cadenas de suministro globales de transformadores, aparatos de conmutación y equipos de alta tensión, incluso mientras las empresas persiguen la diversificación regional.
El ángulo energético conecta directamente con el auge de los centros de datos. Medio billón de dólares en inversión en infraestructura de IA está tensando las redes eléctricas locales de EE. UU., y los analistas se fijan cada vez más en si la capacidad de transformadores y componentes de red puede seguir el ritmo. Los inversores empiezan a desplazar su atención del gasto en infraestructura a la monetización, pero la construcción física — y los componentes que requiere — continuará durante años.
Los mercados emergentes compiten por la próxima ola de manufactura
El Corredor Económico Oriental de Tailandia encabezó una clasificación de los centros manufactureros del Sudeste Asiático, según Borneo Bulletin, mientras las multinacionales siguen diversificando la producción por la región. El EEC compite directamente con Vietnam, Indonesia y Malasia por inversiones en electrónica, automoción y manufactura avanzada, y su primer puesto indica que la preparación de infraestructura y el apoyo político son factores cada vez más decisivos.
Las ambiciones manufactureras de India siguieron siendo un tema central en la cobertura regional. Los ejecutivos del sector acogieron con agrado el enfoque del gobierno en la manufactura tras el discurso del primer ministro en el Día de la Independencia, mientras los analistas debaten si la industria india puede cerrar el déficit comercial del país mediante el crecimiento de la producción. La formación de ingenieros es una preocupación recurrente: una columna de I-Connect007 argumentó que el futuro manufacturero de India depende de ingenieros que comprendan los sistemas de producción de clase mundial, no solo el diseño teórico.
En Sudáfrica, los planes de gasto en infraestructura se presentan como posibles motores de habilidades y empleo, con representantes del sector de la construcción pidiendo programas de obra pública para reactivar la demanda. En África occidental, la infraestructura energética es el foco: los expertos sostienen que un mercado energético regional podría desbloquear 3 billones de dólares en riqueza para 2035, aunque el progreso depende de la coordinación regulatoria y la inversión transfronteriza. Para los proveedores de componentes, estos mercados emergentes representan tanto oportunidades de crecimiento como nuevas presiones competitivas — cada uno exige distribución local, soporte técnico y servicio de posventa, al tiempo que introduce nuevos proveedores en el mercado global.
Fuentes clave de esta semana
- Forbes – Excavadoras al encuentro de la IA: Gravis capta 200 millones de dólares de SoftBank para dotar de inteligencia a la maquinaria de construcción
- Business Insider via NewsBreak – Primero llegaron los coches autónomos. Ahora, veteranos de Waymo construyen maquinaria de construcción autónoma
- International Mining – EACON Mining firma un acuerdo de cooperación en el extranjero con el gigante de la maquinaria minera XCMG
- Journal of Commerce – La congestión portuaria es ya una parte estructural de las cadenas de suministro globales: CEO de Maersk
- Lloyd’s List – La congestión portuaria se traga 1,7 millones de TEU en un cambio estructural de tarifas
- WWD – Las tarifas de flete Asia-costa este de EE. UU. marcan máximo de 2026. ¿Puede continuar el repunte?
- Arab News – Por qué los ataques hutíes a Mokha elevan los riesgos para la navegación en el mar Rojo
- Bloomberg – El beneficio de BHP salta con precios más altos del cobre y una producción récord de mineral de hierro
- Mining.com – American Rare Earths y Novex impulsarán la producción estadounidense de imanes
- BNamericas – La inversión minera de Perú rebota a 3.300 millones de dólares y espera reformas
- The Guardian – «Conservemos lo que nos pertenece»: cómo se expanden las leyes de derecho a la reparación por EE. UU.
- Civic Media – El acuerdo con Deere es una victoria del derecho a la reparación. Pero los defensores avisan: hay una trampa
- Mexico Business News – Canadá afronta nuevos aranceles; México consolida su ventaja en el USMCA
- Troutman Pepper Locke – Autorizados los aranceles: qué significan para la industria UAS los nuevos aranceles de la Sección 232 a los drones
- Investing.com – La producción industrial de China se desacelera más de lo previsto en julio
- Metrology and Quality News – BMW Group lleva la fabricación aditiva a escala industrial
- Hitachi Energy – Hitachi Energy invierte 300 millones de dólares en China para reforzar la capacidad global de fabricación de infraestructura de red crítica
- Borneo Bulletin – El EEC de Tailandia encabeza la clasificación de centros manufactureros del Sudeste Asiático