Executive Summary
La producción industrial de EE. UU. creció más de lo previsto en septiembre, con la producción manufacturera repuntando por semiconductores y suministros, una señal de que la inversión de capital, y no la demanda de consumo, sostiene el actual ciclo industrial. En torno a este dato central, el briefing de esta semana recoge cinco cambios conectados: un repunte del 3% en las tarifas mundiales de contenedores tras 13 semanas de caídas, con las rutas Asia–Europa al frente y una fiabilidad de horarios todavía débil; unas negociaciones comerciales entre EE. UU. y México que se estancan a medida que se acerca la revisión del USMCA; una división creciente en la UE sobre el alcance del CBAM; un impulso de pedidos de equipos pesados en China y la India junto con la consolidación de concesionarios en Norteamérica; y una historia de suministro de tierras raras que pasa de la retórica política a calendarios de proyectos en Malaui, EE. UU. y Australia. Para compradores e ingenieros de componentes, el hilo común es el riesgo de planificación: los costes del flete están cambiando, las normas comerciales están en revisión, y los materiales y las fuentes de energía que sustentan la automatización y la electrificación se están reasignando a nivel de proyecto y no se anuncian a nivel estratégico.
La producción de EE. UU. repunta, pero la composición importa más que el titular

La producción industrial de EE. UU. subió un 0.7% mensual en septiembre, por encima de lo previsto por el consenso, con agosto revisado al alza y una producción un 2.2% superior interanual, según datos de la Reserva Federal recogidos por CNBC, Seeking Alpha y Bloomberg Tax. La producción manufacturera repuntó tras retroceder el mes anterior, y la cobertura del Spokane Spokesman-Review atribuyó gran parte del avance a semiconductores y suministros, lo que es coherente con un impulso ligado a la inversión de capital y no al consumo.
Esa distinción importa para el ecosistema de piezas industriales. La producción vinculada a semiconductores arrastra componentes de movimiento de precisión, equipos de vacío y manejo de fluidos, elementos de fijación compatibles con salas blancas y cerramientos especializados: una demanda relativamente insensible a los ciclos de consumo, pero muy sensible a los calendarios de construcción de fábricas de chips y a los plazos de entrega de equipos. En cambio, las ganancias vinculadas a suministros suelen reflejar reposición de inventarios y gasto en mantenimiento, lo que está más cerca del mercado de recambios y del MRO del negocio.
La lectura general es que la economía industrial estadounidense está siendo impulsada actualmente por canales de inversión —construcción de centros de datos, obras de red eléctrica, inversión de capital en relocalización (capex)—, mientras que los motores cíclicos tradicionales siguen siendo irregulares. El resumen del ciclo económico de Econbrowser señaló ventas minoristas casi planas junto al avance de la producción, y el indicador de recesión de Advisor Perspectives sigue considerando la producción industrial como uno de sus cuatro indicadores clave. Para los compradores, la implicación práctica es que los plazos de entrega de componentes ligados a la inversión podrían mantenerse firmes aunque las categorías de consumo se debiliten.
Las tarifas de contenedores repuntan tras una larga caída, pero la fiabilidad no se ha recuperado

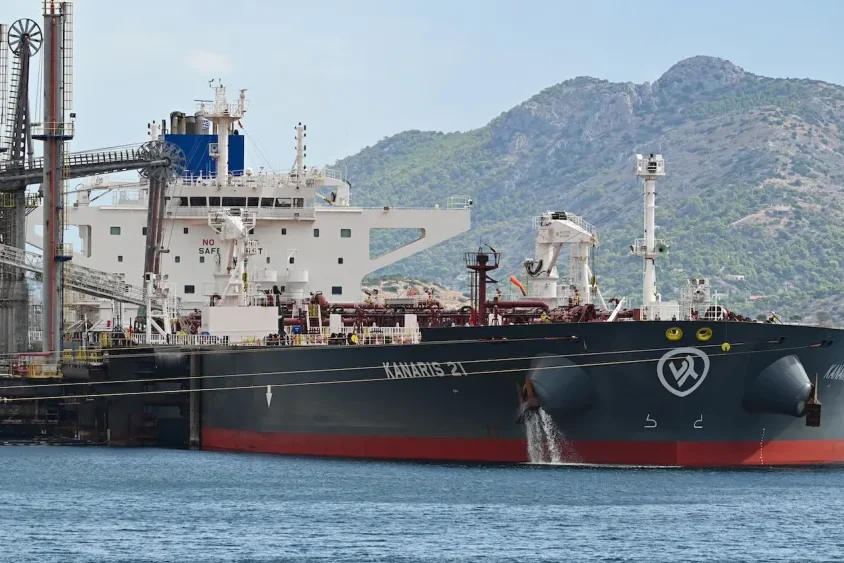
El World Container Index de Drewry subió un 3% hasta $4,485 por contenedor de 40 pies, poniendo fin a un descenso de 13 semanas, con las tarifas Asia–Europa en repunte, según IndexBox e InteriorDaily. Daily Cargo News informó de que las tarifas de flete Asia–Europa suben a medida que crecen los retrasos en el transporte marítimo, y Hellenic Shipping News destacó el doble problema de la menor puntualidad de los horarios de las navieras y la creciente congestión portuaria.
Es un patrón conocido con un contexto inusual. Los aumentos de tarifas suelen seguir a subidas de la demanda; este parece ser, al menos en parte, un problema de fiabilidad. Cuando baja la puntualidad de los horarios, los cargadores mantienen más stock de seguridad, la capacidad efectiva se reduce y las tarifas suben incluso sin un repunte de la demanda. La actualización marítima de Freightos, citada por el American Journal of Transportation, señaló como factores agravantes la escalada del conflicto en Oriente Medio, la congestión portuaria y las tendencias de volumen. Por otro lado, WWD informó de que la relajación de las sanciones a los buques de la llamada flota fantasma ofrecería poco alivio al transporte de contenedores, lo que sugiere que el entorno de tarifas viene determinado por factores estructurales y no por una sola palanca política.
El panorama de capacidad juega en sentido contrario. Riviera Maritime Media se preguntó si las tarifas de flete de contenedores podrían caer en picado a medida que se dispara la nueva capacidad de flota, un recordatorio de que el repunte actual se apoya en una cartera de pedidos de buques muy grande. Czapp señaló una fuerte demanda transpacífica mientras las tarifas en Europa caían, lo que subraya lo regional que es el panorama.
Para los cargadores industriales, la conclusión es tratar el repunte de tarifas como una señal sobre la fiabilidad, no solo sobre el precio. Los componentes con largos tiempos de tránsito marítimo —fundiciones, forjados, rodamientos grandes, carcasas fabricadas— son los más expuestos cuando empeora la puntualidad de los horarios, porque las decisiones sobre stock de seguridad se toman semanas antes de que la interrupción se refleje en las tarifas.
El USMCA bajo presión mientras se estancan las negociaciones entre EE. UU. y México

Las negociaciones comerciales entre Estados Unidos y México han llegado a un punto muerto tras meses de conversaciones destinadas a reducir los aranceles a importaciones críticas, según WWD, que señaló que el estancamiento llegó tras el fracaso de las conversaciones entre EE. UU. y Canadá y puso en duda el futuro del USMCA. RFD-TV describió el episodio como una repetición de la disputa con Canadá a medida que se aproxima la revisión del USMCA.
El momento es significativo. Las cadenas de suministro manufacturero norteamericanas —en especial las de automoción, electrodomésticos y maquinaria no de carretera— se reconstruyeron durante tres décadas sobre la premisa de normas transfronterizas previsibles. Una revisión estancada no cambia de inmediato los calendarios arancelarios, pero sí altera el comportamiento de inversión: las empresas posponen decisiones de capacidad, mantienen abiertas opciones de doble suministro y valoran la flexibilidad como un activo.
Dos datos contrapuestos de esta semana ilustran lo que está en juego. AXN Automotive Systems, parte de Randoncorp, obtuvo la certificación USMCA para ejes fabricados en Louisville, Kentucky, un caso de fabricante que usa las reglas del acuerdo para anclar la producción en EE. UU. Mientras tanto, un artículo de opinión en Jackson Sun sostenía que los fabricantes estadounidenses necesitan el USMCA para seguir creciendo. Ambos apuntan en la misma dirección: el valor del acuerdo está en su previsibilidad, y esa previsibilidad está ahora en duda.
Para los compradores de componentes, la exposición práctica está en la documentación de origen y en el coste de mantener rutas de suministro conformes frente a las no conformes. Cuando el marco está en revisión, la carga administrativa de acreditar el origen aumenta incluso antes de que cambie cualquier partida arancelaria.
Las instituciones de la UE divididas sobre el alcance del CBAM

Las instituciones de la UE están divididas sobre hasta dónde ampliar el Mecanismo de Ajuste en Frontera por Carbono, según S&P Global. El CBAM, que impone un coste de carbono a las importaciones de bienes intensivos en carbono, es uno de los cambios regulatorios de mayor alcance para las cadenas de suministro industriales, porque valora las emisiones incorporadas en la frontera y no en la puerta de fábrica.
Una división entre instituciones no es inusual en el proceso legislativo de la UE, pero la dirección de la discrepancia importa a los fabricantes. Un alcance más amplio incluye más categorías de producto y más insumos de nivel inferior en las obligaciones de información y pago; un alcance más reducido retrasa los costes de cumplimiento, pero mantiene la incertidumbre durante más tiempo. En cualquier caso, la infraestructura de información —datos de emisiones de los proveedores, verificados por terceros— se convierte en un requisito de compras y deja de ser un mero detalle de sostenibilidad.
Para los compradores de componentes, el efecto a corto plazo es documental. Los proveedores que no puedan aportar datos creíbles de emisiones incorporadas serán más difíciles de utilizar en cadenas de suministro destinadas a la UE, independientemente del precio. Eso favorece a los proveedores con sistemas de medición maduros y perjudica a los productores más pequeños que no han invertido en seguimiento. La misma dinámica se observa en áreas regulatorias afines: un estudio de Enhesa, recogido por PRNewswire, reveló que los equipos de cumplimiento que omiten la verificación de los resultados de la IA reciben multas casi tres veces más a menudo, un recordatorio de que la complejidad regulatoria está llevando la verificación más profundamente a las relaciones con los proveedores.
Impulso de pedidos de equipos en China e India, consolidación en Norteamérica

Epiroc obtuvo grandes pedidos de equipos mineros para minas de oro en China y, por separado, en la India, según Global Mining Review. Los dos pedidos, anunciados con un día de diferencia, apuntan a un gasto de capital sostenido en minería en toda Asia, una categoría que arrastra consumibles de perforación, componentes hidráulicos, piezas de desgaste y capacidad de servicio posventa.
La señal de demanda se refuerza con datos estructurales. Construction Briefing informó de que las excavadoras representan aproximadamente la mitad de las ventas mundiales de equipos de construcción, una concentración que condiciona la organización de la base de suministro de componentes: bombas hidráulicas, válvulas, cilindros y piezas de tren de rodaje para excavadoras constituyen el mayor mercado abordable del sector.
En Norteamérica, la capa de distribución se está consolidando. Caterpillar adquirió la red de concesionarios Fabick Cat, según Powersports Business, un movimiento que traslada a un grupo de concesionarios independiente de larga trayectoria a propiedad directa. La consolidación de concesionarios cambia la interfaz de compras para los proveedores de componentes: menos entidades compradoras, pero más grandes, con estándares más centralizados y, por lo general, más capacidad de negociación en precios y condiciones.
En otros ámbitos del ecosistema de equipos, HFI Rentals lanzó un negocio de alquiler de equipos de construcción (Equipment Finance News), y Auto Finance News informó de que el leasing de vehículos de ocio motorizados complementa la financiación tradicional a medida que suben los valores residuales. Ambas noticias apuntan a la misma tendencia de fondo: el acceso a los equipos se está financiarizando, lo que alarga la vida útil de los activos y aumenta la importancia de la disponibilidad de piezas y de la facilidad de mantenimiento durante todo el plazo de alquiler o leasing.
Las tierras raras pasan de la retórica a los calendarios de proyectos

La diversificación del suministro de tierras raras está pasando de la ambición política a hitos concretos de proyectos. Lindian Resources afirmó que su proyecto de tierras raras Kangankunde, en Malaui, avanza hacia la primera producción en diciembre, según PRNewswire. En Estados Unidos, KSNT informó de dudas sobre si una planta de extracción de tierras raras podría instalarse en Topeka, Kansas.
El contexto estratégico está bien documentado. IEEE Spectrum analizó cómo las arenas minerales pesadas están reescribiendo silenciosamente las cadenas de suministro de tierras raras, y Foreign Policy se centró en la monacita, un mineral radiactivo que los gobiernos occidentales se apresuran a asegurar, con la cuestión abierta de si pueden procesarlo de forma segura y rentable. El reportaje aparte de IEEE Spectrum sobre el monopolio de la monacita en Baotou describió el legado medioambiental de la principal base de procesamiento de China, precisamente la limitación que la nueva capacidad occidental debe evitar repetir.
Para los compradores de componentes industriales, las tierras raras importan menos como insumo directo y más como una limitación para los motores, sensores e imanes incorporados en la automatización, la robótica y los equipos electrificados. Cuando el suministro de imanes es incierto, los diseños de motor cambian: hacia alternativas de ferrita, topologías distintas o material magnético sobredimensionado como cobertura. Esos cambios de diseño se trasladan a carcasas, ejes, rodamientos e interfaces de montaje.
La historia del aluminio avanza en paralelo. Alcoa superó las previsiones de beneficios del tercer trimestre y avanzó en la adquisición planificada de activos de South32, mientras que las acciones de Century Aluminum subieron por la escasez de inventarios globales, según Ibtimes.com.au. El general David Petraeus se unió al consejero delegado de Century para debatir sobre los riesgos para la seguridad nacional del suministro extranjero de aluminio primario, según PRNewswire, una señal de que los metales primarios se plantean cada vez más como una cuestión de seguridad y no como un simple producto básico.
La demanda de automatización choca con un cuello de botella energético de la IA

La demanda de automatización sigue ampliándose. IndexBox informó de que se prevé que el mercado de soportes de montaje para escáneres de seguridad crezca a una TCAC del 7–10% hasta 2035 gracias a la demanda de automatización, y que los sensores de temperatura infrarrojos se expandirán impulsados por el mantenimiento predictivo y el IoT industrial. MarketScale señaló que los ordenadores robustos crecen un 5.8% anual, más despacio que el IoT industrial que los rodea, una brecha que sugiere que la inteligencia está migrando hacia sensores y dispositivos de borde en lugar de hacia hardware robusto de propósito general.
En planta, Yamazaki Mazak y ABEJA desarrollan conjuntamente la implementación de IA física para máquinas herramienta (BigGo Finance), y unos investigadores informaron de robots de fábrica inteligentes que aprenden a esquivarse entre sí en tiempo real (Bioengineer.org). Hexagon y Track Forward aplican mantenimiento predictivo de ruedas en ferrocarril (Railway-News), un recordatorio de que la monitorización del estado se extiende desde los equipos de planta hasta el material rodante y otros activos de larga vida útil.
La limitación de todo esto es la energía. Gartner advirtió de que $3.5 billones de gasto en infraestructura de IA corren riesgo de deterioro contable a medida que el gasto supera a los ingresos, según TNW, y la caída de los bonos de CoreWeave planteó nuevas dudas sobre la financiación de la infraestructura de IA (Yahoo Finance, BusinessLine). Larry Fink, de BlackRock, advirtió de que una parada en la construcción de centros de datos de IA podría empujar a EE. UU. a una recesión (Decrypt). Un libro blanco de Digitimes señaló la eficiencia energética y la gestión de la energía como claves para la selección de emplazamientos de centros de datos, con el PUE (eficacia en el uso de energía) convirtiéndose en un criterio de ubicación.
La respuesta del equipamiento es visible. Hitachi Energy y Ansaldo Energia lanzaron una alianza estratégica para llevar tecnologías integradas de generación y red eléctrica que atiendan una demanda eléctrica en fuerte aumento (PRNewswire). Para los proveedores de componentes, el hilo conductor es que los equipos de red y de energía —aparamenta, transformadores, barras colectoras, gestión térmica— están ganando una mayor participación en la mezcla de demanda industrial de la que tenían en una generación.
Cambios regionales: el impulso manufacturero de la India, la brecha laboral de México y la maquinaria exportadora de China

El desarrollo manufacturero de la India sigue atrayendo capital. Hyundai inauguró una fábrica inteligente en la India como parte de un compromiso de US$15.5 mil millones, según Manufacturing Digital, y Stellantis India prevé una inversión de ₹4,000 crore con 12 modelos de Jeep y Citroën para 2030 (BusinessLine). Logitech amplía su producción en la India con un nuevo socio (CRN Asia). Nouriel Roubini, citado por el Times of India, ve a la India como una gran historia de crecimiento gracias a la relajación de los aranceles estadounidenses, el friendshoring y las reformas, una visión que concuerda con los anuncios de inversión aunque el plazo sea largo.
México presenta la imagen especular: MEXICONOW informó de que el sector manufacturero mexicano se enfrenta a escasez de mano de obra, una limitación que afecta a la capacidad de nearshoring justo cuando se estancan las negociaciones comerciales entre EE. UU. y México. La combinación —fuerte intención de inversión, mercado laboral tenso y reglas comerciales inciertas— es una receta para la inflación salarial y calendarios de proyecto más largos.
El impulso exportador de China sigue remodelando la industria europea. RTE informó de que las marcas chinas de automóviles obligan a los fabricantes europeos a recortes de costes profundos, y ET Auto señaló que los fabricantes chinos amplían su producción en Europa antes de las propuestas normas de contenido local. Singapur, por su parte, posiciona a sus pymes de semiconductores para desempeñar papeles más importantes en las cadenas globales de suministro de chips, con foco en el encapsulado avanzado y la fotónica de silicio (Digitimes).
La divisa también forma parte de este panorama. El índice del dólar cedió desde un máximo de 18 meses tras datos de inflación elevados, mientras el presidente de la Fed, Warsh, se abstenía de adelantar su postura sobre octubre, según FXStreet y CNA. La rupia india subió un 1.9% en una semana hasta cerrar por debajo de 95 por dólar, su mayor avance semanal en siete meses, según el Times of India. Para importadores y exportadores de componentes industriales, un dólar más débil alivia los costes de insumos en moneda local, pero reduce la ventaja de precio de las exportaciones denominadas en dólares.
Qué significa para el ecosistema de piezas industriales

Tres supuestos de planificación parecen menos seguros esta semana que la pasada. Primero, que los costes del flete marítimo seguirían bajando: el descenso de 13 semanas ha terminado, y la fiabilidad —no la demanda— es el factor impulsor. Segundo, que las normas comerciales norteamericanas están asentadas: la revisión del USMCA es ahora una variable activa para las decisiones de abastecimiento transfronterizo. Tercero, que la diversificación de tierras raras es un argumento político: los calendarios de proyectos en Malaui y las decisiones de instalación en Kansas la convierten en una cuestión de planificación.
Bajo esos cambios, la mezcla de demanda se inclina hacia la inversión. La producción fabril de EE. UU. la sostienen los semiconductores y los suministros; los pedidos de equipos mineros llegan a China y la India; las alianzas en equipos de red y energía se forman en torno al crecimiento de la carga de los centros de datos. Esa mezcla favorece a los proveedores de componentes de movimiento de precisión, manejo de fluidos, gestión térmica y ruta de potencia, y también a los distribuidores con una amplia cobertura posventa, porque los equipos impulsados por la inversión siguen necesitando servicio durante una vida útil larga.
Los riesgos son igual de claros. La financiación de la infraestructura de IA está bajo escrutinio, y una desaceleración de la construcción eliminaría uno de los pilares de demanda más fuertes. Las negociaciones comerciales podrían resolverse o empeorar. La escasez de mano de obra en México y la presión de costes en Europa podrían alargar los calendarios de proyectos. Para los compradores e ingenieros de componentes, la postura razonable es acortar la distancia entre las decisiones de abastecimiento y los datos de fiabilidad que las respaldan, porque las noticias de esta semana tratan menos de una cifra concreta que de la rapidez con la que están cambiando los supuestos que la rodean.
Fuentes
- CNBC – La producción industrial de septiembre supera las previsiones
- Bloomberg Tax News – La producción fabril de EE. UU. repunta por semiconductores y suministros
- Spokane Spokesman-Review – La producción fabril de EE. UU. repunta por semiconductores y suministros
- IndexBox – El WCI de Drewry sube un 3% hasta $4,485 mientras las tarifas de contenedores Asia-Europa repuntan
- Hellenic Shipping News – ¿Qué lecciones pueden extraerse de la menor puntualidad de las navieras y del aumento de la congestión portuaria?
- WWD – Las negociaciones con México se estancan tras el fracaso con Canadá y ponen en duda el futuro del USMCA
- RFD-TV – ¿Déjà vu? Las negociaciones comerciales EE. UU.–México se estancan por los aranceles, con ecos de la disputa con Canadá a medida que se acerca la revisión del USMCA
- S&P Global – Las instituciones de la UE divididas sobre el alcance de la ampliación del CBAM
- Global Mining Review – Epiroc gana un gran pedido de equipos mineros para minas de oro en China
- Global Mining Review – Epiroc gana un gran pedido de equipos mineros en la India
- Construction Briefing – Las excavadoras acaparan la mitad de las ventas mundiales de equipos de construcción
- Powersports Business – Caterpillar adquiere la red de concesionarios Fabick Cat
- PRNewswire – El proyecto de tierras raras Kangankunde de Lindian Resources avanza hacia la primera producción en diciembre
- IEEE Spectrum – Tras el monopolio de monacita de China
- Foreign Policy – El mineral radiactivo que podría romper el control de China sobre las tierras raras
- TNW – Gartner advierte de que $3.5 billones en gasto en infraestructura de IA corren riesgo de deterioro contable
- PRNewswire – Hitachi Energy y Ansaldo Energia lanzan una alianza estratégica para ofrecer soluciones eléctricas integradas que atiendan una demanda en fuerte aumento
- Manufacturing Digital – Hyundai apuesta US$15.5 mil millones por la India con la apertura de una fábrica inteligente
- MEXICONOW – El sector manufacturero de México se enfrenta a escasez de mano de obra