Executive Summary
La escalada de la disputa comercial entre EE. UU. y Canadá, ya con fecha de represalias fijada para el 8 de septiembre, está forzando un reinicio a fondo de las cadenas de suministro industriales norteamericanas, con el equipo agrícola, el acero y la electrónica en el punto de mira. Al mismo tiempo, las redes logísticas mundiales sufren tensiones por un salto semanal del 4 % en las tarifas de contenedores, las persistentes perturbaciones en el mar Rojo y una congestión portuaria récord en Asia. La información de esta semana también destaca un giro decisivo hacia la electrificación en la maquinaria minera pesada, un nuevo impulso del movimiento por el derecho a la reparación de maquinaria todoterreno y una brecha creciente entre la inversión en infraestructura de IA y la demanda industrial a corto plazo.
Guerra comercial norteamericana: el plazo de represalias del 8 de septiembre
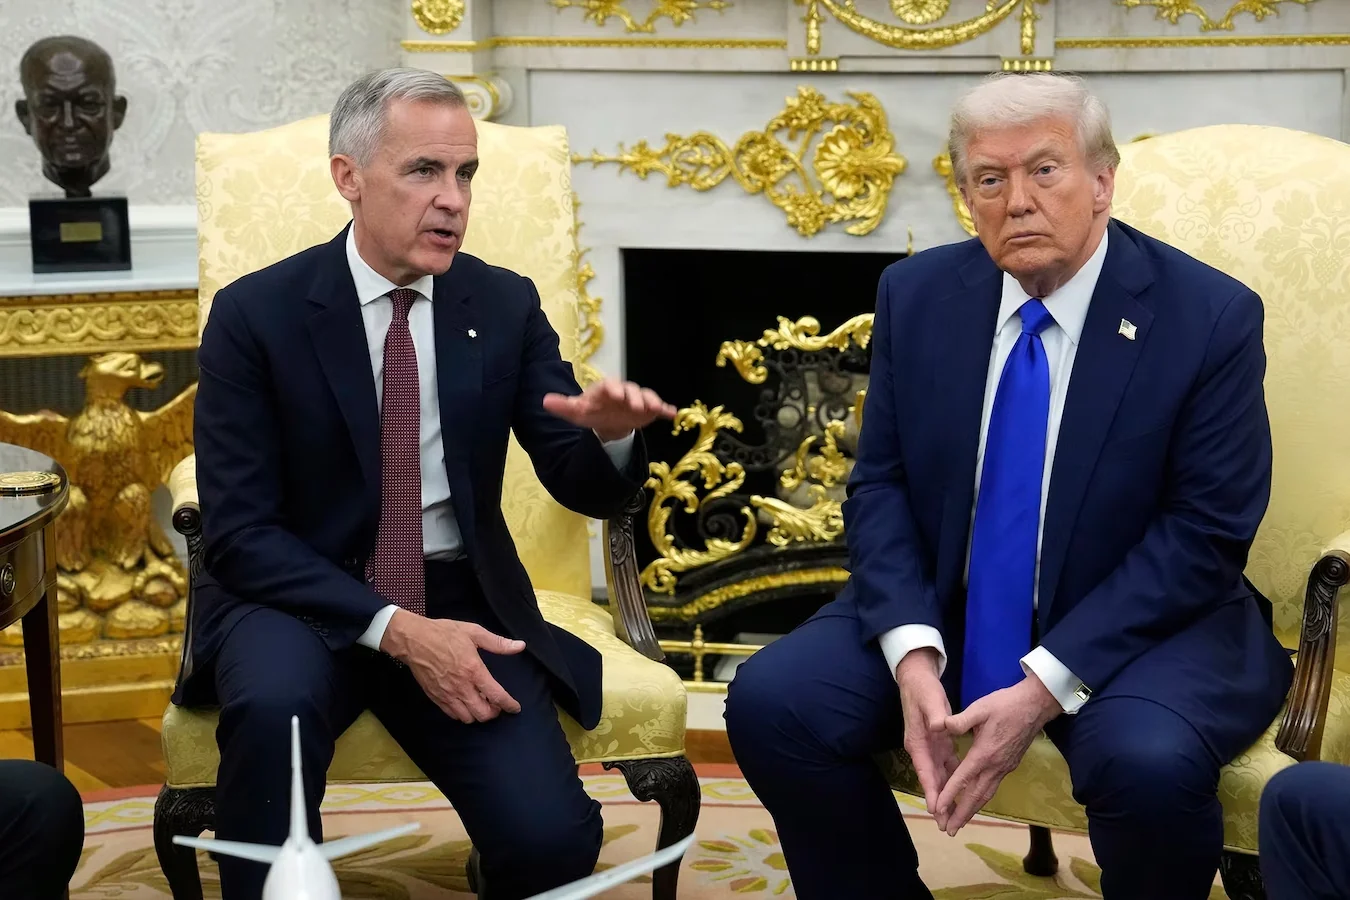
La relación comercial entre Estados Unidos y Canadá se ha deteriorado con rapidez. Tras la imposición por Washington de aranceles del 50 % a productos canadienses por valor de casi 20.000 millones de dólares, el primer ministro Mark Carney anunció que Canadá aplicará aranceles de represalia dólar a dólar a partir del 8 de septiembre. La respuesta canadiense apunta explícitamente al acero, los lácteos, los electrodomésticos, la maquinaria agrícola, la pulpa y el papel, y la electrónica: sectores que forman la columna vertebral de las cadenas de suministro industriales transfronterizas.
Para los compradores de componentes y los fabricantes, la inclusión de la maquinaria agrícola es especialmente significativa. El sector depende de redes de producción norteamericanas integradas, con componentes que cruzan la frontera varias veces antes del ensamblaje final. Un arancel del 50 % sobre productos terminados, seguido de represalias sobre la misma categoría, duplica en la práctica la fricción de costes para cualquier fabricante con instalaciones a ambos lados de la frontera. El fracaso de las negociaciones de última hora en Washington el viernes ha desvanecido las esperanzas de una resolución rápida, y la alusión del presidente Trump al USMCA como irrelevante («no me importa el USMCA») apunta a un periodo prolongado de incertidumbre.
Las implicaciones más amplias alcanzan también la narrativa del reshoring. Mientras algunos analistas sostienen que las acciones industriales de EE. UU. podrían beneficiarse de un traslado permanente de la producción de vuelta al otro lado de la frontera, la realidad inmediata para los ingenieros y equipos de compras es de volatilidad de costes e incertidumbre de proveedores. La estructura arancelaria penaliza ahora la propia integración transfronteriza que ha definido al sector durante décadas, forzando una revisión de las estrategias de abastecimiento para todo, desde racores hidráulicos hasta módulos de control electrónico.
Fletes y logística: las tarifas se disparan cuando la congestión y la geopolítica chocan
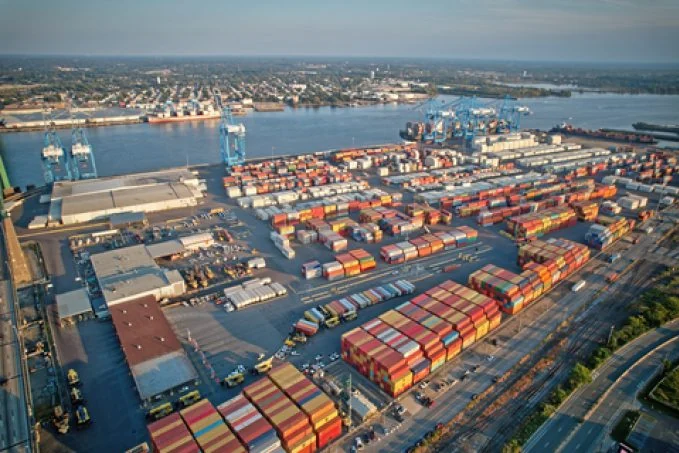
El transporte marítimo de contenedores global atraviesa un nuevo episodio de presión sobre los precios. El Drewry World Container Index subió un 4 % hasta 4.526 dólares por FEU, con las rutas transpacíficas encabezando el repunte a medida que las navieras recortan capacidad. No se trata de una subida impulsada por la demanda, sino de un estrangulamiento del lado de la oferta. La congestión portuaria global mantiene fuera del mercado una capacidad estimada de 1,7 millones de TEU, con nuevos focos en Singapur, Turquía y Bombay, mientras los puertos chinos lidian con las secuelas del tifón Dolphin.
La situación del mar Rojo sigue siendo un factor crítico. Las amenazas de misiles y drones hutíes continúan perturbando el transporte marítimo, y el reciente cierre del puerto de Moca pone a prueba la capacidad de Yemen de asegurar su costa. La valoración de Kuehne+Nagel de que la congestión portuaria y los riesgos del mar Rojo mantienen el tráfico de contenedores bajo presión coincide con la previsión de T3ex de que los fletes seguirán elevados al menos hasta septiembre. Para los compradores industriales, esto se traduce en plazos de entrega más largos para los componentes importados y mayores costes de aterrizaje, en particular para la mercancía que viaja de Asia a Norteamérica y Europa.
En un desarrollo destacado, Corea del Sur está probando la ruta marítima del ártico como alternativa a las rutas tradicionales, un movimiento que con el tiempo podría ofrecer un enlace más rápido, aunque geopolíticamente complejo, entre Asia y Europa. Mientras tanto, el nuevo enlace ferroviario Tánger-Casablanca de Maersk en Marruecos ofrece una solución regional a la congestión portuaria, señal de que los operadores logísticos buscan activamente alternativas multimodales para aliviar los cuellos de botella.
Electrificación minera: el coloso eléctrico de 350 toneladas con batería
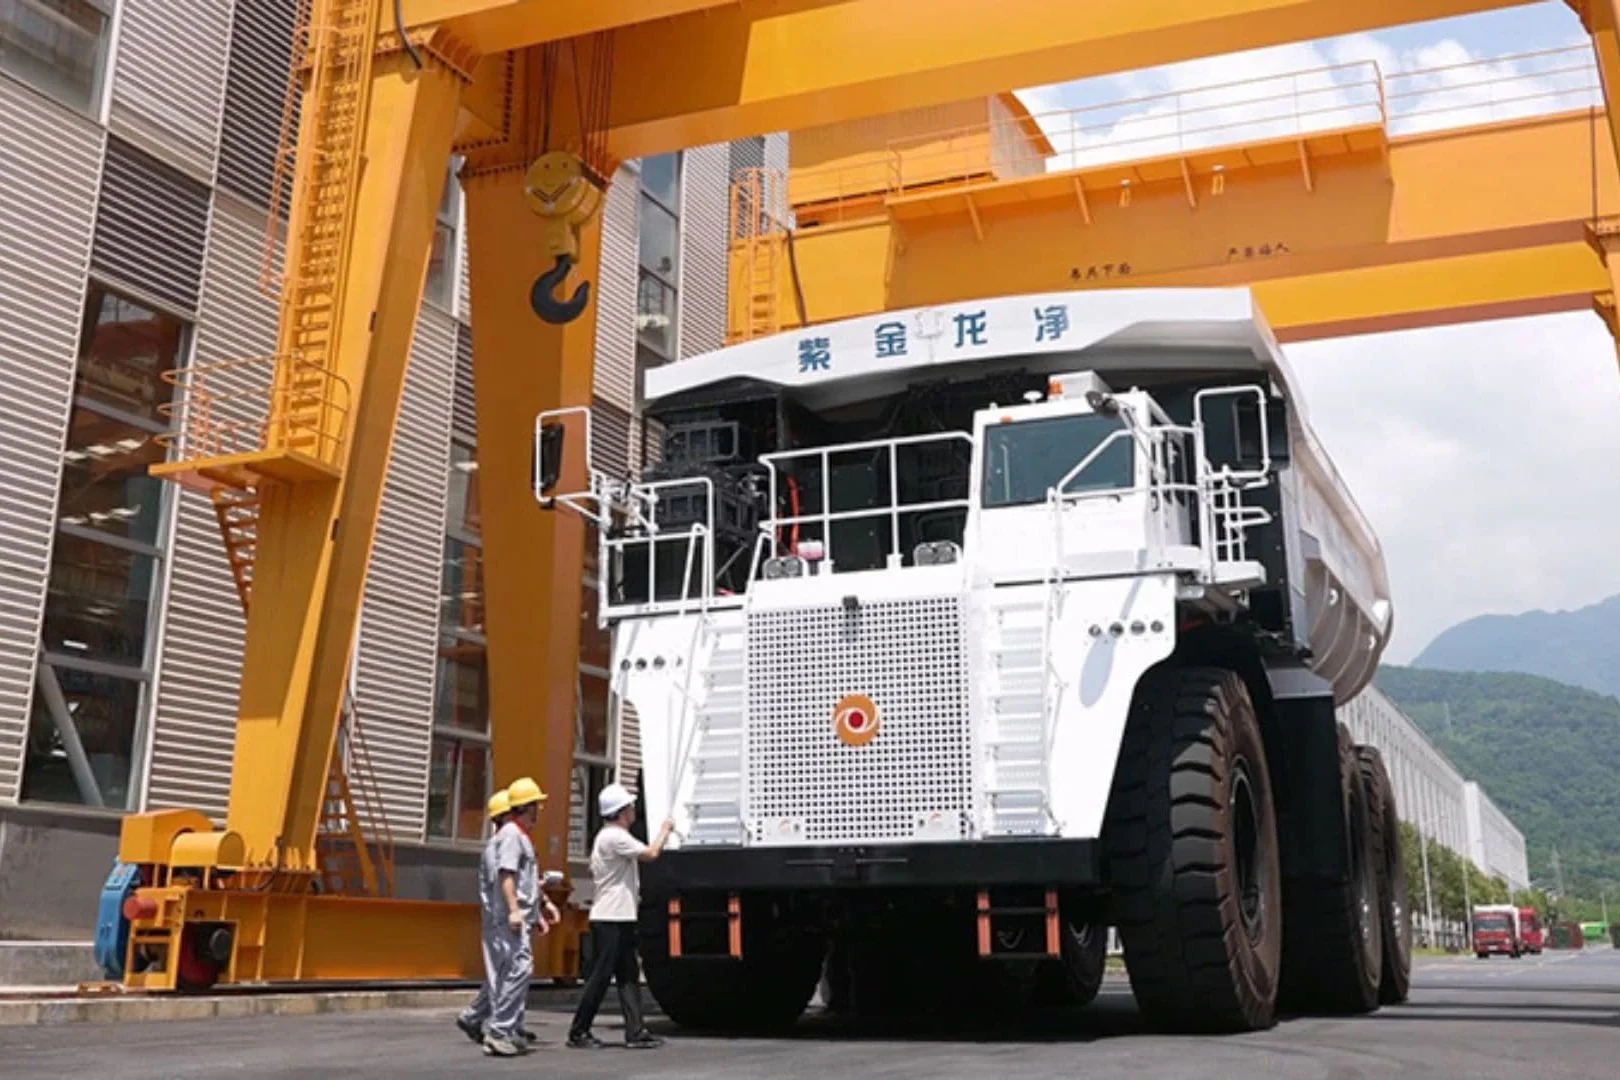
El sector minero asiste a un salto cualitativo en la electrificación de equipos. Zijin Longking ha lanzado el ZL230E, un camión minero eléctrico de 350 toneladas equipado con una enorme batería de 1.400 kWh, que asegura una carga del 10 al 90 % en solo 25 minutos. No se trata de una mejora incremental: representa una vía viable para eliminar el diésel del segmento de mayor emisión de la minería a cielo abierto.
Para los ingenieros y los equipos de mantenimiento, las implicaciones son profundas. La transición de transmisiones mecánicas a sistemas eléctricos de alta tensión exige nuevas competencias en los equipos de mantenimiento y una nueva cadena de suministro de componentes: desde cableado especializado y conectores hasta sistemas de gestión térmica y módulos de celdas de batería. La capacidad de carga rápida, si se materializa en la práctica, podría habilitar un funcionamiento casi continuo, alterando de raíz los turnos y los programas de mantenimiento.
Este desarrollo encaja con tendencias más amplias del sector. La certificación TRL4 lograda por Komatsu Sudáfrica como primer fabricante de equipos de minería a cielo abierto señala un enfoque formalizado de la madurez tecnológica en el sector. La combinación de estos factores indica que la minería está pasando de los proyectos piloto al despliegue a escala de soluciones de transporte eléctrico, creando nuevas oportunidades para los proveedores de componentes capaces de cumplir los exigentes requisitos de fiabilidad y seguridad de los sistemas de alta tensión.
Derecho a reparar: del monopolio del concesionario al propietario
El movimiento por el derecho a reparar gana una tracción legal y política significativa, con implicaciones directas para el sector de equipos todo terreno y agrícolas. Un nuevo acuerdo de la FTC con John Deere está dando a los agricultores y talleres independientes acceso a las herramientas de diagnóstico, un avance celebrado como una «victoria que llegaba tarde» para los productores rurales. Se complementa con un acuerdo de John Deere por 99 millones de dólares en fase de aprobación que formalizaría los términos de acceso al software, firmware y documentación.
El movimiento no se limita a la agricultura. El Congreso debate una ley más amplia de derecho a reparar para ampliar el acceso a la reparación de automóviles, y una red de talleres de Denver ha demandado a dos empresas tecnológicas por el cumplimiento de la legislación estatal. El consejo de Michigan Public de no temer la anulación de la garantía refleja un consenso jurídico creciente: la reparación independiente no invalida por sí misma las garantías.
Para distribuidores y proveedores de recambio, esto es un cambio estructural. La apertura de los datos y herramientas de diagnóstico rompe el monopolio del concesionario OEM sobre las reparaciones complejas y puede ampliar el mercado dirigible para piezas y servicios de terceros. Sin embargo, también eleva el listón técnico: los talleres independientes tendrán que invertir en formación y utillaje para manejar equipos definidos por software. La tendencia a la reparabilidad, ejemplificada por el debut de Fairphone en EE. UU., sugiere que las expectativas de los consumidores empiezan a influir en la filosofía de diseño industrial, favoreciendo la modularidad y la capacidad de servicio frente a las unidades selladas de usar y tirar.
La brecha de infraestructura de IA: gasto sin demanda
Está emergiendo una divergencia significativa entre el gasto de capital en infraestructura de IA y los ingresos que genera. Goldman Sachs estima que el gasto en infraestructura corre muy por delante de los ingresos disponibles para sostenerlo, una brecha con implicaciones profundas para la economía industrial en su conjunto. La caída del 75 % en el beneficio neto trimestral de Alibaba tras acelerar su inversión en infraestructura de IA es una ilustración cruda de esta dinámica, al igual que la emisión de 5.000 millones de dólares en bonos convertibles de Nebius para un plan de capital de 20.000 a 25.000 millones centrado en GPU y centros de datos.
Para el sector de componentes industriales, este boom inversor es un arma de doble filo. Por un lado, impulsa la demanda de infraestructura eléctrica, sistemas de refrigeración y capacidad de fabricación de precisión. La previsión de IndexBox sobre unidades de reposición de aisladores de disco, impulsada por el envejecimiento de la red eléctrica, y el repunte de la demanda de casquillos cerámicos por el nearshoring de fabricación de semiconductores son beneficiarios directos. Por otro, la fragilidad financiera subrayada por Forbes y el récord del rendimiento del bono del Tesoro a 30 años sugieren que una corrección de las valoraciones de IA podría traducirse rápidamente en pedidos cancelados y proyectos aplazados.
La vulnerabilidad de la red eléctrica de EE. UU., destacada por advertencias de posibles apagones de 18 meses, subraya el déficit de infraestructura física que la expansión de la IA agrava. La tensión entre el ritmo de construcción de infraestructura digital y la capacidad de la red física para sostenerla se convierte en una restricción crítica que exigirá inversiones masivas en transformadores, aparatos de conmutación y equipos de monitorización de red: un viento de cola a largo plazo para los proveedores industriales, siempre que la burbuja financiera no reviente antes.
Materiales y tierras raras: presiones de diversificación y señales de precios

La carrera por asegurar suministros de tierras raras fuera de China se intensifica, con importantes contrapartidas medioambientales y económicas. EE. UU. ya extrae tierras raras de aguas residuales de minas de carbón, mientras Brasil se ha convertido en un campo de batalla clave para nuevos proyectos mineros. La pregunta de Nikkei Asia —quién asume el coste medioambiental de este empuje— pone de relieve los riesgos regulatorios y reputacionales a los que se enfrentan los mineros y sus proveedores de equipos.
En los metales básicos, el cobre cotiza cerca de máximos históricos, con una ganancia de 7.800 millones de dólares en el valor de mercado de Freeport-McMoRan ante la expectativa de un impulso de 870 millones en el flujo de caja. Investor’s Business Daily señala que las mineras de cobre alcanzan puntos de compra en medio del apretón de oferta y demanda, una señal de que la electrificación se traduce en demanda tangible de cableado, motores y conectores. En cambio, el inventario de palanquilla de aluminio en China ha alcanzado un máximo de 5 años, con primas de transformación al alza en medio de una caída de precios: un signo de sobreoferta regional que podría beneficiar a los fabricantes de componentes que compran extrusiones de aluminio.
Las tendencias del precio del acero también se siguen de cerca, con el interés en las acciones de Continental mientras la evolución de los precios del acero apunta a un potencial alivio de márgenes. Para los fabricantes de maquinaria pesada, el acero es el principal coste de los insumos, y cualquier caída sostenida de precios supondría un bienvenido colchón frente al alza de los fletes y los aranceles.
PMI manufacturero global: un panorama mixto de expansión
Los últimos datos flash de PMI dibujan un panorama matizado de la salud de la manufactura global. El PMI manufacturero flash de S&P Global de EE. UU. se situó en 53,2 en agosto, por debajo de la estimación de 53,9, lo que indica una desaceleración del ritmo de expansión. Japón, sin embargo, superó las expectativas con una lectura de 55,1 frente al 54,5 anterior, lo que sugiere una demanda robusta en la potencia industrial asiática. La eurozona también sorprendió al alza, con un PMI manufacturero de 52,8 frente al consenso de 51,8.
India presenta un escenario más complejo. El PMI compuesto subió a 54,6, pero esto enmascara una divergencia: los servicios impulsan la recuperación, mientras el crecimiento manufacturero se desaceleró hasta su ritmo más débil en cinco años, con el PMI manufacturero cayendo por tercer mes consecutivo hasta 52,9. Esta desaceleración se produce en un contexto de brecha comercial creciente, dado que el auge manufacturero de India incrementa las importaciones de bienes intermedios. La notificación gubernamental de un programa de fabricación de teléfonos móviles de 62.500 crores de rupias, con incentivos para el abastecimiento doméstico de componentes clave, es una respuesta política directa a esta dependencia de las importaciones.
Para los gestores globales de cadenas de suministro, estas lecturas de PMI sugieren que, aunque ninguna gran economía está en contracción, el impulso es desigual. La desaceleración de EE. UU., unida a la incertidumbre arancelaria, aconseja prudencia en la planificación de inventarios. La fortaleza de Japón actúa de contrapunto, mientras el crecimiento de India tirado por los servicios puede no traducirse en demanda inmediata de componentes industriales.
Rutas comerciales emergentes: África y la nueva pugna por la infraestructura
El mercado africano de infraestructura se está convirtiendo en una arena disputada, con India, los estados del Golfo y Turquía desafiando el dominio de China. Esta diversificación de fuentes de financiación y consorcios constructores tiene implicaciones significativas para los proveedores de equipos. El ferrocarril Lagos-Kano en Nigeria, por ejemplo, ha contratado a Climate Focus para su programa de carbono, lo que indica que el cumplimiento medioambiental se está convirtiendo en un requisito previo para financiar infraestructuras.
Mientras tanto, EE. UU. apunta al transbordo como una vulnerabilidad clave en su aplicación arancelaria, con casi 40 países señalados por ayudar a evadir los aranceles a China. Esta ofensiva complicará las estrategias logísticas de los fabricantes multinacionales que han usado el transbordo por terceros países para optimizar costes. La investigación de la Sección 301 a punto de decidirse sobre drones, y el foco de la Casa Blanca en el transbordo, indican que la aplicación de las normas comerciales seguirá siendo una prioridad, añadiendo una capa más de complejidad de cumplimiento para importadores y exportadores por igual.
El acuerdo comercial preferencial India-México, con los términos de referencia ya cerrados, representa un nuevo eje del comercio sur-sur que podría ofrecer rutas de abastecimiento alternativas para los fabricantes que buscan diversificar fuera de China. Del mismo modo, el empuje africano por aprovechar las rebajas arancelarias chinas para su crecimiento industrial sugiere que el continente busca situarse como beneficiario de la realineación comercial en curso, y no como espectador pasivo.
Fuentes
- Al Jazeera – Carney: Canadá aplicará aranceles de represalia a EE. UU. a partir del 8 de septiembre
- Washington Examiner – Carney afirma que EE. UU. «atacó» a Canadá con aranceles y promete represalias
- gCaptain – Las tarifas de contenedores transpacíficos se disparan mientras las navieras recortan capacidad
- The Loadstar – La congestión portuaria global mantiene 1,7 millones de TEU de capacidad fuera del mercado
- Kuehne+Nagel – La congestión portuaria y los riesgos del mar Rojo mantienen el transporte de contenedores bajo presión
- TechRadar – El camión minero eléctrico Longking ZL230E de 350 toneladas integra una enorme batería de 1.400 kWh
- International Mining – Komatsu Sudáfrica, primer fabricante de equipos de minería a cielo abierto en lograr la certificación TRL4
- Western Ag Network – El acuerdo de John Deere por 99 millones de dólares sobre el derecho a reparar avanza hacia su aprobación
- Albuquerque Journal – Los agricultores de Nuevo México merecen el derecho a reparar su propia maquinaria
- Yahoo Finance – La brecha de capital de un billón en IA: por qué demasiado hardware podría ser la trampa de Nvidia
- Reuters – El beneficio de Alibaba cae un 75 % tras acelerar el gasto en infraestructura de IA
- Nikkei Asia – Quién asume el coste medioambiental del empuje por tierras raras fuera de China
- Investor’s Business Daily – Estas mineras de cobre alcanzan puntos de compra en medio del apretón de oferta y demanda
- CNBC – El PMI manufacturero flash de S&P Global se sitúa en 53,2 en agosto
- Business Standard – Los servicios impulsan la recuperación de la actividad privada en India en agosto: PMI flash
- RT – Un gran exportador asiático prueba el atajo ártico ruso hacia Europa
- Logistics Update Africa – Maersk presenta el enlace ferroviario Tánger-Casablanca para aliviar la congestión portuaria