
Executive Summary
Las tarifas globales de flete de contenedores han subido aproximadamente un 130% desde febrero debido a las preocupaciones de seguridad en el Mar Rojo y a un supertifón que ha perturbado las operaciones portuarias asiáticas, mientras el crudo Brent tocó brevemente los 114 dólares el barril — una combinación que eleva los costes de entrega (landed costs) de maquinaria, piezas fundidas y repuestos de posventa. En materiales, se informa que TSMC está consultando a proveedores sobre motores sin tierras raras ante una pausa en los controles de exportación chinos que se acerca a su expiración legal, Taiwán planea una planta de procesamiento de tierras raras, y Wood Mackenzie advierte que la demanda eléctrica impulsada por la IA está tensionando el suministro de metales. En el lado de la demanda, el PMI manufacturero flash de EE. UU. alcanzó en octubre un máximo de 53 meses, mientras que el de Japón cayó a un mínimo de siete meses y el crecimiento de India se desaceleró, lo que subraya una divergencia regional cada vez mayor. La política comercial sigue activa: la USTR propone extender su suspensión de tarifas portuarias vinculadas a China hasta enero de 2027, Washington sopesa negociaciones sobre turbinas eólicas en lugar de aranceles, y las normas de la UE sobre carbono y «Made in EU» están generando rechazo por parte de India y Turquía. El briefing de esta semana abarca los costes de flete y energía, el suministro de tierras raras y metales, las señales manufactureras regionales, la automatización y la consolidación de la distribución, la política comercial y el debate sobre el derecho a reparar.
Los costes de flete y energía vuelven a imponerse como impulsores de costes industriales
El transporte marítimo de contenedores se ha convertido de nuevo en la presión de costes más visible en las cadenas de suministro globales. Las tarifas globales de flete de contenedores alcanzaron un máximo de 15 semanas, con un aumento vertiginoso de los costes Asia–Europa, y los informes que citan a Jefferies sitúan las tarifas aproximadamente un 130% por encima desde febrero debido a las tensiones en Asia Occidental. Los impulsores son múltiples: el riesgo de seguridad continuo en torno a las rutas marítimas del Mar Rojo —China y Yibuti han expresado públicamente su “seria preocupación” por las amenazas a la navegación en el Mar Rojo—, además de la interrupción operativa causada por el supertifón Champi, que ha generado congestión, retrasos y riesgo de tarifas de flete en los puertos chinos.
La energía se mueve en la misma dirección. El crudo Brent alcanzó los $114 por barril intradía el viernes, un nivel que incide directamente en los costes del diésel, el transporte por camión en el interior y el flete aéreo, e indirectamente en el coste de componentes intensivos en energía como fundiciones, forjas y piezas tratadas térmicamente. Para los compradores industriales, el efecto práctico es una brecha cada vez mayor entre el precio ex-works y el coste puesto en destino, y una mayor volatilidad en los recargos de flete que son difíciles de cubrir en artículos con plazos de entrega largos.
La evidencia posterior ya está apareciendo en los comentarios corporativos. JK Tyre planea aumentar los precios de los neumáticos entre un 4 y un 5% en el trimestre actual, citando explícitamente los elevados costes de materias primas y flete de contenedores tras aumentos anteriores del 5% y el 7%. El director ejecutivo de Jindal Stainless señaló que, si bien el suministro de combustible ha mejorado, las fluctuaciones en los precios del combustible, la disponibilidad de contenedores y las tarifas de flete marítimo siguen suponiendo un desafío tanto para las importaciones como para las exportaciones. No son anécdotas aisladas; describen un entorno de costes en el que el flete vuelve a ser una variable de primer orden en el precio de los componentes en lugar de un error de redondeo.
Hay una señal compensatoria en materia de política. La USTR ha propuesto extender su suspensión de las tasas portuarias dirigidas a buques vinculados a China hasta enero de 2027, alejando aún más el posible retorno de esos cargos. Eso reduce un precipicio de costes a corto plazo para los transportistas marítimos y los cargadores, pero no aborda las interrupciones de seguridad y climáticas que están moviendo las tarifas hoy. El panorama neto para el cuarto trimestre es de costes de flete elevados y volátiles con un colchón político que podría desaparecer a principios del próximo año.
Las líneas de suministro de tierras raras se están redibujando desde la planta de producción
La historia de materiales más trascendente de esta semana no trata de minería, sino de la maquinaria que hace todo lo demás. Reuters informó en exclusiva que TSMC está buscando alternativas de equipos de fábrica para reducir su exposición al control chino de las tierras raras, y fuentes indican que el fabricante de chips está evaluando si los motores de sus equipos de automatización de fábrica pueden funcionar sin imanes de tierras raras. Digitimes enmarcó el momento con nitidez: la encuesta llega cuando una pausa clave en los controles de exportación chinos se acerca a su expiración legal, lo que significa que el mayor fabricante de chips por contrato del mundo está, en la práctica, sometiendo a prueba de estrés su cadena de suministro de automatización frente a un plazo político.
Eso supone un cambio significativo en la forma de gestionar el riesgo de tierras raras. Durante la mayor parte de la última década, la respuesta al dominio chino en la extracción y el procesamiento de tierras raras se centró en la diversificación upstream: nuevas minas, nueva capacidad de separación, nuevos acuerdos de compra. El movimiento de TSMC apunta a un segundo frente: la sustitución a nivel de componente dentro del equipo de capital. Los motores, actuadores, sensores y sistemas de accionamiento que utilizan imanes permanentes de tierras raras ahora se evalúan para ferrita u otras químicas de imanes, lo que cambia la lista de materiales del equipo de automatización y, con el tiempo, del mercado de mantenimiento y repuestos que lo respalda.
Las respuestas del lado de la oferta también avanzan. Taiwán planea construir una planta de procesamiento de tierras raras, un paso modesto pero simbólicamente importante hacia la capacidad de la cadena intermedia fuera de China. En Turquía, científicos chinos han cuestionado la magnitud de un supuesto depósito “gigante” de tierras raras, describiéndolo como de pequeña escala, un recordatorio de que los anuncios de recursos en los titulares no se traducen automáticamente en suministro utilizable. Y en el lado de la demanda, Wood Mackenzie advierte que la demanda de energía impulsada por la IA y la disrupción geopolítica están tensionando el suministro global de metales mientras la inversión minera lucha por seguir el ritmo, y análisis separados sugieren que los precios del cobre y el níquel podrían duplicarse en una década.
La tecnología está empezando a responder directamente a la cuestión de la sustitución. Ferrstron ha probado en carretera un motor de imanes de ferrita de 150 kW que no utiliza tierras raras, un dato que importa porque demuestra que los motores de tracción sin tierras raras están pasando de conceptos de laboratorio a la validación a nivel de vehículo. Nada de esto resuelve rápidamente la cuestión del suministro —la capacidad de procesamiento, la fabricación de imanes y los ciclos de cualificación llevan años—, pero la dirección es clara. La exposición a las tierras raras se está eliminando mediante el diseño a nivel de componente, no solo cubriéndose a nivel de materia prima.
El impulso manufacturero diverge marcadamente entre regiones
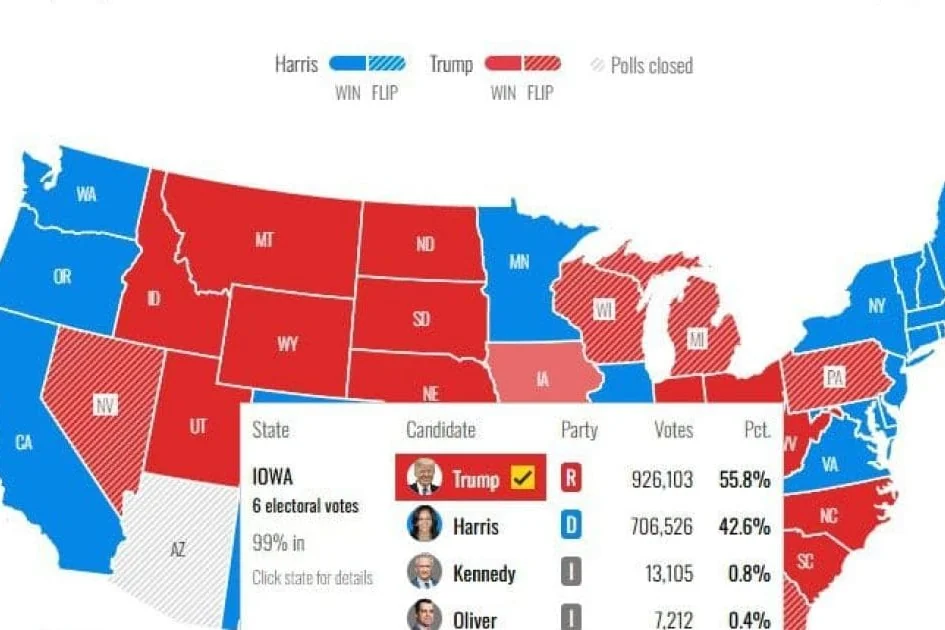
Los datos flash del PMI de octubre describen tres economías industriales diferentes. En Estados Unidos, el PMI manufacturero flash de S&P Global se situó en 56,0 frente a una estimación de 55,5 y una lectura previa de 55,9 —un máximo de 53 meses—, mientras que el PMI de servicios coincidió con las previsiones en 57,9. Es una lectura sólida según cualquier criterio y sugiere que la manufactura estadounidense se está expandiendo a un ritmo que normalmente ajustaría los plazos de entrega de componentes y absorbería capacidad.
Japón cuenta la historia opuesta. Su PMI manufacturero cayó a un mínimo de siete meses, reflejando una demanda externa más débil y el lastre de los costes de energía y flete sobre una economía que importa la mayor parte de sus insumos. India, mientras tanto, se desaceleró pero permaneció en expansión: la encuesta de HSBC–S&P mostró un crecimiento manufacturero moderado en octubre, un enfriamiento desde una base muy alta más que una contracción.
Taiwán añade un cuarto dato. La producción industrial de septiembre aumentó un 19%, una cifra llamativa que refleja la concentración de la isla en semiconductores y electrónica más que una demanda industrial generalizada. La divergencia importa a los compradores de componentes porque significa que los plazos de entrega, el poder de fijación de precios y las posiciones de inventario variarán significativamente según la región de abastecimiento. Un proveedor orientado a EE. UU. puede estar limitado por la capacidad; un proveedor orientado a Japón puede estar ávido de pedidos; un proveedor con base en India puede estar invirtiendo durante una desaceleración.
El ciclo de equipos de construcción ofrece una verificación cruzada útil. Volvo Construction Equipment informó de crecimiento en el tercer trimestre, y el análisis enmarca los resultados como señales de demanda para ingenieros de proyectos. Eso es coherente con la historia de infraestructura y centros de datos de EE. UU., pero encaja de forma incómoda con las lecturas más débiles de Japón y Filipinas, donde el gasto en infraestructura cayó por decimocuarto mes consecutivo en agosto. El panorama global no es un único ciclo: son varios ciclos funcionando a velocidades diferentes.
La inversión en automatización y la consolidación de la distribución se aceleran
Dos hilos de esta semana apuntan a un cambio estructural en cómo los componentes industriales llegan a la planta de producción. El primero es la capacidad de automatización. FANUC ha ampliado su academia de formación en EE. UU., una inversión a gran escala en educación sobre robótica y automatización industrial que aborda una limitación persistente: la escasez de técnicos capaces de programar, mantener e integrar sistemas automatizados. YALONG ha lanzado entrenadores inteligentes de mecanizado CNC para la formación en fresado y torno, y Penn College ha recibido financiación para mejoras de equipos pesados, todas ellas señales de que la cantera de formación se está reconstruyendo en torno a equipos digitales y automatizados en lugar de la operación manual de máquinas.
El segundo hilo es la consolidación en distribución y componentes. Nordson ha adquirido Contrinex, añadiendo aproximadamente $50 millones en ingresos anuales y ampliando su cartera de automatización industrial, un movimiento que integra tecnología de sensores y conectividad en un negocio más amplio de dispensación y control de precisión. Industrial Automation ha adquirido Conveyor Units Ltd. y Bridge Bearings Ltd., reuniendo productos de transporte y rodamientos bajo una única estructura de propiedad. Mouser y Amphenol CDI firmaron un acuerdo de distribución global para conectores RF y conjuntos de cables robustos, ampliando el acceso al catálogo de interconexión de grado aeroespacial.
Estos acuerdos importan más allá de los balances. La consolidación cambia el número de puertas a las que llama un comprador, la amplitud de una única tarjeta de línea y, a menudo, el soporte técnico disponible en el punto de especificación. Para los ingenieros, una cartera más amplia bajo un único proveedor puede simplificar el abastecimiento, pero también puede reducir el número de voces técnicas independientes. Para los distribuidores, la tendencia premia la escala y la profundidad de aplicación por encima de la mera amplitud de catálogo.
La capa tecnológica también está cambiando. Se ha presentado una familia de MCU de 600 MHz dirigida a la automatización industrial, lo que refleja las crecientes demandas de cómputo del control de borde, el movimiento y las funciones de seguridad. ODVA presentó avances en seguridad y automatización industrial en su conferencia del sector, y un análisis en Electronics Weekly sostiene que la ingeniería embebida se está convirtiendo en un cuello de botella para la automatización industrial, un recordatorio de que la limitación para la adopción de la automatización es cada vez más el software y el talento en ingeniería, no la disponibilidad de hardware. MarketScale plantea un punto relacionado sobre los gemelos digitales: sin datos en tiempo real, un gemelo digital es solo un modelo 3D, lo que es otra forma de decir que el valor de estos sistemas depende de que el hardware de sensores y conectividad se especifique correctamente desde el principio.
La política comercial pasa de las amenazas arancelarias a la negociación y la elaboración de normas
La historia comercial de esta semana trata menos de nuevos aranceles que de qué amenazas se están aplazando y qué normas se están redactando. En el caso de las turbinas eólicas, la administración optó por negociaciones en lugar de aranceles en la investigación de la Sección 232, una elección notable dada la frecuencia con la que la Sección 232 se ha utilizado como instrumento arancelario inmediato. Para la cadena de suministro eólica, eso elimina un shock de costes a corto plazo pero deja la incertidumbre en su lugar, ya que un resultado negociado aún puede producir cuotas, compromisos de precios u otras restricciones.
En el transporte marítimo vinculado a China, la propuesta de la USTR de extender la suspensión de las tasas portuarias hasta enero de 2027 traslada el punto de decisión al nuevo año. El efecto práctico es mantener por ahora más bajos los costes de transporte marítimo para el tonelaje vinculado a China, pero la extensión es temporal por diseño, y los transportistas y cargadores incorporarán el posible retorno de las tasas en las negociaciones de contratos de 2027.
En materia de carbono y normas de contenido, la presión viene de la dirección regulatoria de Europa. El ministro de Comercio de India, Piyush Goyal, ha criticado el impuesto al carbono y la carga regulatoria de la UE, advirtiendo en el Berlin Global Dialogue que las medidas podrían elevar los costes y reducir la competitividad de las empresas de la UE, y argumentando que las barreras comerciales vinculadas al clima imponen una carga injusta a las economías en desarrollo. Turquía busca conversaciones más amplias con Italia y España para asegurar la inclusión de su industria automotriz en las normas propuestas por la UE de “Made in EU”, una señal de que incluso los socios comerciales cercanos ven las normas de contenido como una cuestión de acceso al mercado, no solo como un ejercicio de cumplimiento. China ha advertido de represalias si el Reino Unido se alinea con los aranceles de la UE sobre vehículos chinos.
En Norteamérica, la proximidad de la revisión del USMCA está cambiando la estrategia comercial entre EE. UU. y Canadá, y las conversaciones estancadas están generando preocupación en todo el país agrícola. Para las cadenas de suministro industriales, la revisión del USMCA es el asunto más trascendente: las normas de origen para maquinaria, piezas y componentes determinan si la producción norteamericana califica para un trato preferencial, y cualquier endurecimiento o flexibilización de esas normas repercute en las decisiones de abastecimiento de fundiciones, rodamientos, hidráulica y componentes eléctricos.
Un hilo técnico pero prácticamente importante recorre todo esto: los datos de proveedores de la Sección 232 se están volviendo clave para un trato arancelario reducido, y el Departamento de Comercio ha rescindido una revisión administrativa de la orden de derechos compensatorios sobre lámina de aluminio de aleación común procedente de China para el período 2025. La lección para los compradores es que los resultados arancelarios dependen cada vez más de la documentación —certificados de laminación, declaraciones de proveedores y datos de origen— y no solo de la tasa anunciada.
El derecho a reparar pasa de la defensa a las urnas y la contratación pública
El debate sobre el derecho a reparar está madurando de una discusión sobre electrónica de consumo a una cuestión industrial y del sector público. En St. Paul, los votantes se pronunciarán sobre el derecho a reparar en noviembre, llevando el asunto directamente a una papeleta municipal. En Wisconsin, el fiscal general visitó una granja para discutir la legislación sobre el derecho a reparar y los aranceles, vinculando el acceso a la reparación con los costes de los equipos agrícolas. PIRG ha abogado por el derecho a reparar en un contexto militar, y la cobertura europea sigue la implementación país por país de la ley de derecho a reparar.
Para el mercado de posventa industrial, la importancia es clara. Los equipos que pueden ser reparados por el propietario o por proveedores de servicio independientes requieren información de servicio publicada, herramientas de diagnóstico disponibles y un canal de repuestos competitivo. Los equipos que no pueden repararse de forma independiente concentran los ingresos de servicio en el fabricante original. La dirección de la política —hacia un mayor acceso a la reparación— ampliaría el mercado direccionable de componentes de posventa, pero también plantea preguntas sobre cómo se identifican, catalogan y validan las piezas cuando la red de servicio se amplía más allá de los concesionarios autorizados.
El contraargumento no va a desaparecer. Los debates sobre interoperabilidad y seguridad, incluido el análisis de EFF, destacan la tensión entre el acceso abierto y los sistemas críticos para la seguridad. Para los equipos industriales, esa tensión es real: una reparación que omite un enclavamiento de seguridad no es lo mismo que una reparación que sustituye un rodamiento desgastado. El debate político probablemente desembocará en una distinción entre el acceso a la información y las piezas frente al acceso al software crítico para la seguridad, una distinción que importa enormemente para cómo se especifican y venden las piezas de posventa.
Patrones de inversión regional: India, Vietnam, África y Europa
Los flujos de inversión de esta semana refuerzan el mapa manufacturero multipolar. Las empresas alemanas han anunciado $7.4 mil millones en inversiones en India durante dos años y medio, y los fabricantes de automóviles europeos están explorando la fabricación en India mientras las empresas alemanas planean nuevas inversiones. El ministro de Comercio de India dijo que las empresas alemanas ven cada vez más a India como un centro de fabricación, investigación y desarrollo e innovación, y no solo como un mercado. Se proyecta que los sectores manufacturero y de servicios de India generarán más de 350 millones de nuevos empleos para 2030, según informes que citan proyecciones oficiales, una cifra ambiciosa que subraya la escala de las ambiciones industriales del país.
En Vietnam, la inversión extranjera directa japonesa está apoyando la transición verde en el sector manufacturero, un patrón que combina capital con requisitos de eficiencia energética y emisiones. En África, la agencia UK Export Finance está respaldando trabajos de infraestructura en el África francófona, y se ha anunciado una Africa Infrastructure Expo para 2027. En Nigeria, solo 18 empresas cumplen presuntamente los criterios para fabricar equipos de petróleo y gas, una ilustración llamativa de cómo las normas de contenido local pueden poner de manifiesto lagunas en la capacidad industrial nacional. El distribuidor de Case IH en Somalia ganó un premio de equipos agrícolas, un dato pequeño pero revelador sobre la distribución de equipos que llega a mercados fronterizos.
En Europa, los fabricantes de automóviles chinos están localizando: Chery está abriendo su primera planta de fabricación europea en Barcelona, y Leapmotor está ampliando la fabricación europea en España. Esa localización es en parte una respuesta a los aranceles y las normas de contenido, y traerá nuevos ciclos de cualificación de proveedores para los fabricantes de componentes europeos. El informe intermedio de Husqvarna mostró ventas netas orgánicas un 5% inferiores en el tercer trimestre frente a un mercado que sigue siendo desafiante, un recordatorio de que la demanda industrial europea sigue siendo débil incluso mientras se acumulan los anuncios de inversión.
El hilo común es que el capital se está moviendo hacia regiones con apoyo político, ventajas energéticas o acceso al mercado, y alejándose de regiones con vientos en contra de costes y demanda. Para los proveedores de componentes, eso significa que la combinación geográfica de la demanda está cambiando más rápido que la base instalada de equipos, lo que tiene implicaciones para la demanda de repuestos, la cobertura de servicio y el posicionamiento de inventario.
Qué significa para el ecosistema de piezas industriales
Tres fuerzas están convergiendo sobre los compradores de componentes este trimestre. Primero, los costes de flete y energía vuelven a imponerse, lo que eleva los costes puestos en destino y hace que los cálculos del coste total de propiedad sean más importantes que el precio unitario por sí solo. Segundo, el riesgo de materiales está pasando de la cobertura de materias primas a la sustitución en el diseño, particularmente en los imanes de tierras raras, lo que cambiará gradualmente la lista de materiales de motores, actuadores y equipos de automatización. Tercero, la demanda diverge por región, por lo que los plazos de entrega y el poder de fijación de precios dependerán en gran medida de dónde se abastezca un componente.
En el lado político, el cambio de las amenazas arancelarias a la negociación y la elaboración de normas significa que la documentación y los datos de origen se están volviendo tan importantes como la propia tasa arancelaria. Y el debate sobre el derecho a reparar está ampliando silenciosamente el mercado direccionable de la posventa mientras plantea nuevas preguntas sobre cómo se identifican y validan las piezas fuera de las redes de servicio autorizadas.
El hilo conductor es que la cadena de suministro industrial se está reorganizando en torno a la resiliencia en lugar de la eficiencia pura: en las rutas de transporte, en la química de los imanes, en la ubicación de fabricación y en el acceso a la reparación. Esa reorganización es desigual y costosa, pero también está creando nueva capacidad, nuevos proveedores y nuevos canales que no existían hace unos años.
Fuentes
- Reuters – TSMC seeks factory-equipment alternatives to thwart China's rare earths grip
- Digitimes – TSMC surveys suppliers on rare-earth-free motors as export-control pause nears expiry
- Maritime Gateway – Global container freight rates up 130% since February on West Asia tensions: Jefferies
- Interior Daily – Global container freight rates hit 15-week high as Asia–Europe costs surge
- IndexBox – Super Typhoon Champi: Chinese port congestion, delays and freight rate risks
- Rigzone – Oil hits $114 intraday
- The Times of India – JK Tyre to hike prices by 4-5% in Q3 as raw material costs stay elevated
- BusinessLine – EU move to restrict scrap export may push cost, says Jindal Stainless CEO
- Taipei Times – Taiwan plans to build rare earths plant
- Naturalnews.com – AI boom and geopolitical tensions threaten global metals supply, Wood Mackenzie warns
- Charged EVs – Ferrstron road-tests a 150 kW ferrite-magnet motor that uses no rare earths
- FXStreet – US S&P Global Composite PMI eases in October, manufacturing at 53-month high
- UA.NEWS – Japan's manufacturing PMI falls to a seven-month low
- Taipei Times – September industrial production rises 19 percent
- Modern Materials Handling – Industrial Automation acquires Conveyor Units Ltd. and Bridge Bearings Ltd.
- citybiz – Nordson acquires Contrinex, expanding industrial automation portfolio
- gcaptain.com – USTR proposes extending China ship port fee suspension through January 2027
- Thompson Hine – President Trump opts for negotiations, not tariffs, in Section 232 wind turbine investigation
- Autocar – China threatens retaliation if UK matches EU on tariffs
- BusinessLine – European carmakers explore India manufacturing as German firms plan investments
- Pioneer Press – St. Paul voters to weigh in on 'Right to Repair' in November