Executive Summary
La Casa Blanca aplazó aranceles y cuotas sobre robots y maquinaria industrial importados, dejando abiertas las negociaciones. El PMI manufacturero oficial de China marcó 49,3 en octubre, mientras los segmentos de alta tecnología seguían en expansión. Este resumen analiza cómo comercio, infraestructura, acero, tierras raras y logística afectan a los compradores industriales.
Aranceles sobre maquinaria aplazados: una ventana de negociación, no una solución
La señal comercial más trascendente de la semana provino de la Casa Blanca, que ordenó negociaciones bajo la Sección 232 sobre robótica y maquinaria industrial importadas mientras aplaza por ahora los aranceles o cuotas. La determinación trata formalmente a los robots y la maquinaria de fabricación extranjera como un riesgo para la seguridad, pero el remedio elegido es una vía de negociación en lugar de un arancel inmediato. La prensa comercial lo enmarcó como una preferencia por las conversaciones sobre los aranceles; la conclusión jurídica subyacente sigue vigente.
Para el ecosistema de piezas industriales, la distinción importa. Un arancel aplazado es una variable de calendario, no uno eliminado. Los importadores de máquinas herramienta, los integradores de robots y los distribuidores que almacenan sus repuestos operan ahora con un riesgo conocido y un plazo desconocido. La misma semana, la cobertura señaló que los aranceles sobre las máquinas herramienta importadas se habían retrasado — en consonancia con el patrón más amplio de conclusiones emitidas mientras se retienen los remedios.
El contexto es una administración estadounidense que ha utilizado la Sección 232 en metales, solar y drones, con aranceles sobre drones que alcanzaron hasta el 100% en acciones anteriores. La maquinaria y la robótica recibieron un trato diferente, al menos por ahora. Los compradores de hardware de automatización deberían leer el aplazamiento como una invitación a negociar condiciones de suministro y plazos de entrega en lugar de como una luz verde. Los equipos de ingeniería que especifican controladores, accionamientos o brazos robóticos importados enfrentan la misma incertidumbre un nivel más abajo en la lista de materiales.
El T-MEC en un reloj anual
La política comercial de América del Norte avanza en un ciclo más corto. Un análisis de esta semana describió el T-MEC operando con un ritmo de revisión anual, con el impulso de Canadá por la autonomía encontrándose con la influencia de Washington, y grupos de expertos instando a cambios en el acuerdo antes de su renovación. La dirección de Honda argumentó públicamente que EE. UU. no puede mantener a los vehículos chinos fuera indefinidamente y presionó por un frente coordinado del T-MEC. México y EE. UU. evalúan por separado la viabilidad de su relación comercial antes de las elecciones de medio mandato.
Para los fabricantes con cadenas de suministro transfronterizas, el efecto práctico es que las reglas de origen, los umbrales de contenido y los mecanismos de solución de controversias se están convirtiendo en variables activas en lugar de un contexto resuelto. Los compradores de componentes que se abastecen de maquiladoras mexicanas o fabricantes canadienses deberían esperar un escrutinio documental más frecuente y una renegociación periódica de los supuestos de precios vinculados a la exposición arancelaria. El interés por el nearshoring sigue siendo fuerte — una cumbre en El Paso esta semana mostró oportunidades incluso cuando los asistentes reconocieron desafíos comerciales — pero el andamiaje político en torno a él se está reconstruyendo en tiempo real.
El PMI de China en 49,3: contracción con una doble personalidad
El PMI manufacturero oficial de China se situó en 49,3 en octubre, por debajo del umbral de 50 que separa la expansión de la contracción, con el indicador no manufacturero en 49,7. El dato principal es débil. La composición es más interesante: los nuevos motores de crecimiento —los segmentos de manufactura de alta tecnología y de equipos— presuntamente siguen en expansión incluso mientras la industria pesada tradicional se queda atrás.
Esa división tiene implicaciones directas para la demanda de componentes. Un índice general en contracción suele señalar pedidos más débiles de componentes estándar hidráulicos, de rodamientos y de transmisión de potencia vinculados a la construcción y a la maquinaria general. Pero la continua expansión de la manufactura avanzada respalda la demanda de componentes de movimiento de precisión, sistemas lineales y piezas de especificaciones superiores. China sigue siendo tanto la mayor fuente de componentes a precios competitivos como un importante mercado final; una lectura de 49,3 sugiere que los compradores deberían esperar precios de exportación agresivos continuos por parte de los proveedores chinos que buscan compensar la débil demanda interna, junto con plazos de entrega más largos para insumos especializados de alta tecnología.
Japón ofreció un contrapunto: la producción fabril de septiembre superó las previsiones, aunque las ventas minoristas decepcionaron antes de una decisión del Banco de Japón. La divergencia entre la fortaleza de la producción orientada a la exportación y el débil consumo interno es un patrón que vale la pena observar en todo el norte de Asia.
Siderúrgicas en Europa, acero de política en India, tierras raras en flujo
SSAB espera que los precios del acero suban a medida que mejoren las condiciones en Europa, y JPMorgan situó a ArcelorMittal en vigilancia de catalizadores positivos por las subidas del precio del acero. Tras un prolongado periodo de débil demanda europea de acero vinculado a la debilidad de la construcción y la automoción, las expectativas de los productores de precios más firmes son un indicador adelantado de la base de costes de cada componente intensivo en acero —entre ellos, carcasas, ejes, soportes, rótulas y varillajes—.
India avanza en paralelo en el plano político. El gobierno seleccionó 67 entradas con un potencial de inversión de aproximadamente ₹42.500 crore bajo su plan de incentivos vinculados a la producción de acero especial, y Shyam Metalics anunció un plan de capex de ₹2.700 crore para ampliar su cartera de acero de valor añadido. La dirección es deliberada: llevar el acero indio hacia arriba en la cadena de valor y reducir la dependencia de las importaciones de grados especializados. Para los compradores globales, eso sugiere un cambio plurianual en dónde se sitúa la capacidad de acero especial, con implicaciones para los plazos de entrega y los calendarios de cualificación.
Las tierras raras siguen siendo la historia de insumos más volátil. El resultado electoral de Brasil consolidó un impulso para refinar en el país en lugar de exportar mineral en bruto, los exploradores de Australia se enfrentan al duro siguiente paso de asegurar contratos firmados mientras los precios chinos caen, y la política estadounidense sigue haciendo hincapié en construir una cadena nacional de mina a imán. La afirmación de Seoul Semiconductor de haber eliminado las tierras raras de los LED blancos es un recordatorio de que la presión de sustitución es real en algunos segmentos —pero para los imanes de alto rendimiento usados en motores y actuadores, no existe a escala ningún sustituto a corto plazo—.
La red eléctrica y los centros de datos se convierten en el motor de la demanda
Si hay una señal de crecimiento inequívoca esta semana, es el gasto en infraestructura, concretamente en la red eléctrica y la construcción de centros de datos de IA. La inversión de China en infraestructura de red de nuevo tipo aumentó un 15,3% interanual, y se prevé que el consumo eléctrico de los centros de datos se dispare. Granite reportó crecimiento de ingresos y una cartera de pedidos récord impulsada por el gasto en infraestructura. El gasto empresarial en infraestructura de nube se disparó un 55% interanual en el tercer trimestre, y Microsoft fijó el precio de una emisión de deuda de 25.000 millones de dólares en medio de la carrera por la infraestructura de IA.
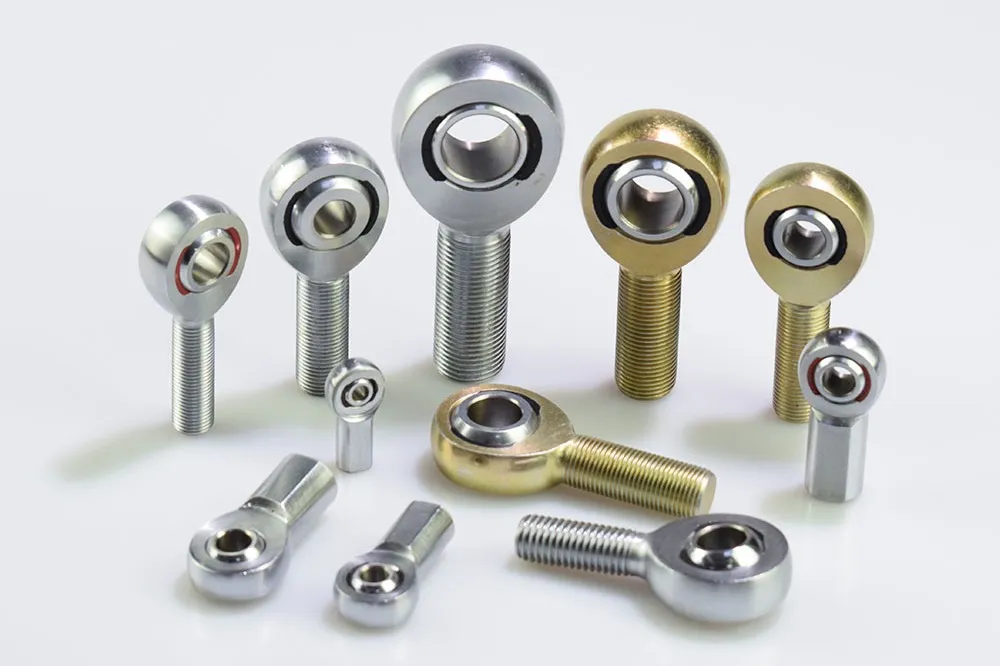
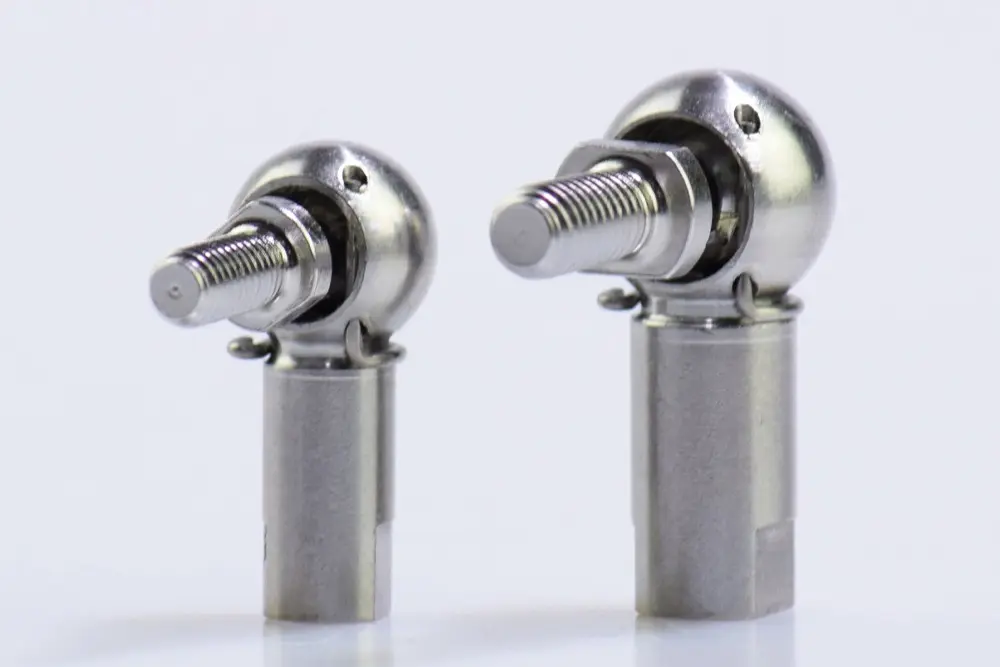
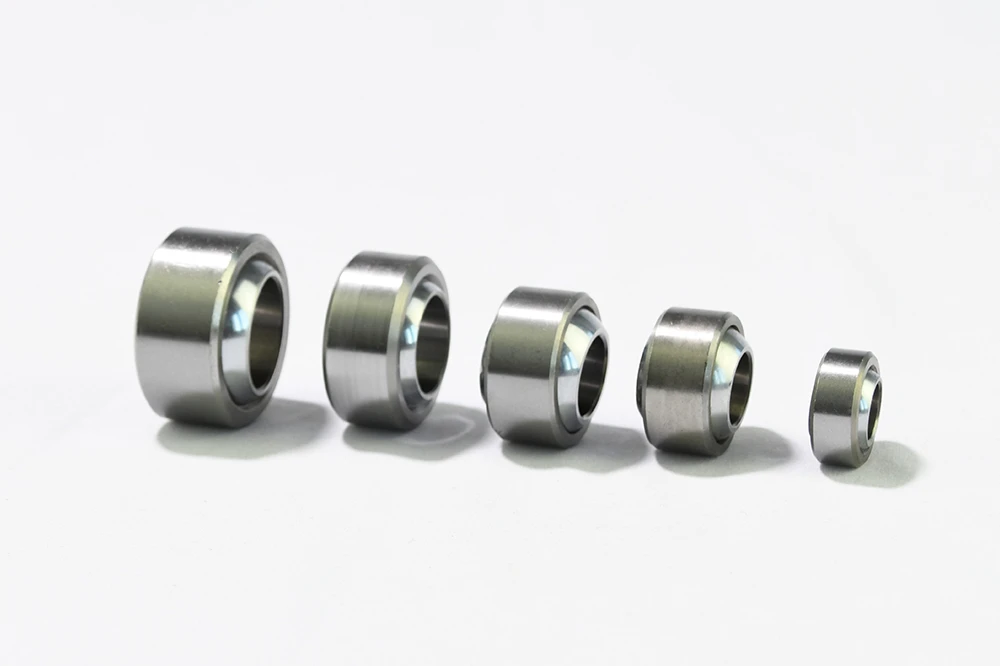
Para el ecosistema de componentes de movimiento, este es el canal de demanda que más importa en este momento. La expansión de la red implica transformadores, aparamenta, hardware de transmisión y el equipo de construcción que los instala. Los centros de datos implican sistemas de refrigeración, energía de respaldo, tratamiento de aire de precisión y las bombas, válvulas y actuadores que contienen. Cada uno de esos sistemas consume rodamientos, rótulas, varillajes y hardware de control de movimiento.
La señal de advertencia es real: Gartner advirtió que una parte sustancial del gasto previsto en infraestructura de IA podría estar en riesgo para 2030 si la utilización y los retornos defraudan. ASSOCHAM de la India instó por separado a centrarse en la infraestructura de red y el almacenamiento en baterías para cumplir los objetivos de energía limpia, y Blackstone esbozó planes para cuadruplicar sus activos en el Golfo en medio de un auge del gasto en infraestructura. La demanda es amplia en términos geográficos, pero también está concentrada en un puñado de ciclos de gasto de capital que pueden girar rápidamente.
Divergencia del flete: los puertos asiáticos se relajan, los corredores africanos se tensan
Los mercados de flete de contenedores se mueven en direcciones diferentes. Los atascos portuarios en Asia mostraron signos de relajación tras el pico estacional, mientras que los índices de referencia globales de contenedores subieron incluso cuando los índices asiáticos se debilitaron, una divergencia que complica cualquier supuesto único de «tarifa de flete» en los modelos de costo en destino. Nippon Yusen elevó su previsión de beneficio para el año completo gracias a tarifas de contenedores que superaron las expectativas, una señal de que los transportistas siguen viendo precios firmes en rutas clave.
El mapa de riesgos no es uniforme. Grecia instó a actuar ante las amenazas a la navegación en el mar Rojo, manteniendo la seguridad marítima en la agenda de las rutas Europa-Asia. El impulso exportador de Nigeria se ve afectado por la congestión portuaria y retrasos fronterizos de 53 horas, un recordatorio de que los cuellos de botella de infraestructura en los mercados emergentes pueden añadir semanas a los plazos de entrega de equipos y repuestos. Para los distribuidores que mantienen existencias de seguridad, la lección es que el riesgo logístico regional ahora varía más de lo que sugieren los promedios globales; un único supuesto global de plazo de entrega es cada vez menos fiable.
El derecho a la reparación pasa de nicho a cumplimiento generalizado
La política de derecho a la reparación se está extendiendo por distintas jurisdicciones y avanzando por la cadena de suministro. Las normas de la UE ahora responsabilizan a los importadores y distribuidores de las obligaciones de reparación, no solo a los fabricantes. El Proyecto de Ley 34 de Alberta propone tanto una ley del limón como disposiciones de derecho a la reparación, y un agricultor de Athabasca sostuvo que el marco facilitaría las reparaciones de equipos. Los votantes de St. Paul están evaluando una medida de derecho a la reparación para inquilinos.
Para el equipo industrial, las implicaciones van más allá de la electrónica de consumo. Los requisitos de reparabilidad afectan la documentación, los compromisos de disponibilidad de repuestos y el diseño de conjuntos que nunca fueron pensados para recibir servicio en campo. Los distribuidores que actúan como importadores en la UE enfrentan obligaciones directas. Los ingenieros que especifican componentes deben esperar una presión creciente hacia diseños modulares y reparables — y hacia catálogos de piezas publicados de los que terceros puedan abastecerse. La dirección del rumbo es clara incluso donde las reglas específicas aún se están redactando.
La relocalización añade empleos, pero persisten las brechas de talento y utillaje
La relocalización y la inversión extranjera directa en EE. UU. añadieron 247.000 empleos en 2025, según un informe cubierto esta semana, con un crecimiento proyectado del 25% para 2026. El titular es alentador para la capacidad manufacturera nacional. Las salvedades son igualmente importantes: un destacado académico señaló que solo el 17% de los estudiantes de doctorado en campos relevantes ingresan a la manufactura, lo que apunta a una brecha persistente de talento en el despliegue de semiconductores.
India está atrayendo inversión manufacturera al mismo tiempo. Omron Healthcare abrió su primera planta de fabricación en India cerca de Chennai, explícitamente para reducir la dependencia de Vietnam. Se informa que KLA está evaluando una entrada manufacturera en India mientras el programa de incentivos para semiconductores del país se abre a los fabricantes de equipos, y Fluke apunta a más del 50% de contenido local en su impulso manufacturero en India. El crecimiento de la producción manufacturera de India se desaceleró al 7,6% en septiembre, y los analistas siguen debatiendo si el crecimiento está generando suficientes empleos.
El patrón en ambas regiones es el mismo: se está añadiendo capacidad, pero el ecosistema de apoyo — mano de obra calificada, profundidad de proveedores locales, utillaje e infraestructura de calificación — va por detrás de los anuncios de inversión. Para los compradores de componentes, eso significa que la nueva capacidad entrará en funcionamiento de manera desigual, y la calificación de nuevos proveedores llevará más tiempo de lo que implican las cifras titulares de inversión.
Qué significa para el ecosistema de piezas industriales
Tres hilos conectan esta semana. Primero, la política comercial está en un compás de espera más que en un estado consolidado: los aranceles sobre maquinaria están aplazados, el T-MEC está sujeto a un reloj de revisión anual y los exportadores de Asia anticipan la ampliación del CBAM a productos downstream. Los compradores deben tratar la exposición arancelaria como una variable viva en cada cálculo de costo landed.
Segundo, la demanda se está bifurcando. El gasto en redes eléctricas, centros de datos e infraestructura es el canal de crecimiento visible más fuerte para equipos pesados y componentes de movimiento, mientras que la demanda de construcción tradicional y maquinaria general sigue débil — visible en el PMI de China de 49,3 y en los resultados de octubre de Escorts Kubota, donde los despachos de tractores cayeron un 10% mientras que el equipo de construcción subió un 42%. Esa división recompensa a los proveedores con exposición a la electrificación y la infraestructura y penaliza a los concentrados en los ciclos agrícola y de construcción general.
Tercero, el perímetro regulatorio en torno a los productos industriales se está ampliando. Las obligaciones de derecho a reparación, la documentación de cumplimiento de productos y los ajustes fronterizos de carbono ya no son preocupaciones periféricas para los bienes de consumo; alcanzan a importadores, distribuidores y al diseño de ensamblajes industriales. Las empresas que traten el cumplimiento y la reparabilidad como insumos de diseño en lugar de ocurrencias posteriores encontrarán considerablemente más fácil navegar los próximos años.
Fuentes
- Supply Chain Dive – Trump opts for trade talks over tariffs for robotics, industrial machinery
- The Robot Report – White House makes Section 232 determination regarding foreign-made robots
- The Fabricator – Tariffs on imported machine tools delayed
- Geopolitical Monitor – USMCA on an Annual Clock: Canada's Autonomy Push Meets Washington's Leverage
- Electric Vehicles – Honda Says US Can't Keep Chinese Cars Out Forever, Urges USMCA Front
- Global Times – China's manufacturing PMI at 49.3 in October; new growth drivers remain in expansion
- investingLive – Japan September factory output beats forecasts, but retail sales disappoint ahead of BoJ
- Металлургпром – SSAB expects steel prices to rise as conditions improve in Europe
- ET Infra – Govt selects 67 entries with Rs 42,500 crore investment potential under PLI scheme for specialty steel
- Benchmark Mineral Intelligence – Lula's win locks in Brazil's push to refine its own rare earths
- Crux Investor – Australia's Rare Earths Need Signed Contracts as Chinese Prices Slide
- Shanghai Metals Market – China's New-type Grid Infrastructure Investment Up 15.3% YoY, Data Center Power Use to Surge
- Construction Dive – Granite rides infrastructure spending to revenue growth, record backlog
- Network World – Gartner warns $3.5T in AI infrastructure spending could be at risk by 2030
- Bloomberg.com – Port Snarls in Asia Show Signs of Easing After Seasonal Peak
- Businessday NG – Nigeria's export drive hit by port congestion, 53-hour border delays
- Twice – EU Right-to-Repair Rules Put Importers And Distributors On The Hook
- Manufacturing Dive – Reshoring and foreign direct investment added 247K jobs in 2025: report
- The Hindu – Japan's Omron Healthcare opens first India manufacturing facility near Chennai