Executive Summary
Las cadenas de suministro industriales mundiales entran en un periodo de tensión aguda mientras los precios récord del diésel chocan con una grave congestión portuaria en Asia y el canal de Panamá. Al mismo tiempo, el sector de las tierras raras atraviesa un realineamiento estratégico, marcado por nuevas inversiones de reciclaje en EE. UU., la cautela china en las exportaciones y cambios regulatorios en Brasil. El informe de esta semana examina las fuerzas que impulsan estos cambios y sus implicaciones para fabricantes, distribuidores y compradores de equipos que enfrentan costes crecientes y plazos de entrega más largos.
Diésel en máximos: sacudida de costes en la cadena de suministro
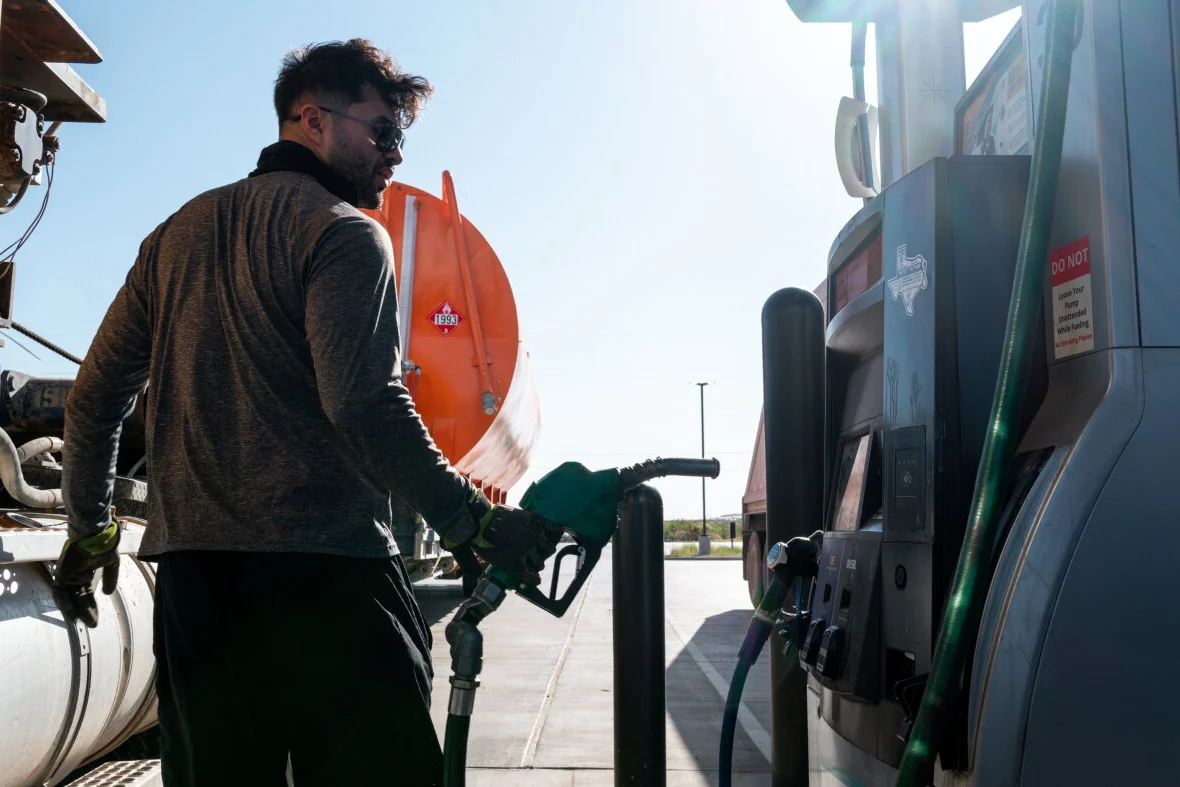
El precio del diésel se ha disparado a un nivel sin precedentes y establece una nueva referencia para los costes logísticos y operativos de toda la economía industrial. Según The Wall Street Journal, los precios minoristas del diésel en EE. UU. han marcado un nuevo máximo histórico con el estrechamiento de la oferta global, una situación agravada por las prolongadas disrupciones en Oriente Medio y los ataques continuos a refinerías rusas. NPR señala que se trata de una consecuencia directa del conflicto geopolítico, y sus efectos se dejan sentir mucho más allá de la bomba de combustible: permea cada eslabón de la cadena de suministro, del transporte de mercancías a la construcción y la agricultura.
Para los compradores de componentes y los fabricantes, no se trata de un pico pasajero, sino de un cambio estructural en el coste de mover mercancías. El aumento del precio del combustible se traduce directamente en sobrecargos más altos por parte de transportistas y operadores logísticos, encareciendo el coste puesto en planta de materias primas y componentes terminados. Esta dinámica resulta especialmente crítica para las industrias que dependen de modelos de entrega just-in-time, donde el coste de envíos frecuentes y de menor volumen llega a ser prohibitivo. Ahora la prioridad es optimizar las redes logísticas, consolidar envíos y revisar las estrategias de inventario para mitigar el impacto de estos costes energéticos elevados.
La congestión portuaria global amenaza la fiabilidad de los plazos y las tarifas de flete
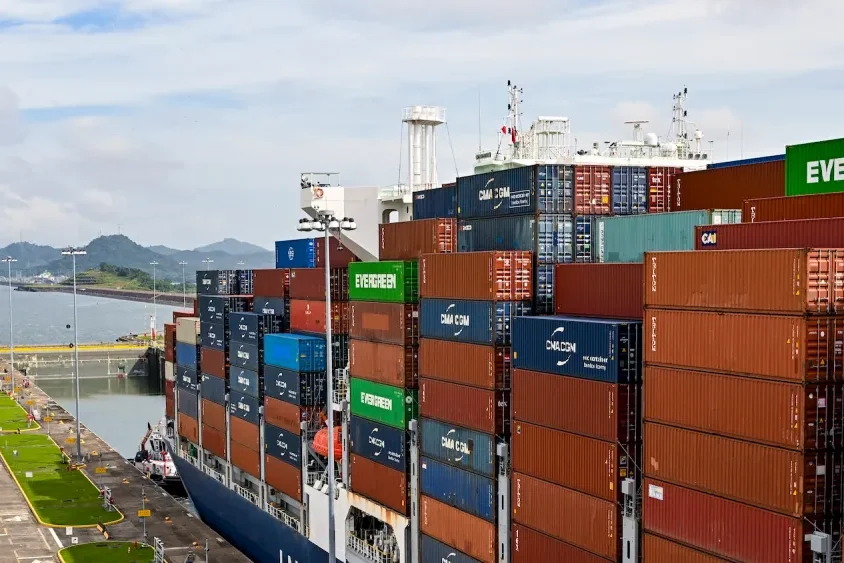
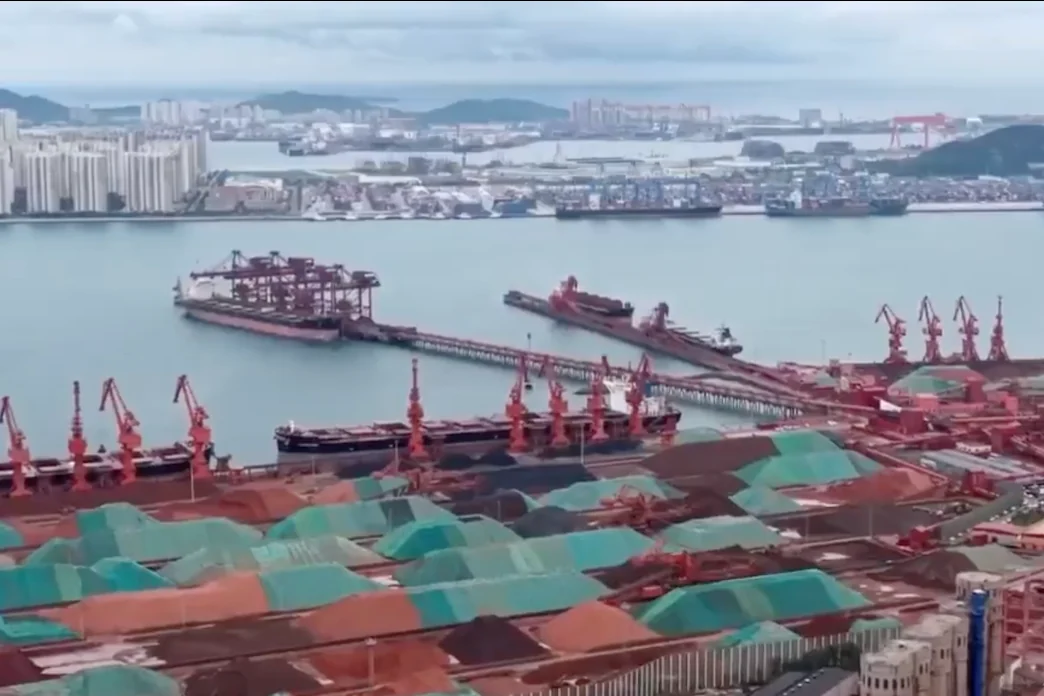
Las disrupciones simultáneas en Asia y América crean una tormenta perfecta para el transporte marítimo. Container News informa de que los tifones en el este de Asia han agravado la congestión portuaria y los retrasos en los embarques, mientras que Kuehne+Nagel advierte de que la congestión en China obliga a las navieras a modificar sus calendarios a medida que se acumulan los retrasos de los buques. Esto ha provocado un fuerte descenso de la fiabilidad de los tránsitos: WWD recoge una caída hasta el 56,4 % en julio, el mayor deterioro mensual desde enero de 2021. La situación se ve agravada por las restricciones en el Canal de Panamá que, según Al Jazeera, limitan los tránsitos de buques y amenazan con encarecer aún más el flete.
El impacto en las tarifas de flete ya es visible. FreightWaves informa de que las tarifas spot transpacíficas han alcanzado nuevos máximos por la demanda resistente y la congestión portuaria, mientras que ICIS observa subidas en las tarifas de contenedores entre Asia y EE. UU. Sin embargo, el panorama es mixto: gCaptain señala que las tarifas globales se mantuvieron estables, ya que las ganancias transpacíficas compensaron los descensos en las rutas Asia-Europa. Para importadores y exportadores, esta volatilidad dificulta extraordinariamente la planificación. La respuesta estratégica de muchos consiste en buscar rutas alternativas, y algunas navieras están regresando supuestamente a la ruta del Canal de Suez pese a los riesgos de seguridad anteriores, según freshplaza. Esta fragmentación de las rutas marítimas globales anticipa un periodo prolongado de incertidumbre y mayores costes para el transporte internacional de mercancías.
Reordenación de las tierras raras: reciclaje en EE. UU., dudas chinas y regulación brasileña
Esta semana ha dejado novedades significativas en el mercado global de tierras raras, lo que subraya la importancia estratégica de estos materiales para todo tipo de aplicaciones, desde motores eléctricos hasta sistemas de defensa. La noticia clave es la prevista planta de reciclaje de imanes de 100 millones de dólares en Misuri, una empresa conjunta entre US Strategic Metals e Ionic Rare Earths. Según PR Newswire e Interesting Engineering, esta instalación aspira a ser la primera de su clase en EE. UU., creando una fuente nacional de imanes de tierras raras reciclados y reduciendo la dependencia de cadenas de suministro primarias.
Esta inversión se produce en un contexto de inquietud por el lado de la oferta. Yahoo Entertainment informa de que algunos proveedores chinos de tierras raras se niegan a enviar mercancía a EE. UU. por temor a represalias de Pekín, una medida que podría estrechar la oferta global y encarecer los precios para los compradores occidentales. Al mismo tiempo, el Senado de Brasil ha aprobado un nuevo marco regulatorio para los minerales críticos. Mientras Bloomberg Tax News destaca que EE. UU. mira a una mina brasileña de tierras raras para reducir la brecha con China, OilPrice advierte de que la nueva ley, que otorga al gobierno control sobre las operaciones mineras, podría complicar la inversión extranjera aun cuando busca impulsar la exploración. Para los fabricantes, esto significa que seguirá siendo necesario asegurar fuentes diversas de elementos de tierras raras y de imanes, en un mercado sujeto a vaivenes geopolíticos y virajes de política.
El mercado de maquinaria usada sufre la presión de la incertidumbre económica

El mercado de maquinaria pesada usada muestra señales de tensión a medida que la incertidumbre económica alarga los ciclos de venta. Según un nuevo informe de Sandhills Global recogido por PRNewswire, los inventarios de maquinaria pesada de construcción usada están disminuyendo, pero los compradores tardan más en tomar decisiones de compra. Esto es especialmente patente en categorías como las bulldozers de cadenas y las cargadoras de ruedas, donde los tipos de interés altos y una perspectiva prudente sobre los inicios de obra llevan a los posibles compradores a aplazar las inversiones de capital.
Esta tendencia tiene implicaciones importantes para todo el ecosistema de maquinaria. Para las empresas de alquiler, una desaceleración en la venta de equipos usados puede significar retener más tiempo flotas envejecidas, con el consiguiente aumento de los costes de mantenimiento. Para los OEM, indica un debilitamiento de la demanda de reposición. Los datos de la conferencia de resultados del Q2 de Titan Machinery, recogidos por MarketBeat, refuerzan este panorama: la compañía cita una debilidad continuada en la demanda de maquinaria agrícola. Para distribuidores y proveedores de componentes, esto apunta a un mercado donde la posventa de repuestos y servicios puede convertirse en una fuente de ingresos aún más crítica, dado que los propietarios de flotas optan por reparar en lugar de reemplazar la maquinaria.
El impulso del reshoring continúa pese a los obstáculos arancelarios y de costes
Pese al entorno de política comercial incierto, el impulso para relocalizar la manufactura hacia EE. UU. no muestra señales de frenarse. Manufacturing Dive informa de que más OEM están planificando inversiones de reshoring, incluso frente a las incertidumbres arancelarias y de costes. Un ejemplo es el anuncio de GE Appliance Park de una ampliación de 1.000 millones de dólares en Louisville, Kentucky, según Credaily, que ampliará la producción de lavadoras y reforzará la capacidad de relocalización de la compañía. Esta inversión es una señal clara de que, para muchos grandes fabricantes, la resiliencia de la cadena de suministro a largo plazo pesa más que las preocupaciones de coste a corto plazo.
La tendencia también genera oportunidades para las empresas más pequeñas. El CEO de Protolabs, en una entrevista con Yahoo Finance, destacó el notable impacto que el reshoring está teniendo en su negocio, a medida que las compañías buscan socios de prototipado rápido y producción de bajo volumen más cercanos. Este cambio no se trata solo de evitar aranceles: se trata de reducir plazos de entrega, mejorar el control de calidad y mitigar los riesgos de las cadenas de suministro lejanas. Para el ecosistema de componentes industriales, esto implica una demanda creciente de proveedores nacionales y una posible reconfiguración de la base de proveedores, en la que la agilidad y la proximidad son primordiales.
IA industrial y automatización: del piloto a la producción

El debate sobre la IA industrial está madurando y pasa del potencial teórico a la implementación práctica, aunque no sin dificultades. El análisis de TechRadar sugiere que la IA industrial se adopta más rápido de lo que funciona, y que la brecha entre el acceso a la tecnología y la capacidad de usarla de forma consistente se ha convertido en la principal limitación. Es una observación clave para ingenieros y responsables de planta que navegan por el ciclo de la exageración y buscan ganancias de productividad tangibles. El foco se desplaza hacia la resolución de problemas específicos de alto valor, en lugar de implementar estrategias de IA amplias y mal definidas.
En un desarrollo significativo para la automatización de procesos, el controlador IIoT de ASRock ha obtenido la primera certificación O-PAS, según controlglobal. Este estándar abierto es un paso hacia sistemas de automatización más interoperables y flexibles, con potencial para reducir la dependencia del proveedor y permitir diseños de planta más modulares. Mientras tanto, la colaboración entre Caterpillar y FieldAI, recogida por Canadian Mining Journal, pone de relieve el empuje hacia la automatización de la maquinaria pesada en sectores como la minería. Para la industria en general, estos avances apuntan a operaciones más autónomas y basadas en datos, que exigirán nuevas competencias y una reevaluación de los roles tradicionales de mantenimiento y operación.
Corrientes cruzadas de política comercial: tensiones en el T-MEC y revisiones arancelarias

La política comercial sigue siendo un factor volátil para las cadenas de suministro globales, y la renegociación del T-MEC (acuerdo entre EE. UU., México y Canadá) genera una incertidumbre significativa. Brownfield Ag News informa de que las tensiones comerciales entre EE. UU. y Canadá complican las conversaciones, mientras que Montana Farm Bureau ha expresado su preocupación por un posible fracaso de las negociaciones y la amenaza de aranceles de represalia inminentes. Estas fricciones no se limitan a la agricultura: tienen el potencial de alterar las cadenas de suministro manufactureras transfronterizas, que han quedado profundamente integradas bajo el acuerdo actual.
En un desarrollo separado pero relacionado, el Departamento de Comercio de EE. UU. ha revocado las órdenes de derechos antidumping y compensatorios sobre determinados cortacéspedes de empuje y sus componentes procedentes de China y Vietnam, según ha anunciado el Federal Register. Esta decisión, adoptada ante la falta de respuesta de la industria nacional, podría abaratar estos productos para los importadores, aunque también puede señalar un cambio en las prioridades de aplicación. Para los compradores de componentes, estos vaivenes de política crean un entorno de costes impredecible que dificulta prever los precios de los insumos y planificar las estrategias de abastecimiento. Las revisiones en curso de los aranceles de la Sección 301, comentadas en una entrevista en BM.GE, generarán presumiblemente más incertidumbre en las cadenas de suministro globales, lo que obligará a las empresas a dotar de mayor flexibilidad y redundancia sus redes de abastecimiento.
Fuentes y referencias
- The Wall Street Journal – U.S. Retail Diesel Prices Hit Record High as Global Supply Tightens
- NPR – The price of diesel hits a record high
- Container News – East Asia typhoons deepen port congestion and shipping delays
- Kuehne+Nagel – China port congestion forces carrier schedule changes as vessel delays mount
- WWD – Ocean Carriers Reroute as Panama Canal, Asian Port Congestion Crater Schedule Reliability
- FreightWaves – Trans-Pacific spot rates reach new highs on resilient demand, port congestion
- PR Newswire – US Strategic Metals and Ionic Rare Earths to Build First U.S. Magnet Recycling Plant in Missouri
- Yahoo Entertainment – China rare earth firms halt some US shipments over geopolitical worries, sources say
- Bloomberg Tax News – US Eyes Brazil Rare-Earths Mine in Race With China: Supply Lines
- PRNewswire – Economic Uncertainty Extending Sales Cycles in Used Heavy Equipment Market
- MarketBeat – Titan Machinery Q2 Earnings Call Highlights
- Manufacturing Dive – More OEMs plan reshoring investments despite tariff, cost uncertainty
- Credaily – GE Appliance Park Gets $1B Louisville Expansion Plan
- TechRadar – Why industrial AI is adopting faster than it’s working
- controlglobal.com – ASRock’s IIoT controller earns first O-PAS certification
- Brownfield Ag News – U.S.-Canada trade tensions complicate USMCA talks
- Federal Register – Certain Walk-Behind Lawn Mowers and Parts Thereof From the People’s Republic of China and the Socialist Republic of Vietnam: Final Results of Sunset Review and Revocation of Orders