Executive Summary
Tres fuerzas dominaron la actualidad industrial de la semana hasta el 21 de septiembre de 2026: un deterioro de la situación de seguridad en el estrecho de Bab el-Mandeb que empuja los fletes marítimos hacia niveles récord, un bloqueo en el frente de las tierras raras que avanza en paralelo a las conversaciones comerciales entre EE. UU. y China de cara a una cumbre en la Casa Blanca, y una Reserva Federal con tono restrictivo que devolvió el índice del dólar a niveles superiores a 100. Entre estas corrientes macro, la semana trajo movimientos concretos de capacidad — la primera base de remanufactura de componentes mineros en el extranjero de XCMG en Indonesia, la expansión de Lam Research en India por unos 1000 millones de dólares y nuevas aperturas de plantas en Vietnam y Serbia — además de un dato de producción manufacturera de EE. UU. por debajo del consenso. Este informe abarca los temas de flete, materiales, comercio, energía y automatización que más importan a compradores de componentes, ingenieros y distribuidores.
Presión en el mar Rojo: vuelve el riesgo en Bab el-Mandeb
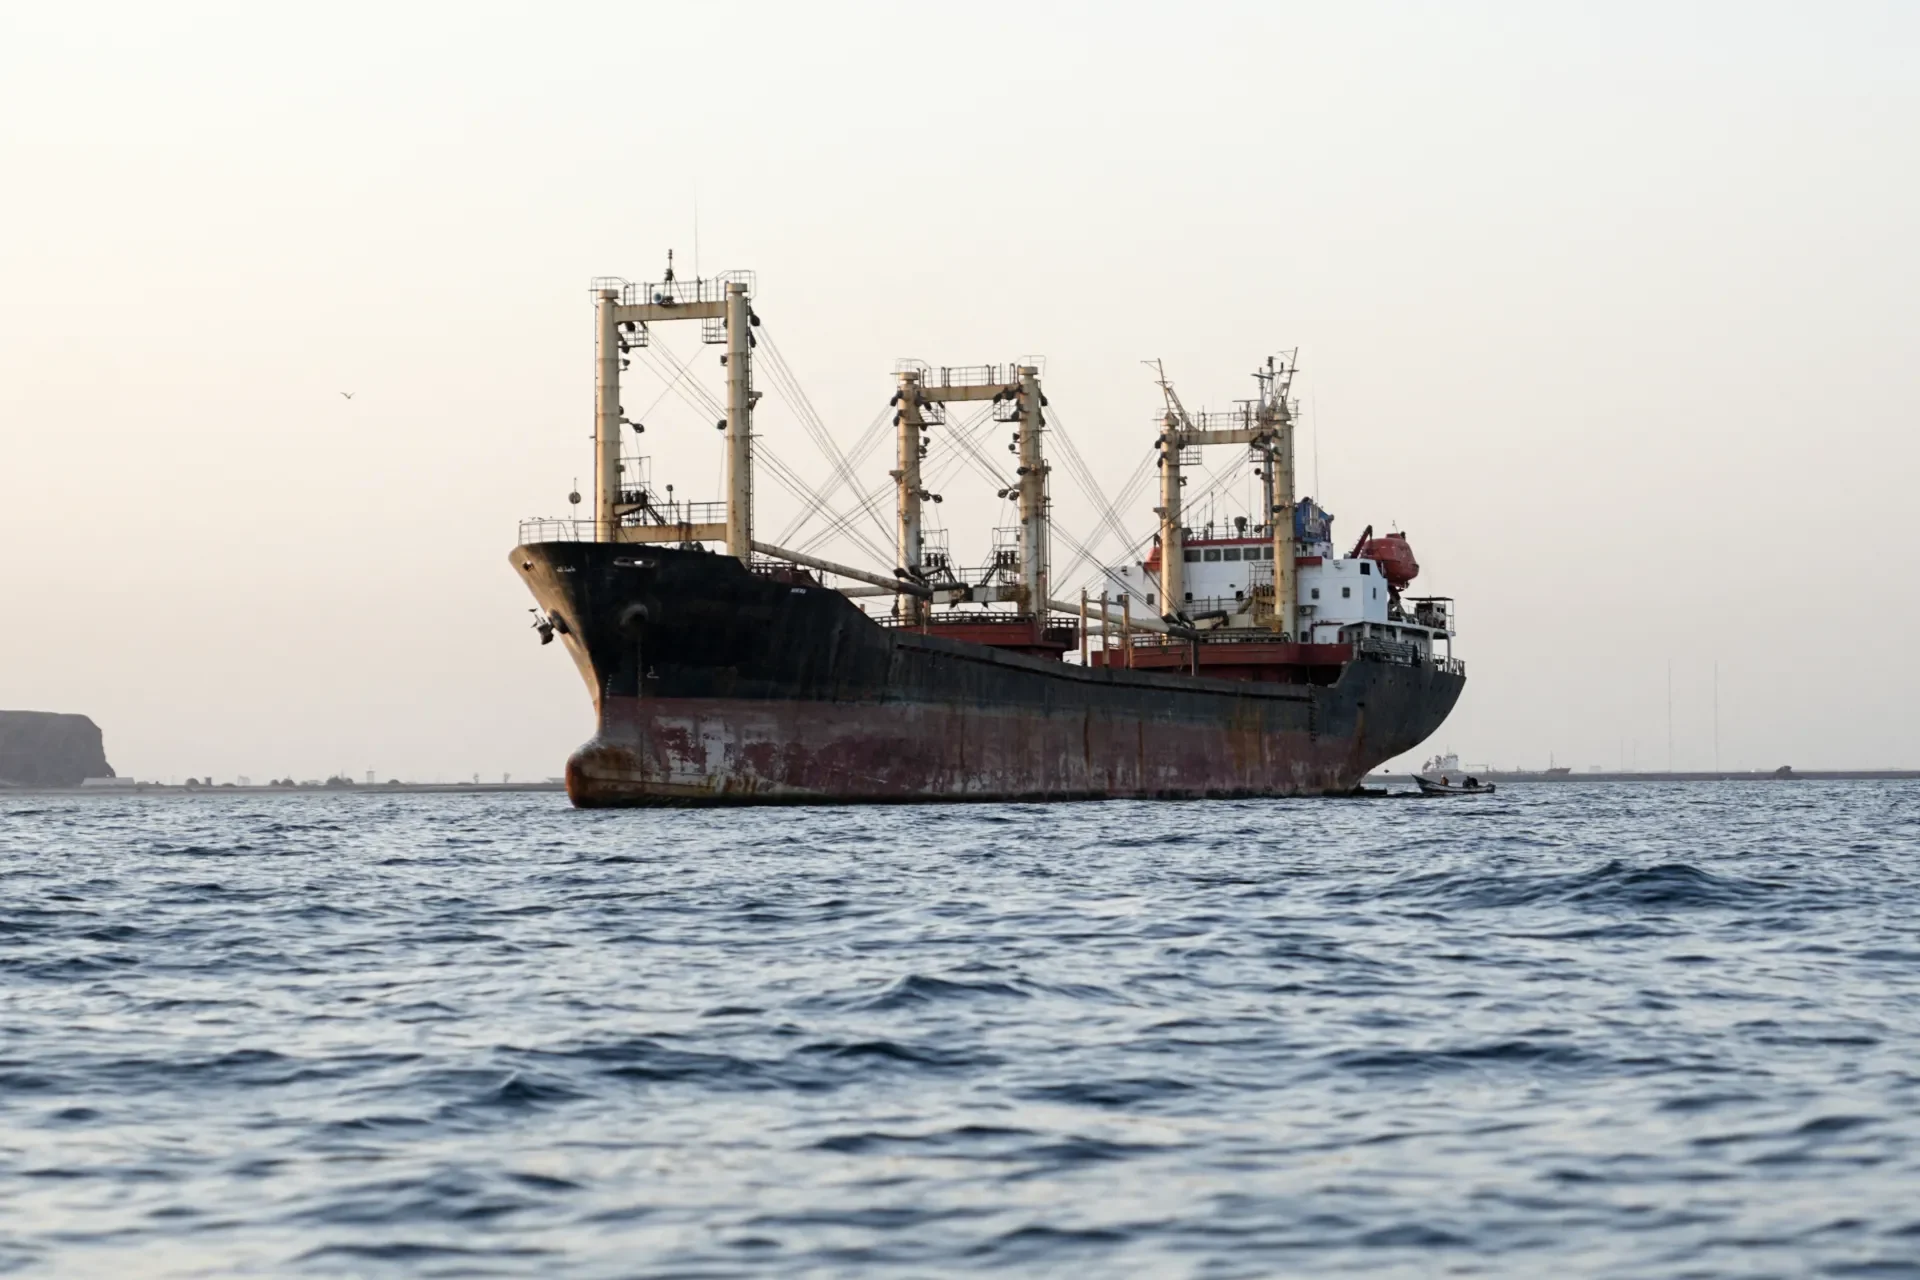
El entorno de seguridad alrededor del estrecho de Bab el-Mandeb se deterioró de nuevo esta semana, con los avances de los hutíes en Yemen añadiendo presión al acceso sur del corredor del mar Rojo. El ministro de defensa de Italia advirtió de graves repercusiones económicas si el estrecho se vuelve impracticable y dijo que Roma desplegará buques de guerra para proteger el transporte marítimo, adelantándose a una coordinación más lenta de la UE. China, mientras tanto, ha ampliado su base militar en Yibuti cerca de las mismas rutas marítimas, y Estados Unidos levantó las sanciones a las fuerzas de defensa de Eritrea — una medida que los analistas vincularon a la posición estratégica de Eritrea a lo largo de la ruta del mar Rojo.
El efecto práctico es un corredor que sigue siendo parcialmente utilizable pero persistentemente riesgoso. Bloomberg informó que los portacontenedores regresan al mar Rojo solo lentamente a pesar de los continuos combates entre hutíes y saudíes, lo que significa que la industria aún no está dispuesta a tratar la ruta como normalizada. Para los fabricantes y compradores de componentes, el mar Rojo es la bisagra entre la máquina exportadora de Asia y las líneas de ensamblaje europeas. Cada semana que el corredor sigue en disputa mantiene las distancias de viaje más largas, absorbe capacidad de los buques y alimenta directamente los costos de flete y de mantenimiento de inventario que están dentro de los precios de los componentes puestos en destino.
El flete marítimo se dirige a niveles récord a medida que la congestión migra
Los mercados de flete respondieron en consecuencia. DC Velocity informó que las tarifas de flete marítimo desde el Lejano Oriente hacia EE. UU. se dirigen hacia niveles récord, mientras que las tarifas de los contenedores chinos subieron alrededor del 6% a medida que aumentaba la congestión portuaria. La congestión portuaria mundial se acerca a los 4 millones de TEU a medida que la temporada alta se extiende, según Container News — y Container Management señaló que la congestión se mantiene cerca de su récord incluso cuando la cola se ha trasladado a diferentes puertos.
Ese último detalle importa más que la cifra de los titulares. Una congestión que se reubica en lugar de desaparecer es más difícil de planificar: los horarios se retrasan, el equipo queda varado en los lugares equivocados y los costos internos suben incluso cuando las tarifas marítimas principales se suavizan. Container News informó por separado que los costos internos suben a medida que las tarifas marítimas se debilitan, un recordatorio de que el costo total puesto en destino de un envío puede aumentar mientras la tarifa spot visible cae. Para quien importa piezas mecanizadas, rodamientos o subconjuntos con plazos de entrega fijos, la conclusión operativa es que el stock de seguridad y el margen de programación siguen siendo costosos pero necesarios. En África Occidental, la Cámara de la Construcción de Ghana ha pedido que el alivio de la congestión portuaria se extienda a más materiales, una señal de que la congestión es ahora un costo de insumo directo para las cadenas de suministro de construcción mucho más allá de los grandes centros asiáticos y europeos.
Las tierras raras se convierten en la moneda de cambio central en las conversaciones EE. UU.–China
El secretario del Tesoro de EE. UU., Scott Bessent, tenía previsto conversar sobre IA, comercio y tierras raras con el viceprimer ministro chino He Lifeng en Nueva York, antes de una cumbre esperada entre Trump y Xi en Washington. La segunda tranche de los aranceles de la Sección 301 podría retrasarse por esa cumbre, según WWD, y los fabricantes chinos —según se reporta, incluidos BYD, CATL y Xiaomi— podrían unirse a la delegación de Xi.
El expediente de las tierras raras es donde esto se vuelve concreto para la industria. Los límites de exportación de China siguen afectando las importaciones de tierras raras de Japón, y un proveedor europeo prospectivo le dijo al Guardian que el estrangulamiento de China sobre las tierras raras «debe terminar». En Norteamérica, S&P Global informó que el comercio de disprosio y óxido de terbio a precios más altos fue el centro de la actividad CIF de septiembre — las dos tierras raras pesadas más ligadas a los imanes de alta temperatura utilizados en motores, actuadores y trenes motrices. Un acuerdo de seguridad entre EE. UU. y Dinamarca sobre Groenlandia ha despertado esperanzas de suministro alternativo, pero Barron’s fue contundente: asegurar el Ártico y realmente extraer sus tierras raras son problemas muy distintos.
La lectura estructural es que los precios y la disponibilidad de las tierras raras son ahora una variable de política comercial, no solo una variable de materia prima. Para los ingenieros que especifican componentes dependientes de imanes y para los compradores que negocian contratos anuales, el riesgo es menos un corte repentino que precios con prima persistentes e incertidumbre de asignación en las tierras raras pesadas — el tipo de fricción que eleva silenciosamente el costo del equipo electrificado y automatizado.
Una Fed agresiva empuja al dólar de vuelta por encima de 100
La Reserva Federal ejecutó una subida de tasas y señaló que vendrán más, enviando el índice del dólar estadounidense por encima de 100 por primera vez desde julio y a un máximo de aproximadamente seis semanas. Wall Street cayó con la decisión, y los mercados siguieron descontando al menos una subida más este año. El Banco Popular de China fijó la tasa de referencia USD/CNY en 6.7580, más fuerte que el fijado anterior pero notablemente más débil que la estimación de Reuters de 6.7241 — una brecha que sugiere que Pekín está tolerando más flexibilidad cambiaria de lo que esperaba el consenso.
Un dólar más fuerte corta en dos direcciones para las cadenas de suministro industriales. Hace más baratas las materias primas denominadas en dólares y los componentes importados para los compradores estadounidenses, pero endurece las condiciones para los exportadores y para los fabricantes de mercados emergentes con deuda en dólares. También tiende a comprimir la demanda de equipos de capital cotizados en dólares en mercados donde las monedas locales se debilitan. El rublo cayó frente al dólar y al yuan en la bolsa de Bielorrusia, un recordatorio de que el estrés cambiario en economías sancionadas o cercanas a conflictos puede perturbar los canales de pago y de repuestos mucho antes de que aparezca en los datos comerciales principales.
La producción manufacturera de EE. UU. cae por debajo del consenso
La producción industrial de EE. UU. se mantuvo plana en agosto, con la producción manufacturera bajando un 0.3% — ambos por debajo de las expectativas de consenso de aproximadamente +0.3% mensual — y la utilización de capacidad cayó. El dato llegó junto con un panorama más amplio de demanda desigual: United Rentals dijo que la demanda de alquiler de equipos de construcción ha superado sus expectativas este año, impulsada por una cartera de grandes proyectos en aceleración y una fuerte demanda especializada, mientras que KanEquip JCB abrió una nueva instalación en Kansas City para atender a clientes de construcción, agricultura y comercio de la región.
La divergencia es la historia. La actividad de grandes proyectos y especializada corre lo bastante caliente para superar los pronósticos de alquiler, mientras la producción fabril agregada se estanca. Ese patrón — una demanda fuerte impulsada por proyectos frente a una base manufacturera general débil — es consistente con una economía donde la infraestructura, la energía y la construcción de centros de datos están haciendo el trabajo pesado mientras la producción tradicional de bienes se mantiene a flote. Para los proveedores de componentes, esto argumenta por observar de cerca la mezcla de mercados finales en lugar de leer el número agregado como un veredicto único sobre la demanda.
El gasto en energía y redes eléctricas emerge como el motor de demanda duradero
España anunció un mercado de capacidad y unos 19.500 millones de dólares en inversión en infraestructura de red, la señal europea más clara hasta ahora de que la construcción de transmisión y distribución se trata como una prioridad estratégica. En EE. UU., la Ratepayer Protection Act — que exigiría a los operadores de centros de datos por encima de 100MW financiar los costos de mejora de la red — alcanzó un hito legislativo crítico, y Digitimes informó que las redes eléctricas tanto de la UE como de EE. UU. no pueden seguir el ritmo del auge de los centros de datos de IA, y que la mayoría de los modelos de costos subestiman los costos de generación y entrega.
Aquí es donde la demanda de IA y la demanda industrial convergen. Los centros de datos necesitan transformadores, aparatos de maniobra, componentes magnéticos, refrigeración y energía de respaldo; las redes necesitan conductores, estructuras y equipos de control; y ambos necesitan los componentes de máquina dentro de todo ello. CorePower Magnetics recaudó 10,6 millones de dólares para escalar la fabricación estadounidense de componentes magnéticos avanzados para IA, centros de datos e infraestructura de red — una ronda pequeña que apunta a un cuello de botella grande. La demanda de materiales para chips de Sumitomo está siendo impulsada por el mismo gasto en infraestructura de IA. La línea de fondo para los compradores de componentes es que la infraestructura eléctrica, no los bienes de consumo, es cada vez más el centro de gravedad de la demanda.
Movimientos de capacidad: remanufactura en Indonesia, silicio en India, plantas en Vietnam y Serbia

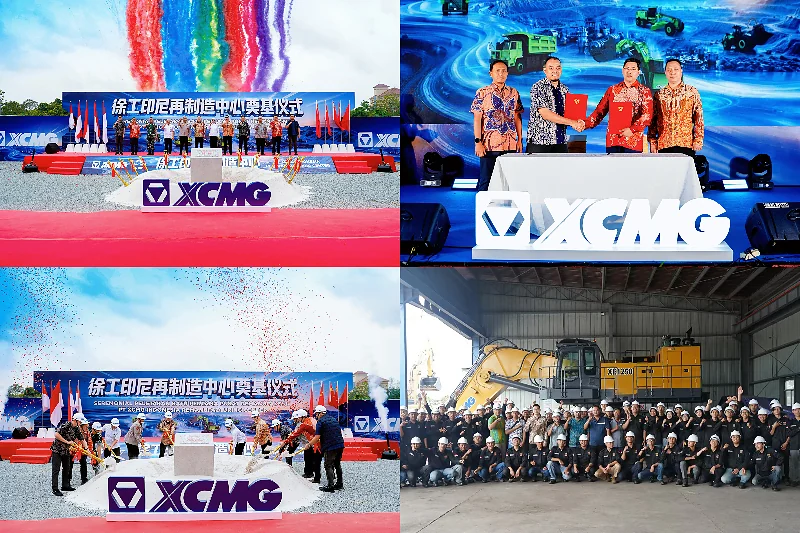
XCMG inició la construcción de su primera base en el extranjero dedicada a la revisión y remanufactura de componentes de equipos mineros, en Balikpapan, Indonesia — una apuesta directa a que el sector minero de Indonesia necesitará capacidad localizada de extensión de vida de componentes en lugar de reemplazos importados. La ubicación, en Kalimantan Oriental cerca de las principales operaciones de carbón y minerales, indica que la remanufactura se está convirtiendo en un campo de batalla competitivo en las regiones mineras emergentes, y no solo una idea tardía para ahorrar costos.
En otros lugares, Lam Research planea invertir alrededor de 1.040 millones de dólares en India a lo largo de varios años, añadiendo allí su primera instalación de fabricación de componentes de silicio y expandiendo I+D — un paso notable en el impulso de India por subir en la cadena de suministro de semiconductores. Ryder Industries está lista para cuadruplicar su capacidad de producción en Vietnam, y Molex ha abierto una planta de fabricación ampliada en Vietnam, continuando la migración de la fabricación electrónica hacia el sudeste asiático. En Europa, Engel abrió una planta en Kikinda, Serbia, para fortalecer su cadena de suministro, y el CEO de Ammann dijo que el fabricante suizo de equipos viales apuesta por India como un centro global de fabricación y exportación, con el objetivo de exportar desde su planta de Gujarat hacia Europa y mercados emergentes. La Tools & Equipment Expo 2026 de India exhibió tecnologías globales para el sector manufacturero del país, subrayando cuánta atención de los proveedores apunta ahora a la capacidad india.
El avance de la automatización se encuentra con un régimen creciente de derecho a la reparación

En el frente tecnológico, UBTech abrió una fábrica de 14.000 metros cuadrados en China capaz de producir un robot humanoide cada diez minutos — aproximadamente 10.000 unidades al año — mientras que AMC Robotics aseguró acceso a hasta 50 millones de dólares para acelerar una instalación de fabricación de robótica con IA. El mantenimiento predictivo también continuó su avance: I-care adquirió Amiral Technologies para expandir el mantenimiento predictivo impulsado por IA a aplicaciones nucleares y de defensa, y una cobertura separada destacó sistemas que detectan fallas aprendiendo el comportamiento normal del equipo en lugar de depender de firmas de falla. La minería es un foco particular, con el gemelo digital y el mantenimiento basado en sensores pasando del piloto a la práctica.
Corriendo en paralelo a la historia de la automatización hay una regulatoria. La nueva ley de derecho a la reparación de Texas entró en vigor, una demanda alega que Meta y Luxottica violaron las reglas de derecho a la reparación con sus lentes inteligentes, y Breaking Defense sostuvo que el derecho a la reparación importa para el Pentágono. Para los equipos industriales, la dirección es hacia un acceso más documentado a piezas, herramientas e información de reparación. Eso amplía el mercado direccionable para los canales independientes de piezas y servicio, al tiempo que eleva las obligaciones de documentación y cumplimiento para los OEM — un cambio que vale la pena seguir en la planificación del mercado de accesorios.
Qué vigilar

Tres hilos determinarán cómo se leen las próximas semanas. Primero, si la cumbre Trump–Xi produce avances en tierras raras y en la segunda tranche de los aranceles de la Sección 301 — o solo pospone decisiones. Segundo, si la seguridad del mar Rojo se estabiliza lo suficiente para permitir el regreso de las navieras de contenedores en volumen, lo que aliviaría la presión de flete y congestión que ahora se acumula hacia niveles récord. Tercero, si el camino agresivo de la Fed se sostiene, manteniendo el dólar firme y moldeando la economía de importación para todos los que compran componentes en dólares. Debajo de los tres, la construcción de redes eléctricas, centros de datos e infraestructura sigue siendo la señal de demanda más confiable en un panorama manufacturero por lo demás plano.
Fuentes
- DC Velocity – Las tarifas de flete marítimo se dirigen hacia niveles récord desde el Lejano Oriente hacia EE. UU.
- Container News – La congestión portuaria mundial se acerca a los 4 millones de TEU a medida que la temporada alta se extiende
- Container Management – La congestión portuaria se mantiene cerca de su récord. La cola en sí se ha movido.
- Al Jazeera – Italia desplegará buques de guerra para proteger el transporte marítimo por Bab al-Mandeb
- Reuters – EE. UU. elimina las sanciones a las Fuerzas de Defensa de Eritrea, muestra el sitio web del Tesoro
- Reuters – Bessent, del Tesoro de EE. UU., conversará sobre IA y tierras raras con He, de China, según una fuente
- South China Morning Post – Los límites comerciales de China siguen afectando las importaciones de tierras raras de Japón
- S&P Global – Tierras raras: el comercio de disprosio y óxido de terbio a precios más altos, foco del CIF de septiembre en Norteamérica
- Investing.com – Wall Street cae mientras la Fed sube las tasas; el Índice del Dólar vuelve por encima de 100
- FXStreet – El PBOC fija la tasa de referencia USD/CNY en 6.7580 frente a 6.7628 anterior
- Haver Analytics – Producción industrial de EE. UU. plana en agosto; la producción manufacturera cae
- MarketBeat – United Rentals ve acelerarse la cartera de grandes proyectos mientras la demanda especializada se mantiene fuerte
- PV Tech – España lanzará un mercado de capacidad y anuncia una inversión de 19.500 millones de dólares en infraestructura de red
- TechRadar – Un proyecto de ley para obligar a los centros de datos de IA a pagar las mejoras de la red eléctrica alcanza un hito crítico
- Digitimes – Las redes eléctricas no pueden seguir el ritmo del auge de los centros de datos de IA en la UE y EE. UU.
- PR Newswire – XCMG inicia la construcción de su primera base en el extranjero para revisión y remanufactura de componentes de equipos mineros en Indonesia
- Digitimes – Lam Research planea una expansión manufacturera de US$1.000 millones en India
- Manufacturing Management – Ryder Industries cuadruplicará su capacidad de producción en Vietnam
- TechRadar – UBTech, de China, abre la primera fábrica del mundo que construye un robot humanoide cada diez minutos
- PIRG – La nueva ley de derecho a la reparación de Texas entra en vigor